
Update2026.10.14 수

[버핏연구소=이승윤 기자] KB증권은 8일 DB하이텍(000990)에 대해 중국 AI 데이터센터와 로봇향 중심 수요가 늘고 있어 올해 실적 성장이 기대된다며, 투자의견 ‘매수’를 유지하고 목표주가를 20만원으로 상향했다. DB하이텍의 전일 종가는 10만800원이다.
이창민 KB증권 애널리스트는 “올해 3분기 매출액 4112억원(+10%, 이하 전년동기대비), 영업이익 1208억원(+50%), 영업이익률 29.4%로 시장 예상을 상회할 것”이라며 “원/달러 환율이 하락한 점은 아쉬우나 지난 3월 결정된 파운드리 가격 1차 인상 효과(+5%, 6월 실적부터 반영 시작), 풀가동 효과 반영, 2차 가격 인상(+10%, 9월 실적부터 일부 반영 시작)도 단행됐기 때문”이라고 전했다.
 DB하이텍 매출액 비중. [자료=버핏연구소]
이창민 애널리스트는 “3분기 영업이익은 564억원을 기록하며 시장 예상 438억원을 상회할 것”이라며 “관람객 수 증가가 주요 이유이고 3분기 박스오피스 관람객 수는 4000만명에 이를 것”으로 추정했다.
이 애널리스트는 “올해는 매출액 1조6000억원(+15%), 영업이익 4242억원(+53%), 영업이익률 26.5%일 것”이라며 “성숙 시장인 8인치 파운드리 시장은 TSMC와 삼성전자 등 선도 업체들이 12인치 시장에 집중하며 공급 능력은 감소하고 있지만 최근 중국 AI 데이터센터와 로봇향 중심으로 수요가 증가하고 있다”고 밝혔다.
특히 “대만 업체들은 포토닉스향 생산이 8인치 파운드리 중심으로 이어지고 있어 수급 불균형 현상이 더 심화될 것”이라며 “이에 따라 경쟁사들이 가격 인상(+10~20%)을 반복하고 있어 DB하이텍도 연내 추가적인 가격 인상(3차)을 단행할 것이고 이는 내년(2회 인상 전망)에도 이어질 것”으로 예상했다.
끝으로 “이처럼 긍정적인 실적 흐름이 전망되는 반면 현재 DB하이텍의 연간 PER은 9.4배 수준에 머무르고 있다”며 “향후 저평가 매력이 부각되며 주가가 오를 것”으로 기대했다.
DB하이텍은 8인치 순수 파운드리를 제조한다. 웨이퍼를 수탁 생산하고 전력반도체, 센서, 디스플레이 구동칩 등 고부가가치 특화제품을 생산한다.
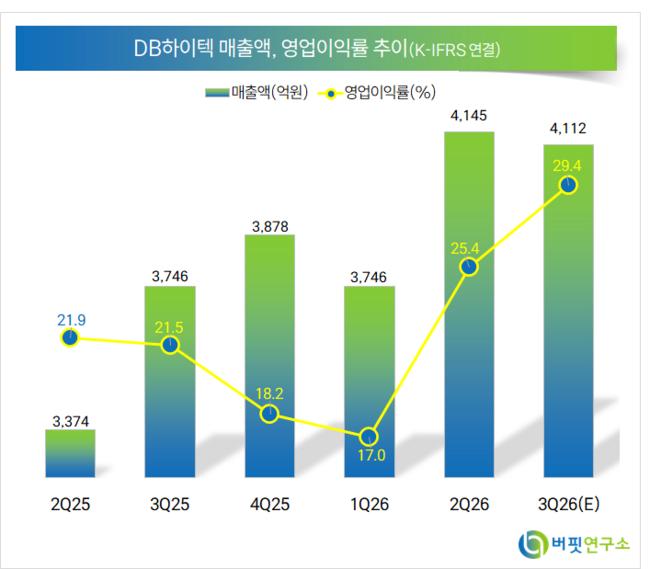 DB하이텍. 매출액 및 영업이익률. [자료=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>


