-

- [버핏 리포트] 스튜디오드래곤, 작품 수 감소로 부진, 3분기부터는 회복 – 신영
- [버핏 연구소=이승윤 기자] 신영증권은 6일 스튜디오드래곤(253450)에 대해 2분기는 수익성 개선은 좋았으나 TV편성 감소에 따른 매출 감소가 아시웠다며, 다만 ...
- 2021-08-06이승윤 기자
-

- [버핏 리포트] CJ ENM, 티빙과 TV의 믹스 강화가 경쟁력 – 한화
- [버핏 연구소=이승윤 기자] 한화투자증권은 6일 CJ ENM(035760)에 대해 하반기 TVING 사업 확장과 티비 채널 시너지가 전망된다며, 투자의견 『매수』를 유지하고 목...
- 2021-08-06이승윤 기자
-

- [버핏 리포트] 하이브, 기대할 것은 여전히 많다-삼성
- [버핏연구소=민준홍 기자] 삼성증권은 6일 하이브(352820)에 올해 2분기 '앨범(직접참여형)'과 '콘텐츠(간접참여형)' 매출이 실적을 견인하는 추세가 이어져 하반...
- 2021-08-06민준홍 기자
-

- [버핏 리포트] 동원F&B, 사업 다각화 효과 부각 – NH
- [버핏 연구소=이승윤 기자] NH투자증권은 5일 동원F&B(049770)에 대해 2분기는 동원홈푸드의 활약으로 컨센서스에 부합했고, 실적대비 저평가 상태라며, 투자의...
- 2021-08-05이승윤 기자
-

- [버핏 리포트] SKC, 우려는 내리고, 판가는 올리고 – 이베스트
- [버핏 연구소=이승윤 기자] 이베스트투자증권은 5일 SKC(011790)에 대해 2Q 영업이익 기준 컨센서스를 상회하는 실적이라며, 투자의견을 『매수』로 상향하고 목...
- 2021-08-05이승윤 기자
-

- [리서치] 국민연금공단, 제주항공 외 9개 지분 변동
- 국민연금공단이 최근 한달(2021.7.5~2021.8.5)동안 10개 종목에 대한 지분 변동을 공시했다.
5일 기업분석전문 버핏연구소 조사에 따르면 최근 국민연금공단은 제주...
- 2021-08-05신현숙 기자
-

- [기관매수매도] 국민연금공단, 제주항공 외 9개 지분 변동
- [버핏연구소=신현숙 기자] 국민연금공단이 최근 한달(2021.7.5~2021.8.5)동안 10개 종목에 대한 지분 변동을 공시했다.
5일 금융감독원 전자공시시스템에 따르면 최...
- 2021-08-05신현숙 기자
-

- [버핏 리포트] 삼성물산, 사업 스토리 추가-IBK
- [버핏연구소=김도형 기자] IBK투자증권은 5일 삼성물산(028260)에 대해 2분기 실적이 기대 이상이지만 바이오 실적이 포함된 것을 인지할 필요가 있다며 투자의견...
- 2021-08-05김도형 기자
-

- [버핏 리포트] 녹십자, 실적도 CMO도 기대되는 하반기-대신
- [버핏연구소=민준홍 기자] 대신증권은 5일 녹십자(006280)에 올해 2분기 일시적인 비용 증가로 영업이익이 전년비 감소했으나 하반기 독감 및 코로나19 백신 공급...
- 2021-08-05민준홍 기자
-

- [버핏 리포트] 한국타이어앤테크놀로지, 우려는 내리고, 판가는 올리고 – DB
- [버핏 연구소=이승윤 기자] DB금융투자는 5일 한국타이어앤테크놀로지(161390)에 대해 하반기 판가 인상 효과가 본격화될 것이라며, 투자의견 『매수』를 유지하...
- 2021-08-05이승윤 기자
-

- [버핏 리포트] 한화시스템, 알차고 야무지게 한발한발 미래로 – 한화
- [버핏 연구소=이승윤 기자] 한화투자증권은 5일 한화시스템(272210)에 대해 유가상승과 경쟁강도 완화 등 글로벌 EPC 발주환경 개선 추세가 뚜렷하다며, 투자의견...
- 2021-08-05이승윤 기자
-

- [버핏 리포트] SK이노베이션, 지주회사 성격이 강화되는 시점-현대차
- [버핏연구소=이푸름 기자] 현대차증권은 5일 SK이노베이션(096770)에 대해 배터리사업과 석유사업을 분할을 공시해 지주회사 성격이 강해질 것이라며 투자의견 ...
- 2021-08-05이푸름 기자
-

- [버핏 리포트] GS리테일, 3분기부터 홈쇼핑 연결 실적 반영으로 손익 개선 효과-대신
- [버핏연구소= 문성준 기자] 대신증권은 5일 GS리테일(007070)에 대해 2분기 실적은 부진하지만 홈쇼핑 합병으로 3분기부터 손익 개선 효과가 나타날 것이라며 투...
- 2021-08-05문성준 기자
-

- [버핏 리포트] 삼성엔지니어링, 글로벌 발주환경 개선을 반영해 목표주가 32% 상향 – BNK
- [버핏 연구소=이승윤 기자] BNK투자증권은 4일 삼성엔지니어링(028050)에 대해 유가상승과 경쟁강도 완화 등 글로벌 EPC 발주환경 개선 추세가 뚜렷하다며, 투자의...
- 2021-08-04이승윤 기자
-

- [버핏 리포트] SKC, 여전히 양호한 동박 시장 환경과 성장 추세 – BNK
- [버핏 연구소=이승윤 기자] BNK투자증권은 4일 SKC(011790)에 대해 동박 사업이 타이트한 수급으로 순조로운 성장을 이어가고 있고 전기동도 높은 수익성이 유지되...
- 2021-08-04이승윤 기자
-

- [리서치] 천보, 이번주 HOT 리포트 1위…조회수 325건
- 최근 증권사에서 발표된 종목 중 천보(278280)(대표이사 이상율)에 대한 증권사 보고서가 조회수 1위를 기록했다.
4일 기업분석전문 버핏연구소 조사에 따르면 ...
- 2021-08-04신현숙 기자
-

- [HOT 리포트] 천보, 조회수 325건으로 1위
- [버핏연구소=신현숙 기자] 천보(278280)에 대한 증권사 보고서가 조회수 1위를 기록했다.
4일 금융정보업체 와이즈리포트에 따르면 최근 1주일(7월 29일~8월 4일) ...
- 2021-08-04신현숙 기자
-

- [버핏 리포트] 코오롱인더, 실적도 좋고 성장도 좋다-신한
- [버핏연구소=이푸름 기자] 신한금융투자는 4일 코오롱인더(120110)에 대해 2분기 컨센서스(시장 기대치)를 웃도는 실적을 냈고 성장국면에 진입해 하반기에도 호...
- 2021-08-04이푸름 기자
-

- [버핏 리포트] 동원산업, 알고 보면 우수한 실적-대신
- [버핏연구소= 문성준 기자] 대신증권은 4일 동원산업(006040)에 대해 2분기 실적이 기대치를 하회했지만 체질개선으로 높은 영업이익률을 기록했다며 투자의견 ...
- 2021-08-04문성준 기자
-

- [버핏 리포트] 시디즈, 성장성+Valuation 저평가-이베스트
- [버핏연구소=김도형 기자] 이베스트투자증권은 4일 시디즈(134790)에 대해 2분기 매출액 성장이 유지될 것이고 이전과 다른 중장기적 성장 전략을 채택했다. 투...
- 2021-08-04김도형 기자
- 최신뉴스더보기
-
-
- [장마감] 코스피 5.28%↓(5383.80), 코스닥 5.11%↓(678.41)
- 5일 코스피는 전일비 300.00포인트(5.28%) 하락한 5383.80pt로 마감했다. 이날 개인과 기관은 각각 2조6978억원, 9348억원 순매수했고, 외국인은 3조8316억원 순매도했다.코스닥은 전일비 36.54포인트(5.11%) 하락한 678.41pt로 마쳤다. 이날 개인은 1987억원 순매수했고, 외국인과 기관은 각각 1041억원, 1015억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장.
-
- [52주 최저가] 와이씨켐, 전일비 13.25%↓... 현재가 7,530원
- 11월5일 장 마감 기준 국내 주식시장에서 52주 최저가를 기록한 종목 가운데 와이씨켐(112290)이 전일비 ▼ 1,150원(-13.25%) 내린 7,530원에 거래를 마쳤다.와이씨켐은 포토레지스트와 슬러리 등 반도체 공정용 소재를 만드는 기업이다. 반도체 유리기판용 포토레지스트를 양산 공급하고 있으며, 차세대 EUV 공정용 소재 양산도 추진하고 있다.이어 ..
-
- 에스코넥, 핸드셋주 고ROE+저PER+저PBR 1위
- 에스코넥(대표이사 김치원. 096630)이 10월 핸드셋주 고ROE+저PER+저PBR 1위를 기록했다.버핏연구소 조사 결과 에스코넥이 10월 핸드셋주 고ROE+저PER+저PBR 1위를 차지했으며, 캐프(198080), 세경하이테크(148150), 성우전자(081580)가 뒤를 이었다.에스코넥은 2분기 매출액 490억원, 영업이익 80억원으로 전년동기대비 매출액은 47.1% 증가, 영업이익은 91억원 .
-
- [원자재] 철광석 감산, 시만두가 증산으로 메운다… 올해 세계 생산 1400만톤 증가
- 호주 투자은행 맥쿼리는 기니 시만두 철광석 프로젝트의 증산이 다른 지역의 공급 감소를 상쇄할 것으로 내다봤다. 철광석 가격 하락과 운임·연료비 상승으로 다른 지역 생산이 줄어드는 가운데서도 세계 생산량은 늘어난다는 전망이다. 철광석 가격이 5월 고점보다 24% 내려 일부 생산업체의 감산 압력은 커지고 있다.맥쿼리에 따르면 ...
-
- [버핏 리포트] SK텔레콤, 3분기 본업 회복 확인...다음 시험대는 ‘AI DC’, 목표가 하향 - 다올
- 다올투자증권은 SK텔레콤(017670)에 대해 이번 3분기 시장 기대치에 부합하는 실적으로 본업 회복을 확인했지만 AI 데이터센터 자회사와 앤트로픽 지분의 평가가치를 낮춰야 한다며 투자의견 '매수'를 유지하고 목표주가를 기존 14만원에서 11만5000원으로 하향 조정했다. SK텔레콤의 전일 종가는 7만7400원이다.이다연 다올투자증권 연구...
-
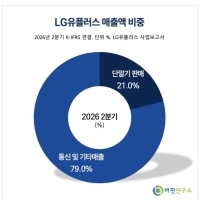
- [버핏 리포트] LG유플러스, 파주 데이터센터 투자 앞당긴다…'AI 인프라' 성장 기대 - 신한
- 신한투자증권은 LG유플러스(032640)에 대해 파주 데이터센터 투자 일정이 앞당겨지면서 데이터센터 사업의 성장 가능성이 커지고 있다고 분석했다. 투자의견 '매수'와 목표주가 2만1000원을 유지했다. LG유플러스의 전일 종가는 1만5620원이다.신한투자증권 김아람 연구원은 "파주 데이터센터 4동 오픈 시점을 기존 2030년에서 2028년으로 2년 ...
-
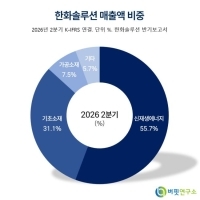
- [버핏 리포트] 한화솔루션, 4Q 영업익 640억 전망...美 태양광 판가 개선은 내년부터 - iM
- iM증권은 한화솔루션(009830)이 올해 4분기까지 태양광 모듈 판매와 발전소 건설사업의 수익성 악화로 실적 부진을 이어가겠지만, 내년부터 미국 태양광 시장의 가격 상승과 현지 생산 확대에 힘입어 수익성이 개선될 것으로 전망했다. 투자의견 '매수'와 목표주가 4만원을 유지했다. 한화솔루션의 지난 종가는 2만8000원이다.전유진 iM증...
- 많이 본 뉴스더보기
-
-
[버핏 리포트] 삼성SDI, 3분기 본업 흑자 확인...'대형 배터리' 성장·'결합 전지' 정산이익 반영 - DS
DS투자증권은 삼성SDI(006400)에 대해 이번 3분기 본업 흑자전환과 일회성 정산 이익으로 컨센서스를 웃돌고 오는 4분기에도 ESS 중심 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향 조정했다. 삼성SDI의 전일 종가는 56만2000원이다.최태용 DS투자증권 연구원은 "삼성SDI의 이번 3분기 매출...
-
[장마감] 코스피 2.62%↓(6625.93), 코스닥 0.69%↓(892.27)
8일 코스피는 전일비 177.97포인트(2.62%) 하락한 6625.93pt로 마감했다. 이날 개인은 3조5975억원 순매수했고, 외국인과 기관은 각각 2조4407억원, 1조9333억원 순매도했다.코스닥은 전일비 6.16포인트(0.69%) 하락한 892.27pt로 마쳤다. 이날 개인과 외국인은 각각 488억원, 559억원 순매수했고, 기관은 963억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장.
-
[버핏 리포트] LG전자, 3Q 실적 부진에도 냉각솔루션·전장 등 신사업 모멘텀 명확 - 삼성
삼성증권이 8일 LG전자(066570)에 대해 "원재료비·물류비·환율 및 매출 인식 시점 등으로 3분기 실적 변동성은 확대되었으나, AI 데이터센터 냉각솔루션과 전장 부품 등 핵심 신사업의 방향성은 매우 명확하다"며 투자의견 '매수'를 유지하고 목표주가를 25만원으로 '상향'했다. LG전자의 전일종가는 20만8000원이다.이종욱 삼...
-
[원자재] 코델코, 구리 생산량 부풀렸나… 2개 사업부 과대계상 정황
칠레 국영 구리 생산업체 코델코(Codelco)가 내부 감사에서 생산량 과대계상 정황을 추가로 확인했다. 같은 물량이 여러 사업부의 생산량으로 중복 집계됐을 가능성이 제기됐다. 과대계상 규모가 확인되면 세계 구리 광산 공급량 추정치도 하향 조정될 수 있다.문제가 확인된 곳은 미니스트로 알레스(Ministro Hales)와 살바도르(Salvador) 사업부다. ...
-
[버핏 리포트] 한미약품, AI가 설계한 신약 빅파마가 품었다...23억달러 기술이전 성과 - iM
iM증권은 한미약품(128940)에 대해 자체 AI(인공지능) 플랫폼으로 설계한 비만 신약 후보물질의 기술이전 성과와 하반기 비만치료제 출시 기대감이 기업가치 상승으로 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 60만원에서 65만원으로 상향했다. 한미약품의 전일 종가는 53만4000원이다.정재원 iM증권 연구.