-
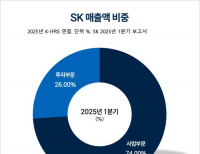
- [버핏 리포트] SK, 양당 대선 후보 정책 최대 수혜-iM
- iM증권은 2일 SK(034730)에 대해 대선 후보들의 자본시장 정책과 관련하여 최대 수혜를 볼 것이라며 투자의견 매수와 목표주가 20만원을 유지했다. SK의 전일종가...
- 2025-06-02
-
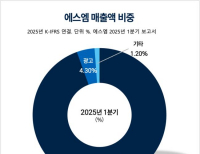
- [버핏 리포트] 에스엠, TME와 협약으로 중국 경쟁력 확보…목표주가↑-NH
- NH투자증권은 30일 에스엘(041510)에 대해 TME와의 전략적 협업에 힘입어 높은 중국 시장 진출 가능성을 갖추게 됐다며 투자의견을 매수로 유지하고 목표주가를 17...
- 2025-05-30
-
- [버핏 리포트] 에스엘, 관세 영향으로 1분기는 주춤…실적 본격화 시기 곧 돌아와 -한화
- 한화투자증권은 29일 에스엘(005850)에 대해 2026년부터 실적이 올라가지만 관세 영향 등 자동차 업황 전반의 투자심이 위축으로 밸류에이션에 부담이 있어 투자...
- 2025-05-29
-
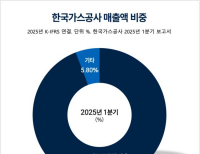
- [버핏 리포트] 한국가스공사, 긍·부정 요인 혼재하는 유가 하락…모멘텀이 될 유가 인상-현대차
- 현대차증권은 28일 한국가스공사(036460)에 대해 저유가에 따른 긍정적 요인과 부정적 요인이 혼재해 요금 인상이 중요한 모멘텀이 될 것이라며 투자의견을 중...
- 2025-05-28
-
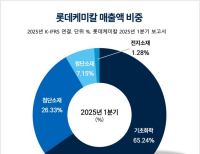
- [버핏 리포트] 롯데케미칼, 흑자전환 예상 쉽지 않아 보수적 접근 필요-현대차
- 현대차증권은 27일 롯데케미칼(011170)에 대해 오는 2분기 실적은 적자폭이 개선될 것으로 예상되지만 흑자전환을 예상하기는 어려운 상황이라며 투자의견을 시...
- 2025-05-27
-
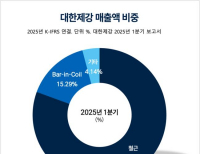
- [버핏 리포트] 대한제강, 박스권에서 등락 예상…중기적 관점에서 접근 필요-현대차
- 현대차증권은 26일 대한제강(084010)에 대해 실적과 영업이익률 등은 부진하지만 역사적 밴드의 하단에 있어 등반 가능성이 있다며 투자의견 매수와 목표주가 2...
- 2025-05-26
-
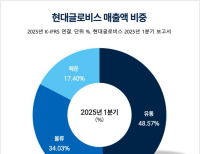
- [버핏 리포트] 현대글로비스, 여러 우려에도 업종 최선호주 유지-대신
- 대신증권은 22일 현대글로비스(086280)에 대해 미국 관세 이슈와 글로벌 완성차 수요 감소 등 요인으로 주가 흐름이 부진하고 있지만 실적에 미치는 영향을 제한...
- 2025-05-22
-
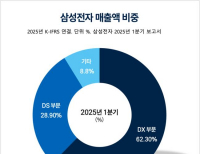
- [버핏 리포트] 삼성전자, 기대감이 아닌 입증 필요…”긍적적 위험요소 큰 주식 될 수 있어”-대신
- 대신증권은 21일 삼성전자(005930)에 대해 밸류에이션 부담과 표출될 리스크도 크지 않은 구간이라며 투자의견 매수와 목표주가 7만4000원을 유지했다. 삼성전자...
- 2025-05-21
-
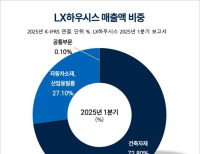
- [버핏 리포트] LX하우시스, 건설 경기와 함께 반등 필요…하반기 이후 기업가치 제고 전망-흥국
- 흥국증권은 20일 LX하우시스(108670)에 대해 자동차소재와 산업용 필름의 실적은 견조하지만 국내 건설 경기를 반영해 투자의견은 매수로 유지하고 목표주가를 3...
- 2025-05-20
-
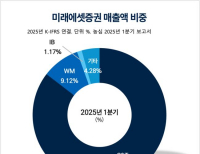
- [버핏 리포트] 미래에셋증권, 실적 개선부터 평가이익 증가까지…목표주가↑-유안타
- 유안타증권은 19일 농심(006800)에 대해 실적 개선에 따라 ROE(자기자본이익률) 전망을 상향조정했다며 투자의견을 매수로 유지하고 목표주가를 1만6000원으로 상...
- 2025-05-19
-
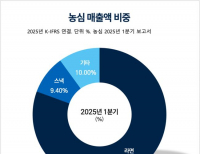
- [버핏 리포트] 농심, 2분기부터 본격적 실적 턴어라운드 전망…투자의견과 목표주가 유지-DS
- DS증권은 16일 농심(004370)에 대해 2분기부터 본격적으로 실적이 향상될 것이라며 투자의견 매수와 목표주가 54만원을 유지했다. 농심의 전일종가는 41만5000원이...
- 2025-05-16
-
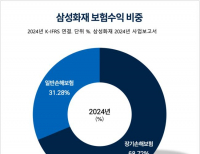
- [버핏 리포트] 삼성화재, 보험손익 둔화에도 차별적 자본안정성 '주목' -LS
- LS증권은 15일 CJ제일제당(000810)에 대해 차별적인 자본적정성을 보유하고 있어 지속적인 배당성향이 가능하고 중장기적으로 주주환원 확대 니즈가 꾸준히 제기...
- 2025-05-15
-
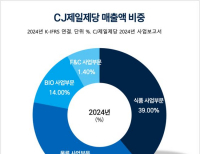
- [버핏 리포트] CJ제일제당, 목표주가↓…하반기 실적 개선 가능성과 밸류는 여전히 매력적-유안타
- 유안타증권은 14일 CJ제일제당(097950)에 대해 하반기부터는 실적 반등이 예상되지만 실적 추정 하향을 반영해 투자의견은 매수로 유지하고 목표주가는 35만원으...
- 2025-05-14
-
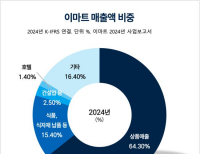
- [버핏 리포트] 이마트, 여전한 업종 최선호주…실적 개선과 향후 전망 모두 양호-신한
- 신한투자증권은 13일 이마트(139480)에 대해 오프라인 사업 통합 시너지와 본업 경쟁력 강화를 통한 실적 개선세 가시화되고, 대선 국면 내수 활성화 대책과 소...
- 2025-05-13
-
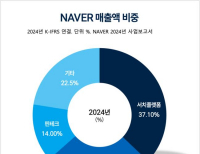
- [버핏 리포트] NAVER, 1분기 실적은 부진…상저하고 흐름 기대-SK
- SK증권은 12일 NAVER(035420)에 대해 어려운 시장 환경에도 불구하고 플레이스 광고 성장, 고효율 피드 커버리지 및 타겟팅 강화로 견조한 성장세를 이어갔다며 투...
- 2025-05-12
-
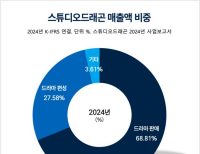
- [버핏 리포트] 스튜디오드래곤, 1분기 실적은 부진…상저하고 흐름 기대-NH
- NH투자증권은 9일 스튜디오드래곤(253450)에 대해 1분기 실적은 부진했지만 하반기 실적이 올라갈 것이라며 투자의견 매수와 목표주가 62000원을 유지했다. 스튜...
- 2025-05-09
-
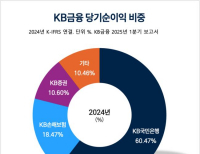
- [버핏 리포트] KB금융, 압도적 비은행 이익 42%…높은 안정성으로 수급 우위 지속-SK
- SK증권은 8일 KB금융(105560)에 대해 다각화된 포트폴리오에 기반해 견조한 이익이 지속되고 있다며 투자의견 매수와 목표주가 11만5000원을 유지했다. KB금융의 전...
- 2025-05-08
-
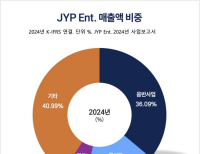
- [버핏 리포트] JYP Ent., 1분기 실적은 부진하나 2분기부터 성장 가능성 높아-대신
- 대신증권은 7일 JYP Ent.(035900)에 대해 지난 1분기 실적은 시장 기대치를 하회할 전망이지만 하락 요인이 일회성에 가깝고 성장 가능성은 재확인됐다며 투자의견...
- 2025-05-07
-
- [버핏 리포트] 한국항공우주, 다양한 수주 모멘텀 임박 본격적 성장 궤도 돌입…목표주가↑-메리츠
- 메리츠증권은 2일 한국항공우주(047810)에 대해 올 하반기부터 본격적인 실적 성장 궤도에 돌입해 2026년 매출액과 영업이익의 38%, 48% 성장을 전망하며 투자의견...
- 2025-05-02
-
- [버핏 리포트] 에코프로비엠, 점진적인 판매량 회복 기대…방향성은 위 향할 것-신한
- 신한투자증권은 30일 에코프로비엠(247540)에 대해 점진적 판매량 회복으로 위를 향할 전망이지만 실적 추정치 및 글로벌 동종업체 멀티플 변경을 반영해 투자...
- 2025-04-30