-
- [버핏 리포트] KT, 목표가 유지...실수요에 기반한 AIDC 전략 - 대신
- 대신증권은 KT(030200)에 대해 투자의견 '매수'와 목표주가 7만4000원을 유지했다. KT의 지난 종가는 5만2800원이다.김회재 대신증권 연구원은 "목표주가는 내...
- 2026-09-17
-

- [버핏 리포트] KT, AI 과금화 전략 긍정적…확실한 저점은 맞아 – 하나
- 하나증권은 KT(030200)에 대해 AI 과금화 시도가 긍정적이라며 투자의견 '매수'와 목표주가 7만6000원을 유지했다. KT의 지난 종가는 5만3400원이다.김홍식 하...
- 2026-09-01
-

- [버핏 리포트] KT, 통신 3사 중 '데이터센터' 규모 1위...안정적 주주환원까지 - 대신
- 대신증권은 KT(030200)에 대해 AX 성장 전략과 안정적인 주주환원을 근거로 투자의견 ‘매수’와 목표주가 7만4000원을 유지했다. KT의 전일 종가는 5만2600원...
- 2026-08-20
-

- [버핏 리포트] KT, AI 요금제로 가입자당 매출 성장 기대…장기 실적 개선 전망 - 하나
- 하나증권은 KT(030200)에 대해 2분기 본사 실적은 부진했지만 인공지능(AI)을 결합한 요금제 출시가 장기적인 실적 성장으로 이어질 것으로 전망했다. 특히 고가 ...
- 2026-08-13
-

- [이슈 체크] 무선통신서비스, AI 기지국·데이터센터 투자 본격화…SKT·LGU+ 수혜 기대
- 출처: 하나증권, 2026년 7월 29일국내 통신업종이 양호한 2분기 실적과 인공지능(AI) 네트워크 투자 확대를 바탕으로 하반기 투자 매력이 높아질 것이라는 전망이...
- 2026-07-29
-
- [버핏 리포트] KT, 자회사 실적 기여도 긍정적 전망...시장 컨센서스 소폭 하회 예상 - KT
- 메리츠증권은 KT(030200)에 대해 무선 서비스수익은 감소할 것으로 전망하지만 KT클라우드 실적 성장을 근거로 투자의견 ‘매수’와 적정주가 7만4000원을 유지했...
- 2026-07-16
-
- [버핏 리포트] KT, 2027 실적 핑크빛 전망 ...다만 단기 밸류에이션 매력도 ↓ - 하나
- 하나증권은 KT(030200)에 대해 장기 실적 전망과 규제 환경 개선, 밸류에이션 매력을 근거로 투자의견 ‘매수’와 목표주가 7만6000원을 유지했다. 다만 2분...
- 2026-07-14
-
- [버핏 리포트] KT, 'AX 인프라 투자' '주주환원 확대'...하반기 실적 개선 뒷받침 - SK
- SK증권은 KT(030200)에 대해 정보유출 관련 비용 부담이 2분기를 기점으로 마무리 단계에 들어가고, 인공지능 전환(AX) 인프라 투자와 주주환원 확대가 하반기 실...
- 2026-07-08
-
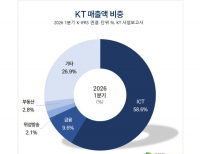
- [버핏 리포트] KT, 2Q26 역기저 효과로 인한 실적 감소… 2026~27 대전 프로젝트 관련 부동산 수익 기대 – 대신
- 대신증권은 2일 KT(030200)에 대해 2분기 실적이 전년동기대비 감소했으나 이는 지난해 일회성 수입으로 인한 역기저 효과 때문이고 올해부터 내년 중 대전 프로...
- 2026-07-02
-
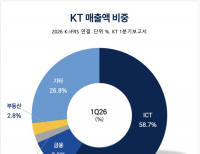
- [버핏 리포트] KT, 주주환원 가장 적극적…기업가치 재평가 기대 - 대신
- 대신증권이 30일 KT(030200)에 대해 무선사업 성장세는 일시적으로 둔화되겠지만 유·무선과 기업(B2B), 자회사 전반의 안정적인 실적을 바탕으로 적극적인 주...
- 2026-06-30
-
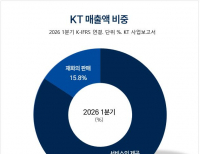
- [버핏 리포트] KT, 7월 박스권 대응 필요...저점 매수 이외 매력 포인트 없어 - 하나
- 하나증권은 KT(030200)에 대해 장기 실적 전망과 규제 환경 개선, 밸류에이션 매력을 근거로 투자의견 ‘매수’를 유지하고 목표주가 7만6000원을 제시했다....
- 2026-06-23
-

- [버핏 리포트] KT, 저평가 매력 뚜렷…내년 바라보는 장기 투자 유효 - 하나
- 하나증권이 28일 KT(030200)에 대해 "본사 및 연결 영업이익의 증가 추세가 지속되고 있으나, 단기 주가 상승을 이끌 재료가 부족하다"며 투자의견 '매수'와 ...
- 2026-05-28
-
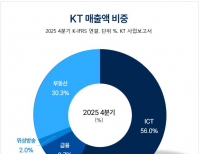
- [버핏 리포트] KT, '기대배당수익률 4%' 장기 저점 매수 기회...DPS 상승 기대는 어려워 - 하나
- 하나증권은 KT(030200)에 대해 기대배당수익률, 멀티플 등에서 저평가 구간인 것을 근거로 목표주가 '매수'를 유지하고 목표주가 7만6000원을 제시했다. KT의...
- 2026-05-14
-
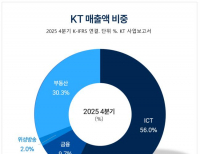
- [버핏 리포트] KT, AX 사업 확대로 중장기 성장 시동…주가 하방 탄탄 - 삼성
- 삼성증권이 13일 KT(030200)에 대해 "AX 사업 확장으로 중장기 성장성이 강화됐고, 주주환원 확대 의지가 긍정적"이라며 투자의견 '매수'와 목표주가 7만3000...
- 2026-05-13
-

- [버핏 리포트] KT, 지속적인 자사주매입이 주가 상승 유도… 데이터센터 사업 가치 반영으로 PER↑ – 유진
- 유진투자증권은 13일 KT(030200)에 대해 지속적인 자사주매입이 주가 상승을 유도할 것이고 데이터센터 사업 가치가 반영되며 PER도 높아질 것이라며, 투자의견 &l...
- 2026-04-14
-

- [버핏 리포트] KT, '1분기 실적 부진 전망' '단기적 호재 없다'...PBR은 여전히 낮다 - 하나
- 하나증권은 13일 KT(030200)에 대해 PER(주가수익비율), PBR(주가순자산비율) 밸류에이션 매력도를 근거로 투자의견 ‘매수’를 유지하고 목표주가 7만6000원을 제시...
- 2026-04-13
-
- [버핏 리포트] KT, '통신 3사 중 1등 성적표'...올해 8400억 주주환원 기대 - 대신
- 대신증권이 25일 KT(030200)에 대해 "5G 도입 후 수익률과 재투자수익률 모두 3사 중 1위를 차지했다"며 투자의견 '매수'와 목표주가 7만4000원을 '유지'...
- 2026-03-25
-
- [버핏 리포트] KT, '5G 투자 끝' 이익 회수기 진입... 2029년까지 안정적 성장 - NH
- NH투자증권이 19일 KT(030200)에 대해 "5G 투자 시기가 끝나고 이익 회수기가 시작돼 한국을 포함한 글로벌 통신사들의 주가 상승이 이어지고 있다"며 투자 의견 '...
- 2026-02-19
-
- [버핏 리포트] KT, 본업 견조하고 주주환원 매력적...자사주 소각 시 '배당 상승' 기대 - SK
- SK증권이 11일 KT(030200)에 대해 "지난해 4분기 양호한 실적과 주주환원을 보였고 올해도 주주환원 기대감이 높게 나타난다"며 투자의견 '매수'를 유지하고 ...
- 2026-02-11
-
- [버핏 리포트] KT, 기업가치 향상 주력...주당 배당금 발표로 저평가 해소 - 하나
- 하나증권이 6일 KT(030200)에 대해 "신임 경영진이 기업가치 향상에 주력하는 상황에서 주당 배당금(DPS)이 오를 것"이라며 투자의견 매수를 '유지'하고 목표주가...
- 2026-01-06