기사 메일전송
3마리 토끼를 잡아볼까?(홍순화의 주식 톡톡)
  • 홍순화
  • 기사등록 2018-06-07 10:44:39
  • 업데이트 2023-08-29 13:20:32
  • 목록 바로가기목록으로
  • 링크복사
  • 구글 선호 출처로 추가
  • 댓글
  • 인쇄
  • 폰트 키우기 폰트 줄이기

기사수정


3마리 토끼를 잡아볼까?

국내 교육시장은 학령인구 감소의 영향으로 역성장 국면에 진입한 가운데 지속적인 M&A 를 통해 성장기조를 이어가고 있는 기업이 있습니다.

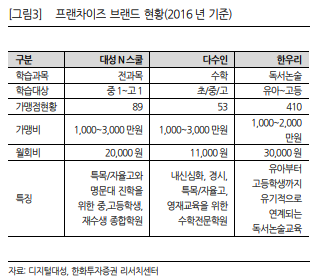
한우리 독서토론논술, 대성학원, 비상에듀 .... 이 브렌드를 아시나요?

성장기의 두 자녀를 둔 저는 익숙한 이름들입니다. 더 나아가 브렌드에 대한 신뢰감도 높습니다.


M&A를 통한 성장세

위 브랜드를 보유한 기업이 디지털 대성입니다.

2000년 설립된 디지털대성은 교육관련물의 제조, 판매, 대여사업과 더불어 인터넷을 통한 교육서비스 및 학원프랜차이즈 사업을 영위하는 업체로 2003년 상장되었습니다.

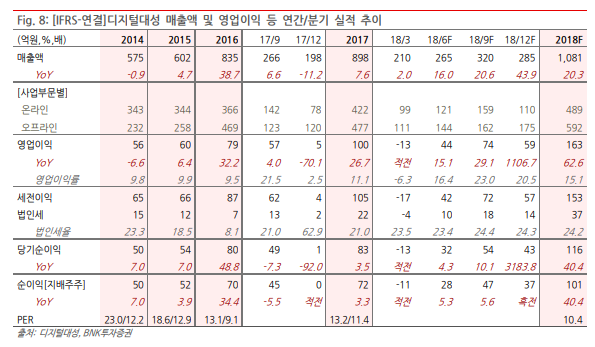
디지털 대성의 사업은 크게 온라인사업과 오프라 인사업으로 나뉘는데, 2017년 3분기 기준 온라인과 오프 라인 사업의 매출 비중은 온라인 49.04%, 오프라인 50.96%입니다.

2011년 티치미, 2012년 비상에듀 온라인사업부, 2015년 한우리논술교육 등 지속적인 M&A를 통해 성장기조를 이어가고 있습니다.


디지털대성

사진 = 디지털대성 홈페이지


해외시장 개척의 수익확대

해외시장 진출에도 박차를 가하고 있어 자회사 한우리 열린교육은 미국 최대 온라인 교육업체인 ‘르네상스 러닝’과 4년간 베트남에서 온오프라인 영어교육 사업을 진행하기로 독점 판매 계약을 체결했습니다.

베트남 교육 시장에 진출한 국내 교육업체들에 대해 시장에서는 기대감과 실망감이 혼재되어 있지만, 이미 15년 3월 베트남 시장에 진출해 베트남의 공무원과 교원의 교육을 담당하는 하노이중앙공산당학교와 독서문화사업 및 독서교육에 관한 MOU를 체결했고, 17년 3월 베트남 하노이 소재 사립학교 세 곳에서 한우리독서논술의 시범교육을 시작했습니다.

앞으로의 사업은 3년이라는 실험과정 토대 위에 수익사업의 본격화로 보는 견해가 큽니다.


2018년에도 추가적인 M&A를 통해 교육 콘텐츠 분야로의 영역 확대가 예상되는 가운데 2018년 예상실적 기준 PER 9.3배 수준으로 동종업종대비 저평가로 평가받고 있습니다.

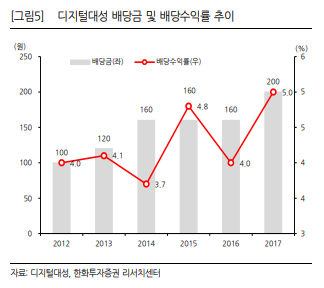
배당에 있어서도 2012년 이후 꾸준히 배당을 실시하여 2017년 200원의 현금 배당을 실시하였으며, 지난 5년 배당평균 수익률은 4.38%로 배당주로써의 매력 또한 높다고 할 수 있습니다.

20180605152821

20180605152933 20180605152945

20180605155211


대성의 브랜드 파워

국내 학생수 감소와 업체간 경쟁이 지속되는 사교육 시장에서 디지털대성 매출의 약 40%를 차지하는 온라인 사업부문은 대학 입시를 준비하는 학생들을 대상으로 하고 있는데다 ‘대성학원’이라는 브랜드에 맞게 상위권 학생들을 타겟팅하고 있습니다.

명문대에 진학하고자 하는 학생수는 전체 학생수 감소의 영향을 덜 받아 학령인구 감소에 대한 우려에서 상대적으로 자유로운 편입니다. 입시 명문으로 일컬어지는 대성학원의 브랜드파워와 인지도, 50년에 걸쳐 쌓인 운영 능력은 양호한 실적의 기반이 되고 있으며, 앞으로도 시장을 리드하는 경쟁력이 될 것으로 보여집니다.


우수한 재무구조와 건조한 실적성장, 배당의 매력까지..

내 아이를 키우면서 다양한 서비스를 받아본 엄마의 마음으로 디지털대성의 성장을 지켜봅니다. 

20180605155317

ihs_buffett@naver.com

'버핏연구소' 구독하기

개인정보 수집 및 이용

뉴스레터 발송을 위한 최소한의 개인정보를 수집하고 이용합니다. 수집된 정보는 발송 외 다른 목적으로 이용되지 않으며, 서비스가 종료되거나 구독을 해지할 경우 즉시 파기됩니다.

광고성 정보 수신

제휴 콘텐츠, 프로모션, 이벤트 정보 등의 광고성 정보를 수신합니다.
관련기사
0
  • 목록 바로가기
  • 인쇄


최신뉴스더보기
많이 본 뉴스더보기
  1. [버핏 리포트] 삼성SDI, 3분기 본업 흑자 확인...'대형 배터리' 성장·'결합 전지' 정산이익 반영 - DS DS투자증권은 삼성SDI(006400)에 대해 이번 3분기 본업 흑자전환과 일회성 정산 이익으로 컨센서스를 웃돌고 오는 4분기에도 ESS 중심 성장이 이어질 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향 조정했다. 삼성SDI의 전일 종가는 56만2000원이다.최태용 DS투자증권 연구원은 "삼성SDI의 이번 3분기 매출...
  2. [버핏 리포트] LG전자, 3Q 실적 부진에도 냉각솔루션·전장 등 신사업 모멘텀 명확 - 삼성 삼성증권이 8일 LG전자(066570)에 대해 "원재료비·물류비·환율 및 매출 인식 시점 등으로 3분기 실적 변동성은 확대되었으나, AI 데이터센터 냉각솔루션과 전장 부품 등 핵심 신사업의 방향성은 매우 명확하다"며 투자의견 '매수'를 유지하고 목표주가를 25만원으로 '상향'했다. LG전자의 전일종가는 20만8000원이다.이종욱 삼...
  3. [원자재] 코델코, 구리 생산량 부풀렸나… 2개 사업부 과대계상 정황 칠레 국영 구리 생산업체 코델코(Codelco)가 내부 감사에서 생산량 과대계상 정황을 추가로 확인했다. 같은 물량이 여러 사업부의 생산량으로 중복 집계됐을 가능성이 제기됐다. 과대계상 규모가 확인되면 세계 구리 광산 공급량 추정치도 하향 조정될 수 있다.문제가 확인된 곳은 미니스트로 알레스(Ministro Hales)와 살바도르(Salvador) 사업부다. ...
  4. [버핏 리포트] 한미약품, AI가 설계한 신약 빅파마가 품었다...23억달러 기술이전 성과 - iM iM증권은 한미약품(128940)에 대해 자체 AI(인공지능) 플랫폼으로 설계한 비만 신약 후보물질의 기술이전 성과와 하반기 비만치료제 출시 기대감이 기업가치 상승으로 이어질 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가는 기존 60만원에서 65만원으로 상향했다. 한미약품의 전일 종가는 53만4000원이다.정재원 iM증권 연구.
  5. [장마감] 코스피 2.62%↓(6625.93), 코스닥 0.69%↓(892.27) 8일 코스피는 전일비 177.97포인트(2.62%) 하락한 6625.93pt로 마감했다. 이날 개인은 3조5975억원 순매수했고, 외국인과 기관은 각각 2조4407억원, 1조9333억원 순매도했다.코스닥은 전일비 6.16포인트(0.69%) 하락한 892.27pt로 마쳤다. 이날 개인과 외국인은 각각 488억원, 559억원 순매수했고, 기관은 963억원 순매도했다.임정은 KB증권 연구원은 KB리서치 장.
모바일 버전 바로가기