Update2026.10.26 월

[버핏연구소=김승범 기자] 지난 6일 삼성전자(005930)와 LG전자(066570)의 2분기 잠정 실적을 발표했다. 두 기업 모두 스마트폰 사업의 부진으로 시장 기대치를 하회하는 실적을 나타냈다. 이런 가운데 핸드셋 업종에 대한 우려감이 높아지고 있다.
9일 관련업계에 따르면 삼성전자의 2분기 스마트폰 판매량은 7300만대로 전분기 대비 7.9% 감소한 것으로 전망된다. 지난해 같은 기간 보다 8.0% 감소했다. 갤럭시S9 판매 부진과 보급형 영역의 신모델 출시 지연 때문으로 풀이된다.
또 LG전자의 2분기 스마트폰 판매량은 전분기대비 6.4% 증가한 1213만대로 추정된다. 전년 동기 대비로는 8.8% 줄어들었다. 프리미엄 G7 출시가 판매량 증가에 기여했으나, 전반적으로 스마트폰 시장의 정체와 경쟁 심화로 MC 부문의 적자가 지속된 것으로 예상된다.
올해 2분기 스마트폰 시장은 애플 아이폰X, 삼성전자 갤럭시S9, LG전자의 G7 등 프리미엄 스마트폰 판매 부진이 이어졌다는 평가다.
이에 스마트폰 판매량에 큰 영향을 받는 핸드셋 업종에 대한 우려감도 높아졌다. 특히 휴대폰 부품업체의 실적 부진으로 이어질 전망이다.
올해 듀얼 카메라, SLP 등 부품 가격 상승에도 불구하고 전체 판매량 감소로 공장 가동률이 하락할 것으로 분석된다.
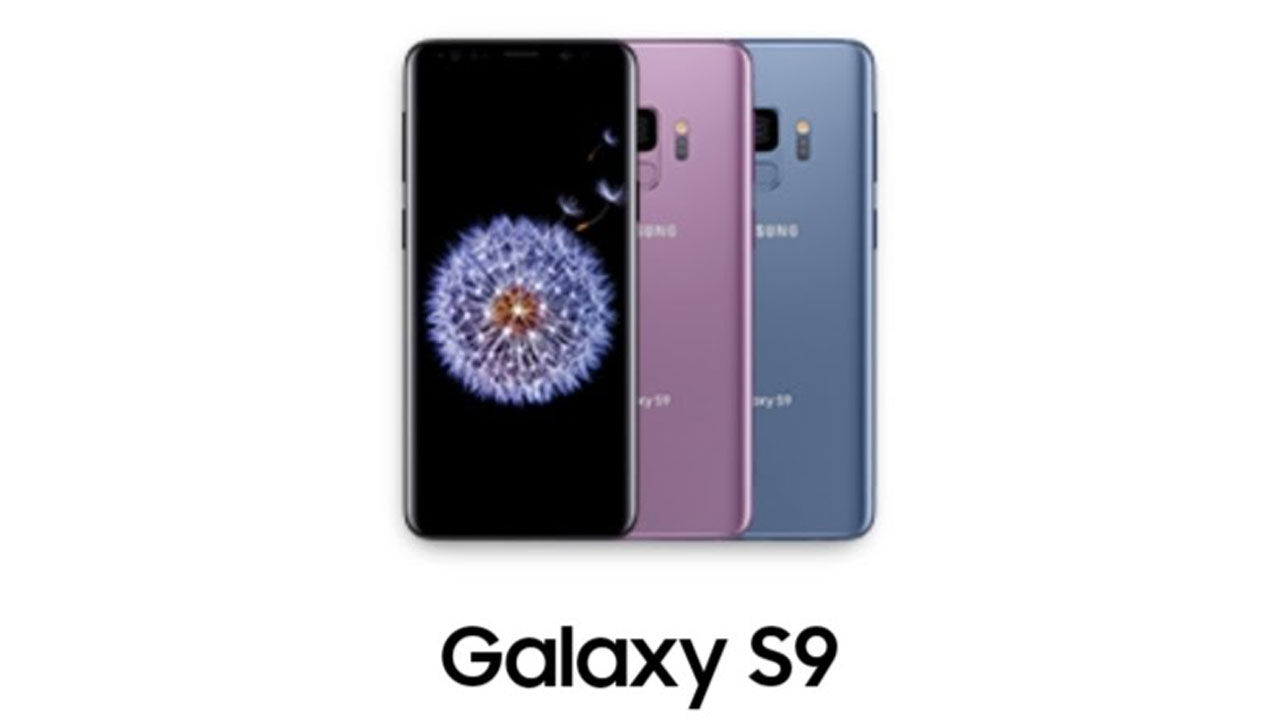
삼성전자 갤럭시S9. 사진 = 삼성전자 홈페이지
핸드셋 업종 가운데 삼성SDI(006400), LG이노텍(011070), 삼성전기(009150) 등 차별된 제품을 보유하고 있는 종목에 주목하라는 분석이 나왔다.
대신증권의 박강호 애널리스트는 『올해 하반기 애플 아이폰(3개) 및 삼성전자 갤럭시노트9 등 신모델 출시로 스마트폰 시장이 2분기 대비 개선될 것』이라며 『다만 하드웨어 차별화 부재, 교체주기 지연 등을 감안하면 판매량은 전년대비 증가가 힘들 것』이라고 분석했다.
그는 『차별된 제품 보유로 시장 확대(공급부족, 가격 상승 등) 수혜를 입는 종목에 주목해야 한다』며 『2분기 및 하반기 이익이 상향되는 업체를 중심으로 선별적인 비중 확대 전략을 취해야 한다』고 설명했다. 삼성SDI, LG이노텍, 삼성전기 등을 선호주로 제시했다.
삼성SDI는 국내외에서 ESS(에너지저장장치) 수주 증가로 올해 영업이익이 1545억원으로 컨센서스(1192억원)를 상회할 것으로 전망된다. 또 폴리머전지는 삼성전자 내 점유율 증가 등 소형전지의 마진율도 양호할 것으로 전망된다.
LG이노텍은 하반기에 본격적인 매출 및 이익 성장이 기대된다. 전략거래선향 3D 센싱 및 듀얼(2개) 카메라를 공급 예정이기 때문이다. 또 내년 전략거래선이 프리미엄 모델(1개)의 후면에 트리플(3개) 및 3D센싱 카메라를 동시에 적용 가능성도 상존하고 있다.
삼성전기는 적층세라믹콘덴서(MLCC) 가격 상승 및 제품 믹스 효과로 2018년 2분기 영업이익은 1810억원으로 컨센서스(1754억원) 상회할 전망 전망이다. 또 MLCC 호황 속에 삼성전자가 2019년에 트리플(3개) 카메라를 적용이 예상돼 이익 증가가 기대된다.
ksb@buffettlab.co.kr
[ⓒ무단 전재 및 재배포 금지]
-------------------------------------------------------
[공지]
-------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>