
Update2026.09.18 금

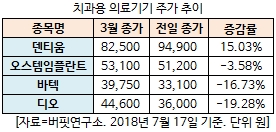
[버핏연구소=김진구 기자] 1분기 이후 치과용 의료기기 업체들의 주가가 상반된 모습을 보였다. 덴티움(145720)의 주가가 상승세를 보인 반면 오스템임플란트(048260)와 바텍(043150), 디오(039840)의 주가는 약세를 보여왔다.
18일 한국거래소에 따르면 덴티움은 전날 9만4900원에 장을 마감했다. 3월 말 이후 덴티움의 주가 상승률은 15.03%에 이른다. 특히 덴티움은 전날 9만7000원까지 상승하며 52주 신고가를 기록하기도 했다.
반면 오스템임플란트는 전날 5만1200원에 장을 마감하며 같은 기간 3.58% 하락했다. 바텍과 디오의 주가는 같은 기간 각각 16.73%, 19.28% 하락했다.
치과용 의료기기 사업을 영위하는 4개 업체들의 주가가 차이를 보이는 이유는 무엇일까?
국내 치과용 의료기기 시장은 전세계 시장에서 가장 성장한 시장 중 하나다. 포화된 국내 치과용 의료기기 시장은 과거처럼 폭발적인 성장이 이어지기는 쉽지 않을 것으로 보인다.
이에 국내 업체들은 중국, 일본, 인도 등 해외 시장 진출을 통해 외형 확대 전략을 취하고 있다. 트깋 국내 제품들은 높은 품질을 갖췄음에도 글로벌 경쟁업체 대비 가격 경쟁력을 갖추면서 성공적으로 자리잡고 있다.
국내 임플란트 시장점유율 2위인 덴티움은 중국을 중심으로 고성장세를 이어가고 있다. 덴티움의 중국 매출은 지난 3년간 연평균 38.9% 성장했
다. 현재 덴티움의 중국 시장 점유율은 약 13% 수준으로 점유율 3위를 기록 중이다.
또 덴티움은 중국 외에도 중동, 인도, 독일, 러시아, 미국, 태국, 싱가폴, 대만 등 아시아 및 유럽 시장에서 15개 해외 현지법인을 운영하며 적극적인 영업활동을 진행하고 있다. 여기에 올해 이란, 터키, 베트남 등에 신설법인을 설립해 수출 고성장세를 유지한다는 전략이다.
덴티움 외에 주가가 하락한 업체들은 밸류에이션 매력으로 주가 상승이 기대된다. 이들은 역사적 저점 수준의 밸류에이션을 기록하고 있다. 오스템임플란트는 25.3배, 바텍과 디오는 각각 12.5배, 20.5배 수준에서 거래되고 있다.
우선 바텍은 전세계 3위의 치과용 엑스레이 전문 기업으로 품질과 가격 경쟁력을 겸비한 독자 브랜드 Green 시리즈로 글로벌 점유율이 빠르게 상승하고 있다. 최근 바텍은 수출 증대로 글로벌 시장 점유율 1위에 도전하고 있다. 특히 바텍은 국내뿐만 아니라 유럽과 북미에서 인기를 끌면서 성장세가 이어지고 있다.
또 바텍은 최근 중국 현지 경쟁 사가 가격경쟁력을 내세워 시장 점유율을 확대해 나가고 있다. 2018년 6월 주력제품인 3D 스마트의 판매허가 취득으로 가격 경쟁력 제고에 의한 시장 침투가 기대된다.
한편 임플란트 업체 오스템임플란트와 디오는 정부의 임플란트 정책에 대한 수혜가 예상된다. 이달부터 65세 이상 노인이 건강보험 적용으로 본인부담 금액이 50%에서 30%까지 하락하게 된다.
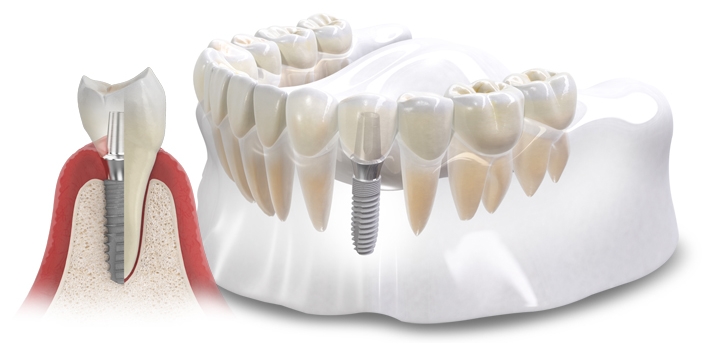
덴티움 임플란트. 사진 = 덴티움 홈페이지
kjg@buffettlab.co.kr
[ⓒ무단 전재 및 재배포 금지]
-------------------------------------------------------
[공지]
-------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














