
Update2026.11.19 목

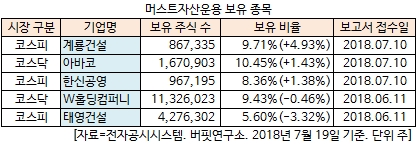
[버핏연구소=김승범 기자] 머스트자산운용이 최근 2개월(2018.5.19-2018.7.19) 동안 5개 종목에 대한 지분 변동을 공시했다. 머스트자산운용은 계룡건설(013580)의 지분을 가장 크게 확대한 것으로 나타났다.
19일 금융감독원 전자공시시스템에 따르면 머스트자산운용은 계룡건설의 주식을 42만6663주(4.78%)에서 86만7335주(9.71%)로 44만672주(4.93%) 확대했다고 공시했다. 머스트자산운용은 지난달 11일 계룡건설의 지분 9.88%에서 4.78%로 축소한 바 있다. 지난 5월 31일 계룡건설의 주가가 3만3250원까지 오르며 52주 신고가를 기록한 이후 낙폭이 더해지면서 비중을 다시 늘린 것으로 풀이된다.
또 머스트자산운용은 아바코(083930)와 한신공영(004960)의 주식 비중을 각각 1.43%, 1.38% 확대했다.
반면 머스트자산운용은 태영건설(009410)의 보유 주식을 8.92%에서 5.60%로 3.32% 줄이며 지분 축소폭이 가장 컸다. 또 머스트자산운용은 W홀딩컴퍼니(052300)의 보유 지분을 0.46% 축소했다.
머스트자산운용이 비중을 가장 많이 늘린 계룡건설은 1978년 설립된 기업이다. 건축 및 토목부문에서 도급공사 및 자체공사를 실시하고 있고 다양한 시공경험과 우수한 품질을 바탕으로 국내 도급순위 17위 건설사로 성장했다.
계룡건설의 사업부문은 건축계약공사부문, 토목계약공사부문, 분양부문, 유통부문, 해외부문, 스포츠레저부문으로 구성된다.
계룡건설은 최근 관공사 중심으로 도급사업 수주를 확대하면서 기대감이 커지고 있다. 특히 정부의 도시재생이 본격적으로 추진되면서 대전 지역을 사업 기반으로 한 계룡건설의 수혜가 전망된다.
하나금융투자의 채상욱 애널리스트는 『지난 1분기 실적은 매출액 4626억원, 영업이익 205억원으로 전년 동기 대비 각각 1.4%, 31.7% 증가했다』며 『1분기 실적을 통해 2분기 및 올해부터 2020년까지 흐름은 건축과 토목 부문의 영업이익률이 상승할 것』이라고 분석했다.
이어 『지난해 연간으로 1.7%의 영업이익률을 보이던 건축부문은 올해 1분기에 2.5%로 상승했고, 연간 기준 2.5%대 이상 달성이 가능할 것』이라며 『건축부문에서 매출이 증가하면서 생산성향상과 규모의 경제 효과가 다소 나타나는 것』이라고 설명했다.
또 『분양부문은 1분기 중 종료한 자체사업장의 원가 상승으로 1분기 영업이익률이 10.6% 하락했다』며 『하반기로 갈수록 지난해 4분기에 분양했던 시흥 장현지구의 매출화율이 가팔라지므로, 2분기까지는 분양이익이 다소 감소할 것』이라고 전망했다.
그는 『최근 계룡건설은 관공사 중심으로 도급사업 수주를 확대하면서 연내 2조원 이상의 건설수주도 달성 가능할 것』이라며 『특히 서울의 재개발 사업을 수주하면서 수주영토를 경기-서울권역으로 확대시킨다는 점에서 전국구 건설사로의 도약도 기대된다』고 평가했다.
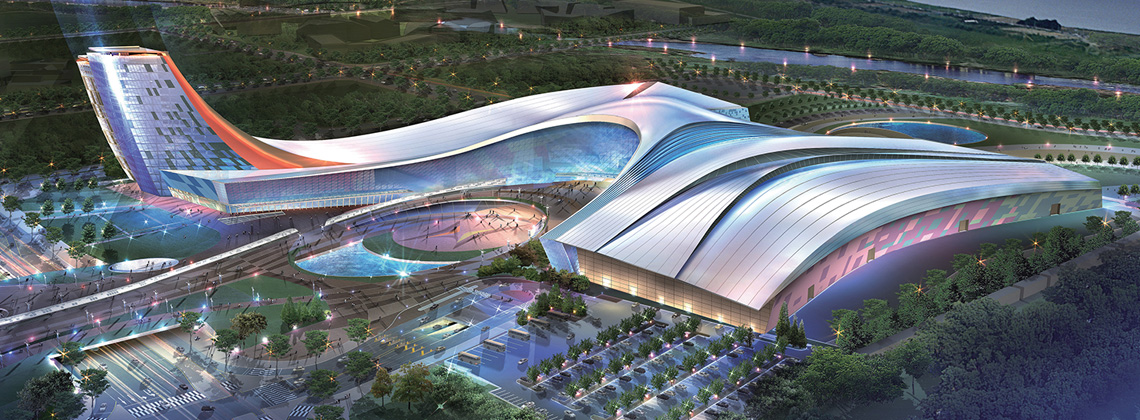
킨덱스제2전시장 사진 = 계룡건설 홈페이지
ksb@buffettlab.co.kr
[ⓒ무단 전재 및 재배포 금지]
-------------------------------------------------------
[공지]
-------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














