Update2026.10.26 월

[버핏연구소=김진구 기자] 반도체 업종에 대한 평가가 엇갈리고 있다. 주력 메모리 반도체 D램 가격 하락으로 반도체 업황이 고점에 진입했다는 우려감이 있는 반면, 이는 일시적 현상으로 하반기 반도체 업황이 견조한 흐름을 이어갈 것이라는 분석이 있다.
24일 시장조사업체 D램익스체인지에 따르면 D램(DDR4 8Gb (1G*8) 2133/2400 MHz)의 23일 현물가격은 7.933달러를 기록하며 올해 들어 가장 낮운 수준으로 떨어졌다.
이는 올해 초 기록했던 최고가 9.65달러보다 17.8% 떨어진 가격이다. D램의 현물가격은 올해 9.592달러로 출발해 계속 9달러대를 유지하다가 3월 중순 8달러대로 내려섰다. 이후 지속적인 하락세를 보이며 지난 18일 처음으로 7.979달러를 기록하며 7달러대를 나타냈다.
지난 2년 간 반도체 시장의 호황을 이끌었던 D램 가격이 하락세를 기록하면서 반도체 업황에 대해 우려감이 커졌다. 특히 올해 하반기 완공되는 중국 기업의 메모리 생산량이 증가하면서 공급과잉으로 D램가격 하락세가 커질 전망이다. 푸젠진화와 허페이창신이 D램을 각각 6만장과 10만장 생산할 계획이다.
메리츠종금증권의 김선우 애널리스트는 『지난 2년간 D램 호황을 유발한 삼성전자의 수익성 위주 정책이 바뀔 가능성이 크다』며 『올해 4분기부터 삼성전자의 전략 변화가 두드러지면서 D램 판가 하락이 현실화할 것』이라고 분석했다.
그는 SK하이닉스의 내년 영업이익 전망치를 기존 20조9000억원에서 19조원으로 14% 내리고 삼성전자의 내년 영업이익 전망치도 69조2000억원에서 63조5000억원으로 8% 하향했다.
이어 『순수 메모리 업체인 SK하이닉스는 과거 D램 판가 하락 과정에서 삼성전자 대비 더 큰 주가 하락 폭을 보였다』고 설명했다.
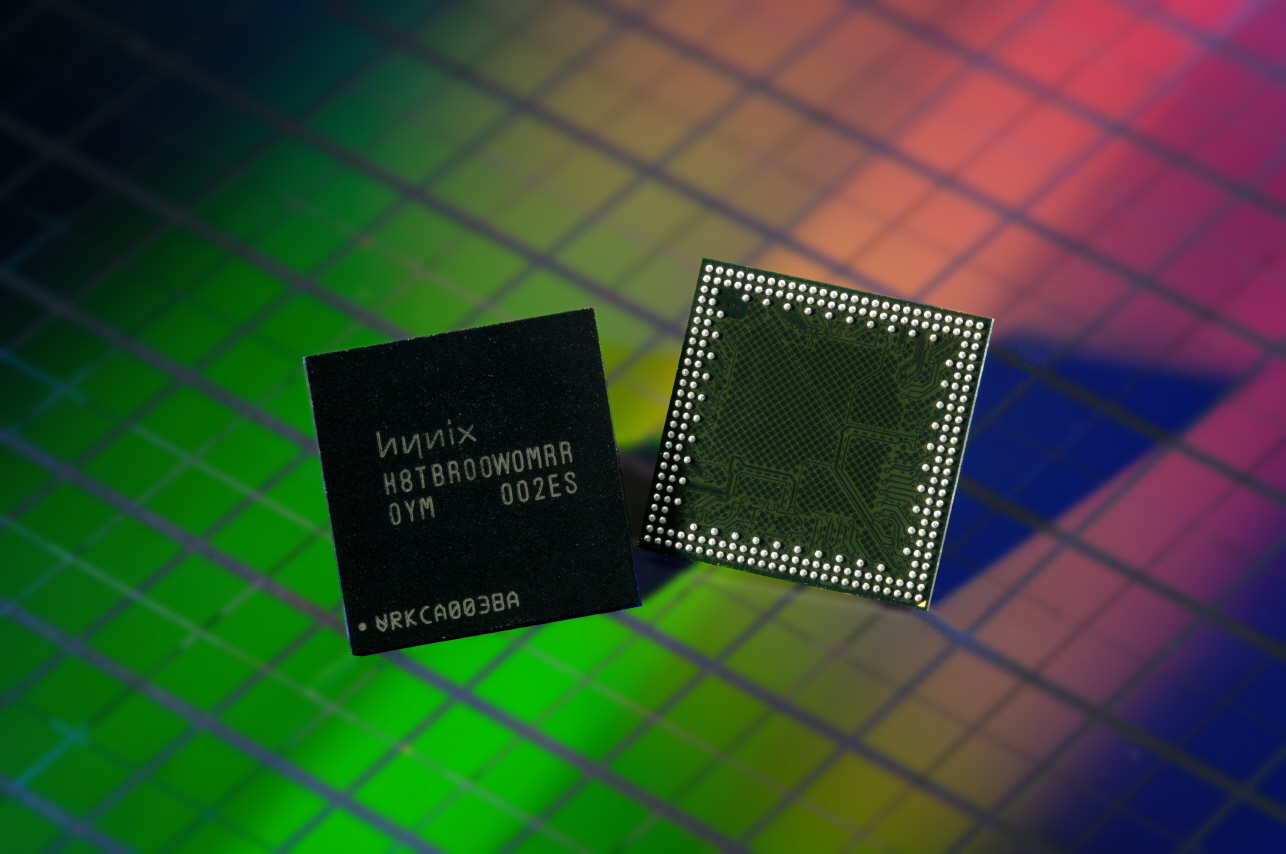
SK하이닉스 D램
하지만 반도체 업황 고점 우려감은 과도하다는 증권사 분석도 여전히 많다.
키움증권의 박유악 애널리스트는 『반도체 업황의 고점 우려가 재차 부각되며 SK하이닉스 주가가 최근 2거래일간 9.5% 급락했다』며 『수요 탄력적인 공급 증가 전략이 유지되고 있다는 점에 비춰 D램에 대한 긍정적인 시각을 유지하고 있고, 최근 주가 하락도 과도하다』고 평가했다.
또 중국의 메모리 반도체 시장 진입에 대한 과도한 우려도 경계해야 한다는 주장도 나왔다.
유진투자증권의 이승우 애널리스트는 『중국이 자신들의 계획대로 차질없이 기술 개발에 성공한다 해도 2021년 중국의 점유율은 단순 캐파 기준으로 D램 약 10~12%, 낸드 약 13~14% 정도가 될 것』이라며 『기술격차를 감안한 비트 기준 점유율은 약 그 절반 수준인 D램 6~7%, 낸드 8~10% 그칠 것』이라고 전망했다.
kjg@buffettlab.co.kr
[ⓒ무단 전재 및 재배포 금지]
-------------------------------------------------------
[공지]
-------------------------------------------

버핏연구소에서 제공하는 기업뉴스를 빠르게 검색할 수 있습니다.
- 텔레그램 설치 다운로드 https://tdesktop.com/win
- 버핏연구소 텔레그램 주소 https://t.me/buffettlab
※ 텔레그램 설치 후 버핏연구소 텔레그램 주소로 접속합니다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>