
Update2026.09.19 토

[한경탐사봇] 디지털 영상기기 전문 아이디스(143160)가 2분기 영업손실을 기록하며 적자전환했음에도 불구하고 주가는 오히려 상승해 52주 신고가를 기록했다.
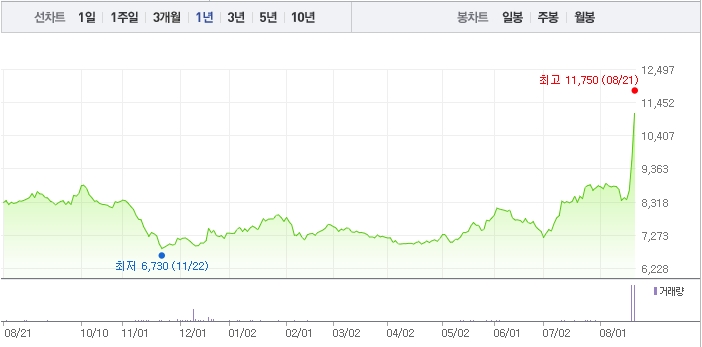
최근 1년간 아이디스 주가 추이. [이미지=네이버]
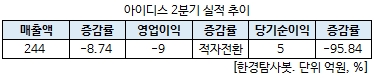
◆ 2분기 영업손실 9억원, 적자전환
아이디스는 지난 2분기 연결기준 영업손실 9억원을 기록해 적자전환했다. 같은 기간 매출액과 당기순이익은 전년 동기 대비 각각 8.74%, 95.84% 감소한 244억원, 5억원으로 집계됐다.
2분기 매출 기준으로 주요 제품의 매출 비중은 IP Camera(네트워크 카메라)가 34.6%로 가장 높았고, NVR(네트워크 영상저장장치)(25.8%), DVR(아날로그 영상저장장치)(11.7%), 기타(27.8%) 등으로 구성되고 있다.
그동안 매출 대부분이 CCTV 카메라가 촬영한 영상을 디지털로 변환하여 저장하는 장치인 DVR에서 발생했다. 최근 네트워크 영상장비의 수요 증가로 인해 IP Camera와 NVR, VMS 등 Network 제품 매출이 증가했다.
아이디스의 실적 부진은 최근 중국산 저가 CCTV 카메라 판매가 증가했기 때문이다. 중국 하이크비전, 다후아 등 중국 CCTV 업체들은 값싼 제품을 앞세워 점유율 확대를 추진하고 있다.
또 아이디스는 출동경비업체의 ODM(제조업자 개발생산 방식)의 수요가 감소해 실적 부진으로 이어졌다는 평가다. 아이디스의 2016년과 2017년 국내 ODM 매출 성장률은 각각 49%, 28% 감소했다.
이에 아이디스는 7월부터 출동경비사향 저가형 CCTV모델을 개발했다. 기존 제품 대비 40% 이상 매출 원가를 낮춰, 중국의 저가 모델과 경쟁을 벌인다는 계획이다.
◆ 하반기 실적턴어라운드 전망에 주가 상승
아이디스는 하반기부터 국내 ODM 회복세로 접어들어 실적 턴어라운드가 기대된다. 이에 상반기 실적 부진에도 불구하고 주가가 상승세를 타고 있다.
21일 아이디스는 전일대비 14.79% 급등한 1만1100원에 장을 마감했다. 장중 한 때 1만1750원까지 상승하며 52주 신고가를 기록했다.
아이디스는 경비업체를 대상으로 한 ODM 사업이 큰 비중을 이루고 있다. 국내 보안 서비스 1위 기업인 에스원(012750), ADT캡스 등에 제품을 납품하고 있다.
아이디스에 따르면 국내 영상보안 장비 ODM 시장을 3500억원 규모로 보고 있다. 올해 국내 ODM 물량은 약 30만대 수준으로 전년 대비 약 2배 증가할 것으로 전망했다. 아이디스는 3분기 이후 신제품 8종을 출시해 주요 고객사에 공급 물량을 판매한다는 계획이다.
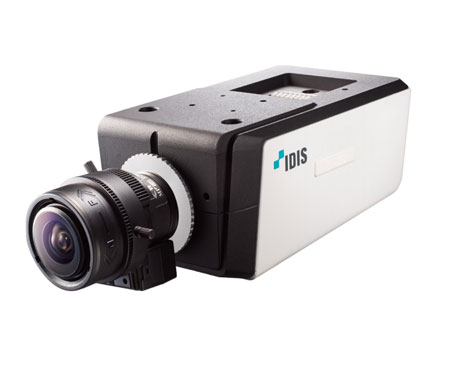
아이디스 네트워크 카메라. [사진=아이디스 홈페이지]
◆ 시총과 유사한 현금성자산, 매력 UP
아이디스의 시가총액은 21일 종가 기준 1190억원이다. 최근 주가 급등으로 아이디스의 시가총액은 꾸준히 상승중이다.
아이디스의 반기보고서 기준으로 현금 및 현금성자산이 430억원을 보유하고 있다. 현금화가 가능한 단기금융상품은 410억원이다. 따라서 아이디스의 순현금은 840억원으로 아이디스의 시가총액과 큰 차이가 없다.
최근 부진한 판매에도 불구하고 아이디스의 순현금은 매년 800~900억원 수준으로 유지하고 있다. 또 아이디스의 부채비율은 11.22%로 양호한 편이다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[143160,아이디스]
#종목[012750,에스원]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














