
Update2026.09.19 토

[한경탐사봇] 패션 기업 F&F(007700)의 2분기 실적 기대치가 높아졌음에도 불구하고 예상치에 부합하는 호실적을 기록했다. F&F는 아웃도어 브랜드 디스커버리와 스포츠 브랜드 MLB의 라이선스를 보유해 실적이 크게 증가했다.
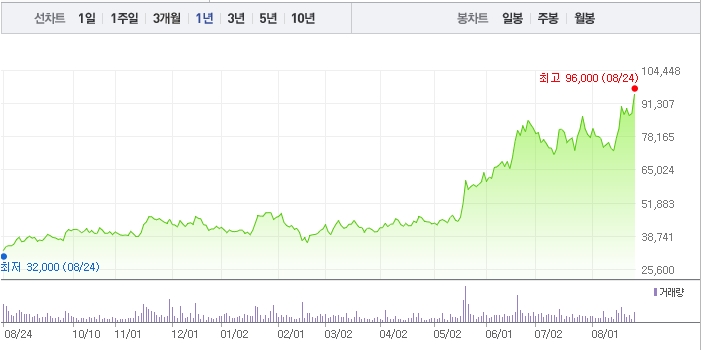
최근 1년간 F&F 주가 추이. [이미지=네이버]
◆ F&F, MLB 성장에 2Q 호실적
F&F는 2분기 실적 성장에 주가가 상승세를 타며 52주 신고가를 기록했다. 24일 F&F는 전일대비 8.45% 상승한 9만5000원으로 장을 마감했다. 장중 한 때 9만6000원까지 오르며 52주 신고가를 기록했다.
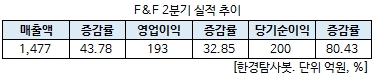
F&F의 2분기 연결기준 영업이익이 전년 동기 대비 32.85% 증가한 193억원을 기록했다. 같은 기간 매출액과 당기순이익은 각각 43.78%, 80.43% 늘어난 1477억원, 200억원으로 집계됐다. 이는 증권사 전망치인 매출액 1276억원, 영업이익 171억원, 당기순이익 134억원을 모두 상회한 수치다.
최근 F&F의 실적 기대치가 점점 상승하고 있음에도 불구하고 전망치를 상회하는 호실적을 기록할 수 있었던 이유는 MLB 성장이 이어졌기 때문이다. F&F의 MLB 사업부문은 전년 동기 대비 81.2% 증가해 2분기 외형 성장을 견인했다. 또 F&F의 또다른 브랜드인 디스커버리도 전년 대비 8.8% 성장했다.
지난해 2월 MLB는 면세점에 입점한 이후 꾸준히 실적이 성장하고 있다. MLB의 면세점 비중은 50%에 달하는데, 면세점 매출액이 3.5배 증가하며 큰 폭의 성장을 이끌었다. 중국인들 사이에서 MLB 제품에 대한 인기가 높아지면서 판매가 증가하고 있다. 특히 MLB 브랜드는 모자에서 강점을 보이고 있는데, 계절성을 타지 않고 이익률이 높다는 장점이 있다.
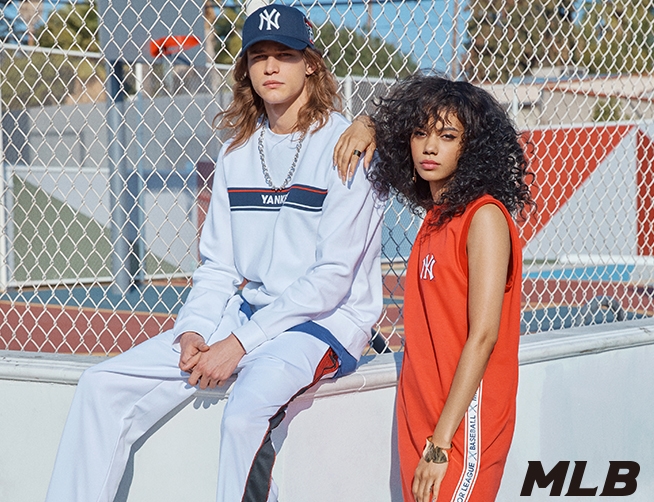
F&F MLB 사업. [사진=F&F]
또 MLB의 홍콩과 마카오 등 해외 매장의 월 매출이 크게 늘었다. MLB의 해외 매장은 지난해 12월 홍콩에 1호점을 시작으로 현재는 홍콩 5개, 마카오 2개 등 7개 매장을 운영하고 있다.
일반적으로 사업 론칭을 시작할 경우 비용 발생으로 적자가 지속되는 경우가 많다. 그러나 F&F는 론칭 6개월 만에 9억원의 흑자를 기록해 빠르게 안착해, 내년부터 이익 기여가 본격화 될 것으로 전망된다. 이에 F&F는 홍콩, 마카오뿐만 아니라 대만, 태국, 말레이시아 등 라인선스 확보를 통해 사업 영역을 확장한다는 계획이다.
◆ 4Q17 롱패딩 열풍에 대한 실적 부담감은 변수
고공 성장세를 이어가는 F&F는 지난해 4분기 실적 급증에 대한 부담감이 변수로 작용하고 있다. 지난해 겨울 롱패딩 열풍으로 디스커버리의 매출이 크게 증가했다.
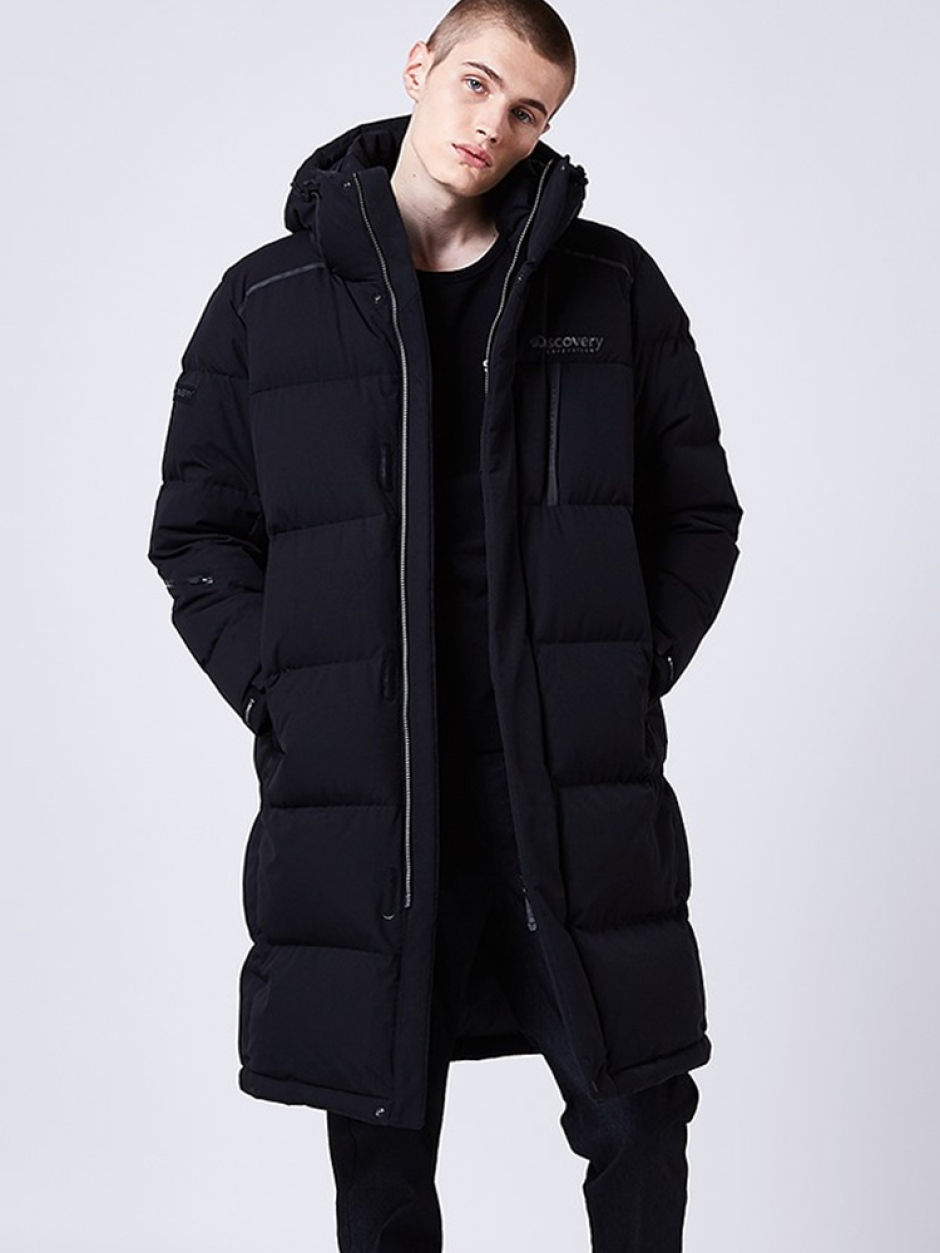
디스커버리 롱패딩. [사진=F&F]
F&F 디스커버리는 지난해 롱패딩으로 30만장 판매해 단일상품으로 역대 최대 판매량을 기록했다. 롱패딩 판매 확대에 4분기 실적이 크게 증가했다. 4분기 매출액이 42.26% 증가한 2427억원을 기록했다. 올해 4분기는 지난해와 같은 성장세가 이어지긴 어렵다는 평가다. 다만 이번 겨울도 지난해처럼 추울 것으로 예상되고 롱패딩을 대체할 만한 상품 개발이 어려운 만큼 롱패딩 판매가 꾸준히 발생할 것으로 예상된다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[007700,F&F]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














