Update2026.10.25 일

[한경탐사봇] 제이콘텐트리(036420)가 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
한경탐사봇의 탐색 결과 최근 1주일 동안 발표된 증권사 리포트 가운데 제이콘텐트리의 목표주가 괴리율이 57.95%로 가장 높았다. 유안타증권의 박성호 애널리스트는 제이콘텐트리의 목표주가를 1만1000원으로 제시하며 전일 종가(9일 기준, 4625원) 대비 57.95%의 괴리율을 기록했다. 나스미디어(089600)(51.17%), 무림P&P(009580)(48.93%), 신대양제지(016590)(47.15%) 등이 뒤를 이었다.
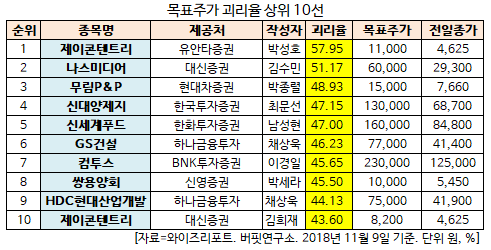
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
◆제이콘텐트리, 올해 최고 실적 예상
제이콘텐트리의 올해 매출액, 영업이익, 당기순이익은 각각 5043억원, 443억원, 356억원으로 전년비 19.99%, 433.03%, 226.61% 증가할 것으로 예상된다. 지난 6일 공시한 3분기 잠정 매출액, 영업이익, 당기순이익은 각각 1570억원, 182억원, 152억원으로 전년비 35.58%, 71.70%, 794.12% 증가했다.
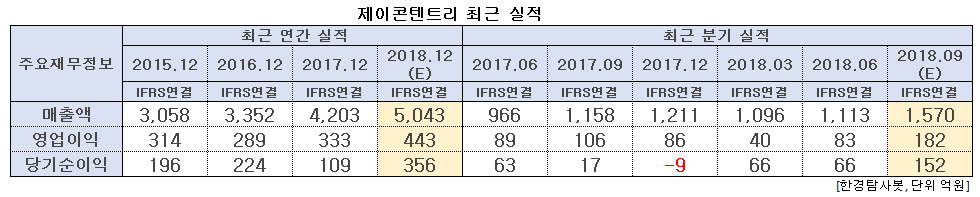
4분기도 호실적이 예상된다. 추석 효과로 극장 이익은 감소하지만 방송 부문이 이를 상쇄시킬 것으로 전망된다.
극장 부문은 지난해 추석효과 및 ‘범죄도시’, ‘신과 함께’ 흥행으로 인한 역기저 부담을 안고 있으나 ATP(평균티켓가격) 상승 효과로 부담은 줄 것으로 추정된다.
방송 부문은 현재 방송 중인 ‘제 3의 매력’, ‘뷰티인사이드’가 국내 넷플릭스에서만 방영되기 때문에 넷플릭스향 판권 수준은 낮을 것으로 보인다. 중국향 추가 판권 인식 여부가 관건이지만 방송에서만 49억원(흑자전환)의 영업이익이 기대된다 중국향 판매 매출은 4분기 방영 드라마가 아닌 구작 위주로 반영될 것으로 예측된다.
그러나 증가하는 실적 대비 주가는 하락했다.
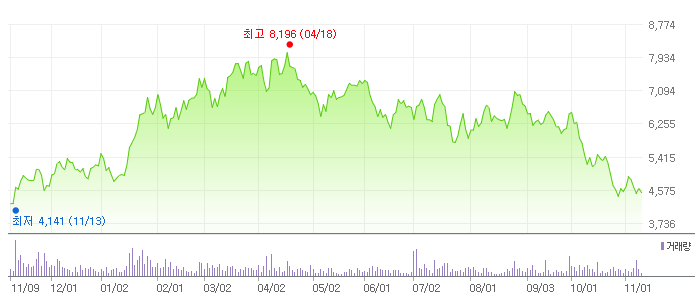
제이콘텐트리 최근 1년 주가 추이. [사진=네이버 증권]
제이콘텐트리의 주가는 지난 4월 신고가(8196원)를 기점으로 우하락하고 있다. 3분기 방송 부문 실적 기대치를 크게 높이기 어려웠기 때문이다. 타사인 스튜디오드래곤은 4분기에도 『알함브라 궁전의 추억』 등의 대작드라마에 대한 기대치가 높게 형성되고 있지만, 이 회사의 라인업 중에선 대작드라마가 없는 관계로 단기 모멘텀을 기대하기 어려운 상황이다. 이 같은 시장 참여자들의 우려에 주가가 하락하고 있는 것으로 추정된다.
그러나 내년 실적은 긍정적이다. JTBC의 대작드라마 2~3편 편성 등이 예정돼 있다.
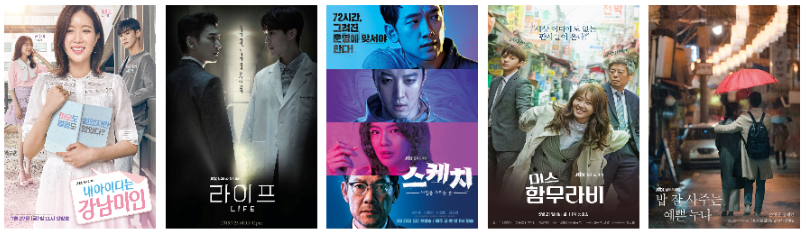
제이콘텐트리가 투자한 드라마. [사진=제이콘텐트리 홈페이지]
제이콘텐트리는 종속회사를 통하여 `메가박스` 극장 운영, ‘JTBC컨텐츠허브’를 통해 방송용 프로그램의 제작 및 유통 등을 영위하고 있다. 매출액 비중은 방송 50.54%, 영화 61.24%, 연결조정 11.78%이며 최대주주는 지분 31.89%의 중앙홀딩스(유)이다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[036420,제이콘텐트리]
#종목[089600,나스미디어]
#종목[009580,무림P&P]
#종목[016590,신대양제지]
#종목[031440,신세계푸드]
#종목[006360,GS건설]
#종목[078340,컴투스]
#종목[003410,쌍용양회]
#종목[294870,HDC현대산업개발]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>