Update2026.10.25 일

[한경탐사봇] 올해 가장 많은 이익을 낼 것으로 기대되는 헬스케어 기업은 덴티움(145720)으로 조사됐다.
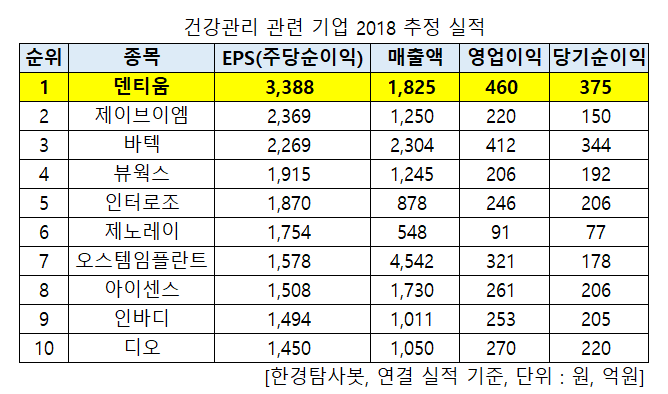
한경탐사봇이 건강관리 관련 기업의 올해 추정 실적을 바탕으로 EPS(주당순이익)를 조사한 결과 1위는 덴티움(145720)(3388원)이었다. 이어 제이브이엠(054950)(2369원), 바텍(043150)(2269원), 뷰웍스(100120)(1915원), 인터로조(119610)(1870원), 제노레이(122310)(1754원), 오스템임플란트(048260)(1578원), 아이센스(099190)(1508원), 인바디(041830)(1494원), 디오(039840)(1450원)가 10위권에 들었다.
EPS란 기업의 당기순이익을 발행주식수로 나눈 값으로 1주당 이익을 얼마나 창출했는지를 보여준다. 기업이 1년간 거둔 이익에 대한 주주의 몫을 의미한다.
◆덴티움, 올해 EPS 3388원 전망
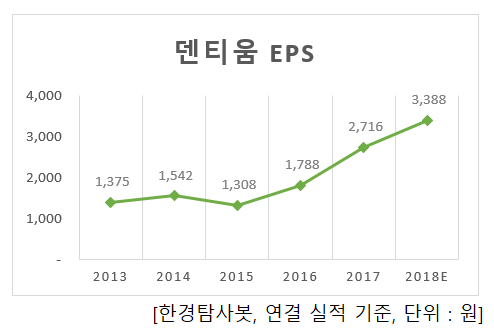
덴티움의 EPS는 2015년 1308원으로 전년(1542원)비 소폭 하락한 후 2016년 1788원, 2017년 2716원을 기록하며 상승세를 보였다. 45개 건강관리 관련 기업 중 2013년 4위, 2014년 2위 2015년 3위, 2016년 3위, 2017년 2위를 차지하며 꾸준히 상위권에 올랐다. 올해도 상승세를 이어갈 것으로 보인다. 추정 EPS는 3388원으로 건강관리 기업 중 1위를 차지할 것으로 기대된다.
◆4년 연속 두자리수 실적 개선
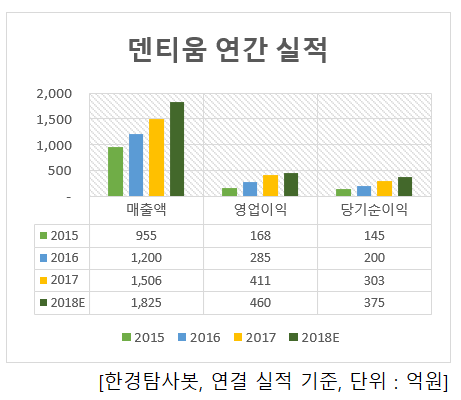
덴티움은 지속적으로 실적이 개선되고 있다. 최근 3년간 매출액, 영업이익, 당기순이익이 모두 증가했다. 3년간 매출액은 연평균 25.58%, 영업이익은 56.92%, 당기순이익은 44.72% 증가했다. 올해 추정 실적은 매출액 1825억원, 영업이익 460억원, 당기순이익 375억원으로 각각 전년비 21.18%, 11.92%, 23.76% 증가가 기대된다.
◆중국 시장 고성장
중국 임플란트 시장은 2015년 1.2억달러에서 2017년 1.6억달러로 연평균 16.6% 성장했다. 향후 인구 고령화와 임플란트 시술 가능 의사 비중 확대로 고성장을 이어갈 전망이다. 덴티움의 중국 매출은 시장 성장과 함께 2014년 128억원에서 2017년 471억원으로 3년만에 약 3.5배 증가했다. 매출 비중은 2014년 16%에서 2017년 31%까지 증가했다. 올해 추정 매출액은 전년비 43% 증가한 673억원, 시장 내 점유율은 전년비 2%p 증가한 24%가 기대된다.
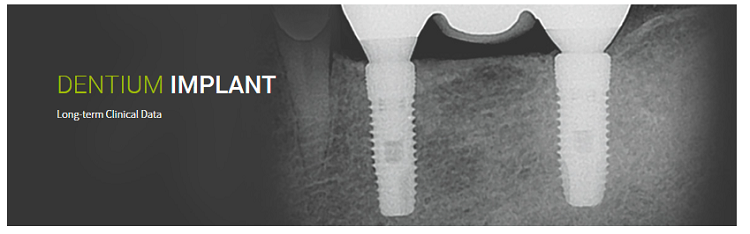
덴티움의 주력 제품인 임플란트[사진=덴티움 홈페이지]
이 회사는 2000년 6월 7에 설립되었으며, 의료용구 제조 및 판매, 의료장비 제조 및 판매 사업을 영위하고 있다. 치과용 의료기기 및 생체재료를 개발, 생산, 판매하는 치과용 의료기기분야의 전문기업으로 주력 제품은 임플란트이다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[145720,덴티움]
#종목[054950,제이브이엠]
#종목[043150,바텍]
#종목[100120,뷰웍스]
#종목[119610,인터로조]
#종목[122310,제노레이]
#종목[048260,오스템임플란트]
#종목[099190,아이센스]
#종목[041830,인바디]
#종목[039840,디오]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>