Update2026.10.26 월

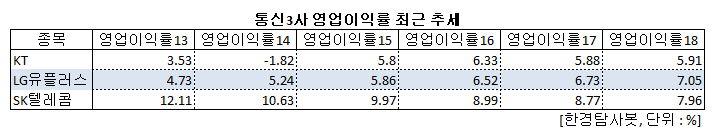
[버핏연구소=이정법 기자] LG유플러스(032640)의 영업이익률 개선이 통신3사 중 가장 꾸준한 것으로 조사됐다.
LG유플러스의 영업이익률은 2013년 4.73%에서 2017년 6.73%로 약 42% 증가했다. 2018년 영업이익률은 7.05%로 예상되며 2017년 대비 영업이익률은 5% 성장할 것으로 예상된다. 6년 연속 영업이익률 증가가 가능할 것으로 전망된다.
LG유플러스는 이동통신사업, 전화, 인터넷, IPTV 서비스 등의 사업을 영위하는 LG그룹의 코스피 상장사다.
◆LG유플러스, 업황 부진에도 흔들림 없는 실적
LG유플러스는 3분기 매출액 2조9919억원, 영업이익 2281억원을 기록했다. 회계 기준이 바뀌었지만, 직전 회계 기준으로 판단한다면 매출액 3조402억원, 영업이익 2320억원을 기록했다. 시장 예상이었던 영업이익 2185억원을 상회하는 성적을 거두었다.
LG유플러스는 유/무선 골고루 좋은 성적으로 3분기 실적을 이끌었다. 무선 가입자 순증가가 29만명으로 역대 최고치를 기록했으며 무선서비스 수익 감소는 전 분기 대비 0.6%에 그쳤다.
가입자당 평균매출액(APRU)이 감소되는 현재 업황은 2019년 상반기까지 지속될 것으로 전망되지만, 견조한 무선 가입자 증가와 미디어 수익의 두 자릿수 성장으로 무선 수익 감소를 상쇄할 수 있을 것으로 전망된다.
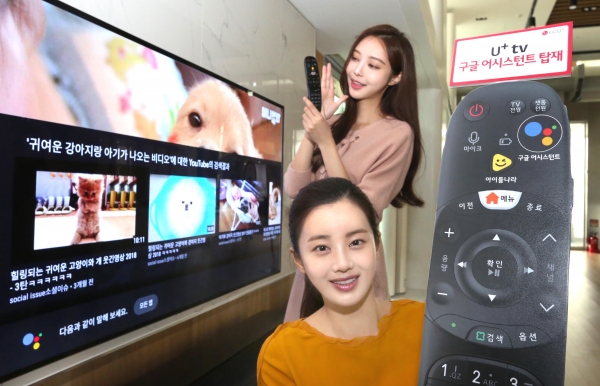
LG유플러스 IPTV에 탑재된 구글 어시스턴트. [사진=LG유플러스]
◆구글, 넷플릭스와 동행하는 LG유플러스
LG유플러스는 구글, 넷플릭스와 전략적 제휴를 통해 성장할 것으로 보여진다. LG유플러스는 구글OS가 적용된 셋톱박스를 기반으로 커머스, 광고, 콘텐츠를 포괄하는 새로운 전략이 발표될 것으로 전망된다. 통신3사 중 유일하게 구글OS가 적용된 셋톱박스를 갖는다는 것은 향후 구글과의 다양한 협업으로 이어질 수 있다. YOUTUBE는 이미 LG유플러스의 IPTV 서비스와 완전히 통합을 이루었다.
넷플릭스 서비스 또한 11월 16일부터 IPTV를 통해 PIP(플랫폼 인 플랫폼: Platform in Platform) 방식으로 제공된다. 콘텐츠 경쟁력 확보로 가입자가 빠르게 증가하고 있고, TV를 통해 넷플릭스를 시청할 수 있다는 점에서 LG유플러스의 IPTV 가입자 확보에도 긍정적이다. 구글, 넷플릭스와 서비스 통합은 가입자 확보 경쟁에서 우위를 가져올 수 있다.
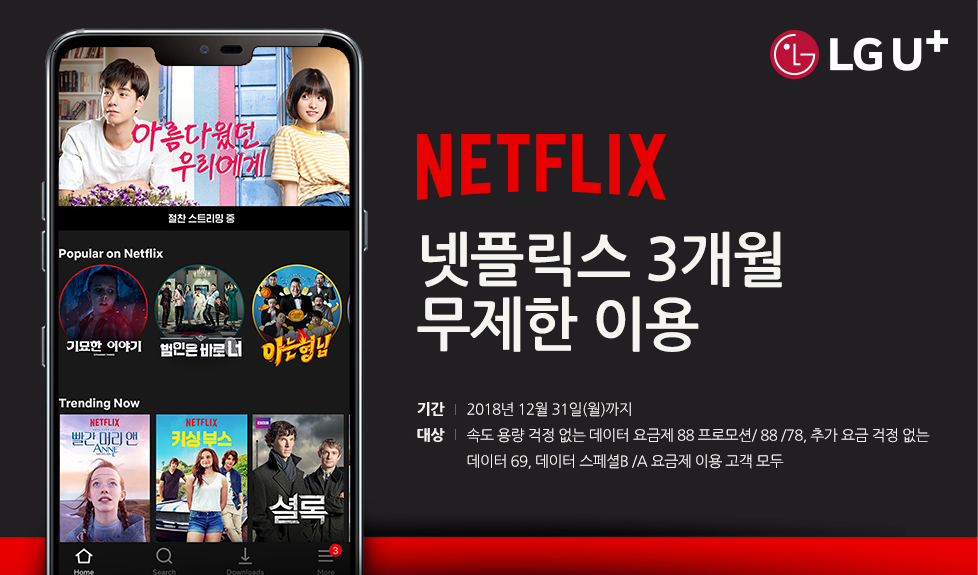
LG유플러스에서 제공하는 넷플릭스 서비스. [사진=LG유플러스]
◆가입자 성장 기조는 내년까지 이어질 전망
2013년 이후 이어온 영업이익률 증가의 흐름은 내년까지 지속될 것으로 전망된다. 성장의 근간인 점유율 확장은 2018년 들어 더욱 선명해졌다. 무선 시장에서의 성공이 홈 미디어 영역까지 전파되고 있는 상황이다. 주파수 상각비 부담에도 불구하고 2019년까지 이익 성장은 가입자 성장에 기반한 매출 증가로부터 시작될 것으로 전망된다.
문제점으로 지적되었던 무선 부문의 실적 또한 개선될 것으로 기대된다. 2018년에는 무선 부문이 역성장했지만 이는 2019년 하반기 이후 가입자당 평균 매출액 상승을 통해 무선 부문이 다시 성장할 것으로 예상된다. 신규 가입자 중 고가치 가입자의 비중이 높으며 5G 네트워크가 본격 상용화 될 경우 가입자당 평균 매출액이 증가할 것으로 보인다.
ljb@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>