
Update2026.09.19 토

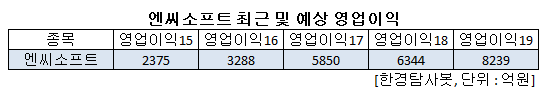
[한경탐사봇] 엔씨소프트(036570)가 2015년 이후 5년 연속 영업이익 개선이 기대된다.
한경탐사봇의 탐색 결과 엔씨소프트의 영업이익은 2015년 2375억원에서 2016년 3288억원, 2017년 5850억원으로 지속적으로 증가했다. 올해 엔씨소프트의 예상 영업이익은 6344억원이며 2019년에는 8239억원으로 증가할 것으로 추정된다. 엔씨소프트는 온라인, 모바일 게임의 개발 및 서비스 제공 사업을 영위하는 코스피 상장사이다.
◆엔씨소프트, 리니지M이 이끈 3분기 실적
엔씨소프트는 3분기 매출액 4038억원, 영업이익 1390억원을 기록했다. 매출액과 영업이익은 시장 예상치를 각각 5%, 12% 상회하는 실적이다. 매출액은 2분기 리니지M 대만 지역 관련 일회성 로열티 매출의 기저효과로 전분기 대비 감소했지만, 리니지M 국내 매출액이 전분기 대비 3% 상승한 2157억원을 기록했다. 영업비용은 약 200억원으로 추정되는 일회성 성과급을 제거하면 특이사항이 없다.
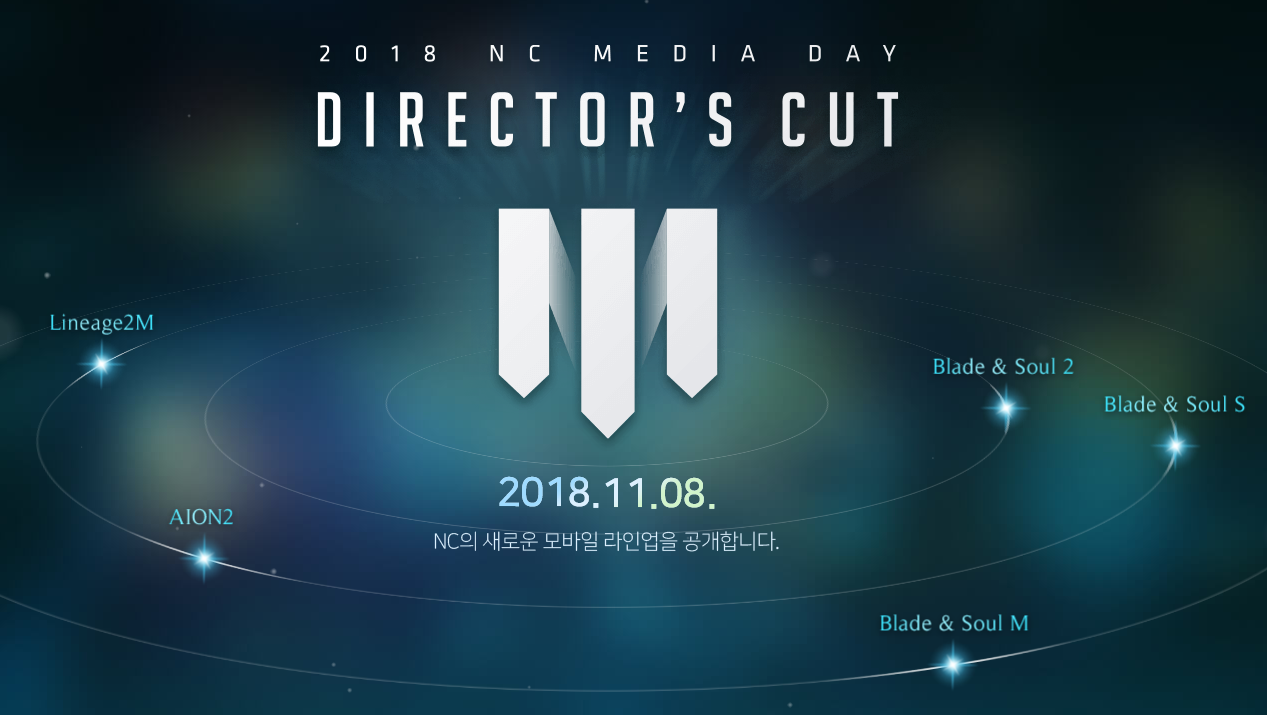
엔씨소프트의 발매 예정인 5종의 신작 게임들. [사진=엔씨소프트 홈페이지]
◆2019년 강한 상승 모멘텀 준비
엔씨소프트는 2019년 신작 5종이 준비되어 있다. 11월 8일 미디어데이에서 엔씨소프트는 리니지2M, 아이온2, 블레이드앤소울S, 블레이드앤소울M, 블레이드앤소울2 총 다섯 가지의 신작을 공개했다. 엔씨소프트는 과거 출시한 대작 게임의 경우 대부분 성공을 거둔 선례가 있기에 이후 공개할 신작들에 대한 기대감도 크다. MMORPG의 시장 포화에도 불구하고 리니지, 리니지M 등의 경쟁력이 장시간 유지된다는 것은 엔씨소프트가 국내 최고 수준의 개발 능력과 운영 노하우를 보유하고 있다는 것을 입증한다.
신작 출시라는 모멘텀을 바탕으로 2019년 실적 전망 또한 좋다. 엔씨소프트의 2019년 예상 영업이익은 8239억원으로 18년 대비 30% 증가할 것으로 예상된다..
외국인 투자자 비중이 높아지는 것도 호재이다. 중국 게임 기업의 경우 규제로 인해 주가가 급락했고 2019년 기대감이 과하게 반영된 미국 게임 종목의 대안으로 엔씨소프트가 선택되는 모습이다.
29일 공개된 리니지 리마스터 [사진=리니지 리마스터 홈페이지]
◆리니지 리마스터는 NC의 필살기가 될까?
엔씨소프트는 29일 리니지 20주년 미디어 간담회에서 ‘리니지 리마스터’에 대한 상세 정보와 서비스 일정을 공개했다. 리니지 리마스터에 대한 정보는 지난 5월에 개최된 리니지M 1주년 간담회를 통해 처음으로 공개되었으며 당시에는 20주년을 맞이하는 여름에 공개할 예정이었으나 다소 연기된 것으로 보인다.
‘리니지 리마스터’는 리니지의 그래픽, 전투, 사냥 등 모든 요소를 업데이트하는 역대 최대 규모의 업데이트이다. 다음 달 리니지 테스트 서버에서 리마스터 버전을 업데이트할 예정이다. 리마스터 버전은 1920X1080 와이드 해상도, FULL HD 그래픽을 지원하며 자동사냥 시스템, 모바일 앱, 월드 공성전 등을 지원한다.
리니지는 엔씨소프트의 다른 게임들과 경쟁관계가 없는 게임이며 자체 수명 연장을 위한 업데이트가 주가 측면에서 긍정적일 것이라는 예상이 존재한다. 리니지 리마스터 버전과 내년 상반기 리니지2M 출시를 기점으로 PC와 모바일 시장에서 모두 시장점유율 확대가 가능할 것으로 예상된다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[036570,엔씨소프트]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














