
Update2026.09.19 토

[한경탐사봇] 한국 주식 시장에 상장된 헬스케어주 가운데 6년 순이익이 증가할 것으로 기대되는 기업은 제노레이(122310)로 조사됐다.
한경탐사봇의 탐색 결과 2013~2017년 5년간 EPS(주당순이익)가 지속적으로 증가한 기업은 제노레이(122310)와 바텍(043150)이었다. 그 중 올해도 EPS가 증가할 것으로 전망되는 기업은 제노레이(122310)(1754원)였다.
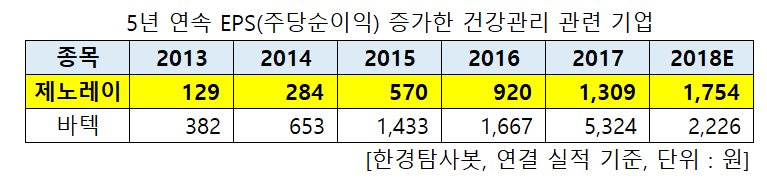
EPS란 기업의 당기순이익을 발행주식수로 나눈 값으로 1주당 이익을 얼마나 창출했는지를 보여준다. 기업이 1년간 거둔 이익에 대한 주주의 몫을 의미한다.
◆제노레이, 올해 EPS 1754원 전망
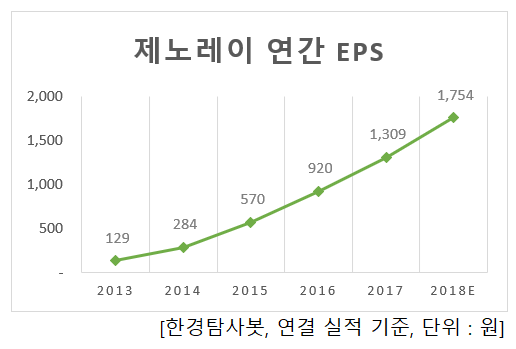
제노레이의 EPS는 최근 5년간 지속적으로 증가했다. 2013년 129원, 2014년 284원, 2015년 570원, 2016년 920원, 2017년 1309원을 기록하며 5년간 연평균 81.13% 증가했다. 45개 헬스케어 관련 기업 중 2013년 25위, 2014년 16위, 2015년 15위, 2016년 13위에서 지난해 7위로 상위권에 올라섰다. 올해도 상승세를 이어 갈 것으로 보인다. 추정 EPS는 전년비 34% 증가한 1754원으로 5위를 기록할 것으로 전망된다.
◆올해 영업이익 전년비 46.77% UP
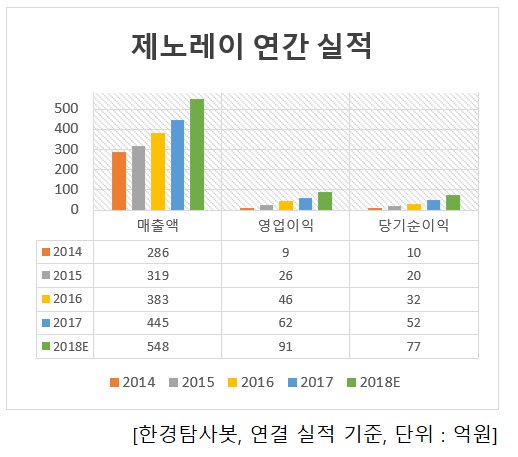
제노레이는 지속적으로 실적이 개선되고 있다. 최근 4년간 매출액, 영업이익, 당기순이익이 모두 증가했다. 5년간 매출액은 연평균 15.93%, 영업이익은 100.2%, 당기순이익은 74.17% 증가했다. 올해도 개선세를 이어 갈 것으로 보인다. 추정 실적은 매출액 548억원, 영업이익 91억원, 당기순이익 77억원으로 전년비 각각 23.15%, 46.77%, 48.08% 증가가 기대된다.
3분기 실적은 매출액 118억원, 영업이익 17억원, 당기순이익 13억원으로 각각 전년동기대비 21.65%, 174.5%, 162.6% 증가했다. 영업이익률은 8.12%p 증가한 14.6%를 기록했다.
◆프리미엄 제품 라인업 확대
제노레이는 최근 메디컬덴〮탈 사업 전반에 걸친 제품 프리미엄화로 제품 라인업 확대에 성공했다. 메디컬 사업 부문에서는 기존보다 얇으면서 고해상도를 제공하는 X-ray 장비 ‘Oscar 시리즈’를 출시했고, 덴탈 사업 부문에서는 덴탈 CAD/CAM 시스템, 3D Face-scanner 기능을 탑재한 ‘PAPAYA 3D’를 출시했다. 3분기 프리미엄 신제품의 판매호조로 메디컬과 덴탈 X-ray 장비 모두 매출액이 전년동기대비 20% 이상 성장했다. 특히 PAPAYA 3D는 메가 딜러를 통한 중국 매출액이 빠르게 증가하고 있다. 16년 매출액 30억원에서 17년 77억원으로 156% 대폭 증가했다. 올해 추정액은 전년비 94.8% 증가한 150억원으로 덴탈 사업부의 외형확대를 이끌 것으로 기대된다.
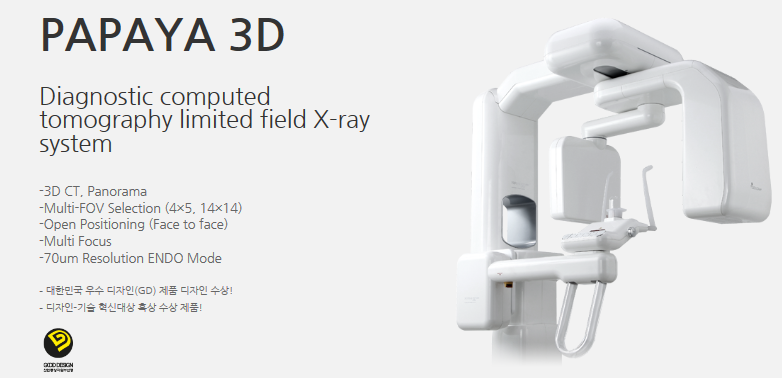
제노레이의 주력 제품의 하나인 PAPAYA 3D.[사진=제노레이 홈페이지]
제노레이는 병원, 치과 등에서 환자진단에 사용되는 X-ray 영상진단장비를 연구, 개발, 제조하여 판매 중이며 병원을 대상으로 하는 메디칼 사업과 치과를 대상으로 하는 덴탈 사업을 영위하고 있다. 국내에서 유일하게 메디컬과 덴탈 부문 사업을 동시에 영위하고 있어 사업 부문간 시너지 창출을 이루고 있다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[122310,제노레이]
#종목[043150,바텍]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














