
Update2026.09.19 토

[한경탐사봇] 올해 영업이익 증가율 1위 제지주는 아세아제지(002310)로 조사됐다.
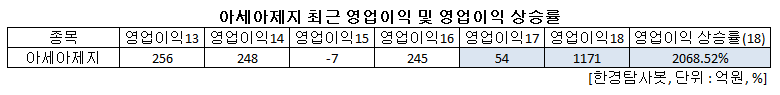
한경탐사봇의 탐색 결과 아세아제지의 영업이익은 지난해 54억원에서 올해 1171억원으로 2068.52% 증가할 것으로 보인다. 지난해 1~3분기에 영업손실을 기록했다는 것을 돌이켜본다면 아세아제지의 수익성이 얼마나 양호해졌는지 알 수 있는 대목이다.
아세아제지는 골판지원지, 산업용지 등 제지 산업을 주사업으로 영위하는 코스피 상장사이다.
◆아세아제지, 3분기 흑자 전환
아세아제지는 3분기 연결 기준 매출액 1958억원, 영업이익 255억원, 당기순이익 200억원을 기록했다. 전년 동기와 비교했을 때 매출액은 0.5% 감소했지만, 영업이익과 당기순이익은 흑자전환에 성공했다. 작년 3분기 아세아제지는 영업손실 63억원, 당기순손실 58억원을 기록했다.
아세아제지의 실적에 기여한 것은 골판지 부문의 원재료 가격 안정이다. 아세아제지 관계자는 추석 연휴와 하계 전력비 등에도 불구하고 국내 원재료 가격 안정으로 제지 부문에서 견조한 수익이 가능했다고 설명했다.
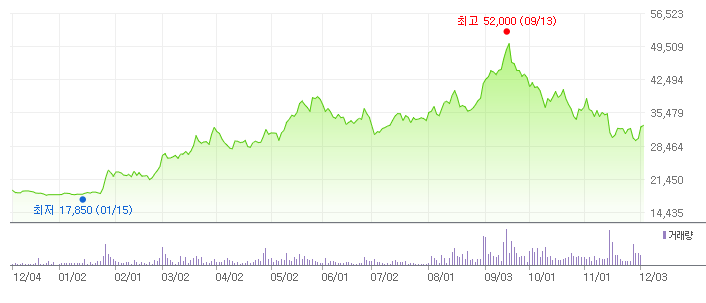
아세아제지 최근 1년 주가 추이. [사진=네이버 증권]
◆수익성과 연계된 주가 상승
아세아제지의 영업이익이 높은 성장을 기록하는 동안 주가도 상승했다. 아세아제지의 주가는 1월 15일 신저가인 1만7850원을 기록했으나 9월 13일에는 5만2000원으로 신고가를 갱신했다. 12월 3일 종가 기준 아세아제지의 주가는 3만2550원이다.
주가 상승의 원동력은 아세아제지의 수익성에 대한 기대이다. 아세아제지는 2017년 매출액 7286억원, 영업이익 54억원을 기록했다. 영업이익률은 0.7%를 기록했다. 하지만 2018년은 매출액 7936억원, 영업이익 1171억원이 예상된다. 예상 영업이익률은 14.8%로 수익성의 반전에 성공했다. 3분기 누적 기준 영업이익률은 13.4%로 예상과 크게 다르지 않는 모습을 보였다.
아세아제지가 생산한 골판지는 박스 등에서 사용된다. [사진=아세아제지 홈페이지]
◆중국 환경 규제의 최대 수혜
아세아제지는 골판지 업계의 호황으로 인해 수익성이 크게 개선됐다. 골판지 업계의 호황은 중국 환경 규제 시행에서 비롯되었다. 중국 환경 규제는 골판지 마진 폭을 확대시켰으며 이로 인해 아세아제지의 수익성이 크게 개선됐다.
골판지 마진 폭을 확대시킨 측면은 수요와 공급 두 가지 측면으로 나뉜다. 먼저 공급 측면에서는 폐지 가격의 하락에 의한 원가 부담 축소이다. 중국의 환경 규제로 폐지 수입에 제한이 생기자 국내 폐지 가격이 하락했다. 2017년 12월 144.4원/kg였던 폐지 가격은 2018년 7월 62.8원/kg로 약 130% 하락했다. 둘째는 수요 측면이다. 온라인 쇼핑 확대로 골판지에 대한 수요가 견조했다. 더해 중국 환경 규제로 중국산 골판지 공급 부족 현상이 발생했다. 따라서 국내 골판지 수요가 높아졌다.
수혜가 끝날 수 있다는 지적도 존재한다. 최근 중국에 수출하는 페지량이 지속적으로 늘어나고 있다는 것이다. 올해 3월 국내산 폐지의 대중 수출량은 6000톤에 불과했지만 10월엔 6만4000톤까지 증가했다. 중국에 대한 폐지 수출이 원활히 이루어진다면 폐지 가격의 하락세는 끝나고 가격 인상이 점진적으로 가능하다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[002340,아세아제지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














