
Update2026.09.19 토

[한경탐사봇] 메가스터디교육(215200)이 교육주 중 올해 영업이익 증가율 1위를 기록할 것으로 예상된다.
메가스터디교육의 영업이익은 지난해 144억원에서 올해 489억원으로 240% 증가할 전망이다. 메가스터디교육은 2015년 메가스터디에서 분할 상장된 코스닥 상장사이다. 중고등학생을 대상으로 한 온라인 강의 및 학원 강의, 교재, 모의고사 등을 주사업으로 영위하고 있다.
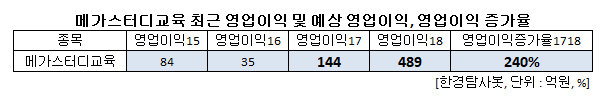
◆메가스터디교육, 3분기 고교 온라인 부문 실적 UP
메가스터디교육은 3분기 매출액 1075억원, 영업이익 246억원을 기록했다. 이는 전년 대비 매출액 32.6%, 영업이익 47.5% 성장한 수치이다. 시장 예상치에 부합하는 실적을 거두었다.
메가스터디교육의 실적을 견인한 것은 고등 온라인 부문의 고성장이다. 고등부 매출액이 전년 대비 40% 성장한 820억원을 기록했다. 고등 부문뿐만 아니라 온라인 부문의 성장은 다른 고객층의 성장으로도 연결되었다. 초중등부의 매출액은 113억원, 일반성인부 매출은 137억원으로 각각 전년 동기 대비 27.9%, 6.7% 성장했다.
메가스터디교육이 제공하는 메가패스 서비스. [사진=메가스터디 홈페이지]
◆메가패스가 이끄는 매출과 주가
2018년 메가스터디교육의 매출과 영업이익의 증가는 메가패스에서 비롯된 것으로 분석된다. 메가패스는 한 번에 수강료를 결제한 후, 1년 동안 메가스터디에 업로드되는 모든 인터넷 강의 수강이 가능한 서비스이다. 2017년에 서비스를 재정비한 이후 학생 유입이 본격화됐다.
메가패스는 매출액 증가에 크게 기여했다. 전통적 비수기로 2년 연속 적자를 기록한 1분기 고등 온라인 부문 매출액이 2018년 838억원으로 77% 증가했다. 영업이익은 52억원을 기록하며 흑자전환했다. 메가패스로 인한 기대감은 주가 상승으로 이어졌고 2018년 4월 이후 메가스터디교육의 주가는 상승세를 이어가며 8월 3일 장중 신고가인 3만6452원을 기록했다. 저점인 17년 12월 20일 1만643원 대비 242% 상승한 주가이다. 현재 메가스터디교육의 주가는 10일 종가 기준 2만9550원이다.
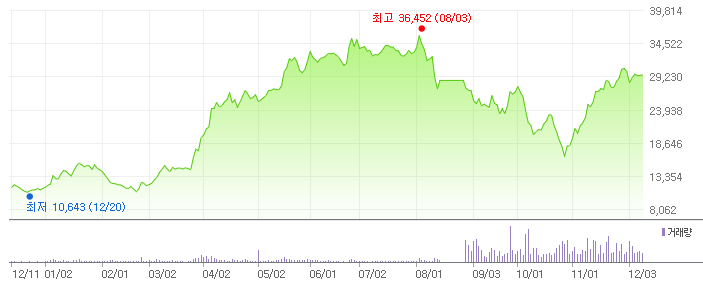
메가스터디교육 최근 1년 주가 추이. [사진=네이버 금융]
◆배당과 성장 두 마리의 토끼
메가스터디교육이 주목받는 또 다른 이유는 배당이다. 메가스터디교육은 작년 97억원의 당기순이익을 기록한 이후 주당 1300원의 배당을 시행했다. 배당 성향은 31.2%였다. 올해 당기순이익은 약 400억원 가량이 예상된다. 배당 성향을 유지할 경우 4.4%의 높은 배당수익률이 기대된다.
2019년 실적의 성장도 기대할 수 있다. 10월 말 확정된 2019학년도 메가패스 가격은 실판매가 기준 46만원이다. 전년 43만원 대비 7% 인상했다. 교재가 10권 포함된 프리미엄 상품의 실판매가는 63만원으로 8.6% 인상되었다. 가격 인상 효과와 더불어 강사 라인업도 타사 대비 경쟁력을 확보했기에 학생 수 증가도 기대된다. 최근 고등학교 내신 시험문제 유출 등으로 인해 정시 확대에 무게가 실리는 최근의 대입제도 개편안도 성장의 촉진제가 될 수 있다는 지적이 존재한다. 2019년 메가스터디교육의 예상 매출액은 3980억원, 영업이익은 573억원이다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[215200,메가스터디교육]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














