Update2026.10.27 화

[버핏연구소=지윤석 기자] NH투자증권은 25일 삼성SDS(018260)에 대해 지난해 4분기의 실적 개선으로 3분기의 부진을 만회했고 IT서비스 4대 전략사업의 고성장이 진행 중, 충분한 자금력을 바탕으로 한 In-Organic(비유기적) 성장 전략 등으로 올해 영업이익 성장이 기대된다며 투자의견 「매수」와 목표주가 30만원을 유지했다. 삼성SDS의 전일 종가는 21만3500원이다.
NH투자증권의 김동양 애널리스트는 『삼성SDS의 지난해 4분기 매출액은 2조7821억원(YoY +13%), 영업이익은 2583억원(YoY +25%)으로 시장 컨센서스를 상회했다』며 『IT서비스(매출액 1조5588억원(YoY +19%))는 ERP(전사적자원관리)구축 등 이연된 매출 인식으로 3분기의 부진을 상쇄했으며 전략사업 비중 확대로 영업이익률(15.7%)도 전분기 및 전년동기 대비 개선되었다』고 밝혔다.
『물류BPO(BPO:비즈니스 프로세스 아웃소싱, 1조2233억원(YoY +7%))는 성수기 효과 및 유가 하락에 따른 운임 정상화로 영업이익률 1.1%로 회복했다』며 『지난해 연간으로는 매출 10조342억원(YoY +8%), 영업이익률 8774억원(YoY +20%, 영업이익률 8.7%(YoY +0.8%p)) 등 2년 연속 영업이익이 두 자릿수 성장을 이뤘다』고 설명했다.
그는 『올해 매출액은 10조7852억원(YoY +8%), 영업이익은 9840억원(YoY +12%, 영업이익률 9.1%(YoY +0.4%p))으로 영업이익은 3년 연속 두 자릿수 성장을 기록할 것』이라며 『IT서비스 4대 전략사업(인텔리전트팩토리, 클라우드, 애널리틱스, 솔루션) 매출액은 지난해 1조7000억원(YoY +37%, IT서비스 매출기여 30%), 올해 2조3000억원 (YoY +33%, IT서비스 매출기여 37%) 등 본격화에 따른 IT서비스의 수익성 개선이 주요인』이라고 전망했다.
이어 『인텔리전트팩토리는 계열사 신규라인 투자뿐 아니라, 계열사 기존라인 개선, 대외고객 확대를 통해 가장 빠르게 성장할 것으로 기대된다』고 덧붙였다.
한편 『계열사 물류를 모두 확보한 물류BPO는 지난해와 마찬가지로 대외고객 확대에 따른 5% 외형 성장과 영업이익률 1%대로의 회복을 달성할 것』이라고 예상했다.
또 『사업 경쟁력 강화 위한 In-Organic 성장전략은 충분한 자금력(순현금 3조7000억원, EBITDA(법인세 이자 감가상각비 차감 전 영업이익) 1조3000억원)을 토대로 순차적으로 가시화될 것』이라며 『이에 따른 실적 모멘텀의 가속화를 기대한다』고 판단했다.
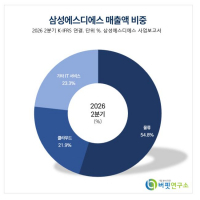
삼성SDS은 시스템통합구축서비스와 소프트웨어의 개발 및 정보처리기술에 관한 전문적인 서비스와 교육훈련 등을 사업목적으로 하여 1985년 설립된 회사이다. 사업은 IT서비스 부문과 물류BPO 부문으로 구성되어 있으며 삼성SDS가 제공하는 IT서비스는 크게 컨설팅 및 SI(System Integration, 기업의 경영전략 입안 단계에서 참여하기 시작하여 정보 시스템의 계획 및 설계, 개발, 보수까지 일괄적으로 떠맡는 서비스)와 아웃소싱 서비스로 구분된다.
[사진=삼성SDS 홈페이지]
jys@buffettlab.co.kr
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>