
Update2026.09.19 토

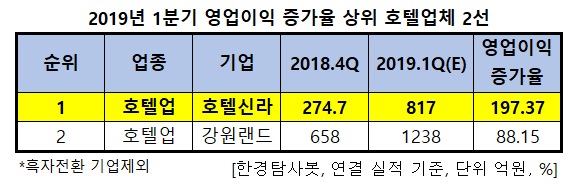
[한경탐사봇] 올해 1분기 영업이익이 증가한 호텔업체들 중 영업이익 증가율이 가장 높은 기업은 호텔신라(008770)로 조사됐다.
한경탐사봇이 호텔업체들의 1분기 영업이익을 조사한 결과 영업이익 증가율이 가장 높았던 기업은 호텔신라(197.37%)이었다. 강원랜드(035250)(88.15%)가 뒤를 이었다.
호텔신라의 주력 사업은 호텔 사업과 면세유통 사업이다
◆1Q 매출액, 이익 어닝 서프라이즈
호텔신라의 연결기준 1분기 실적은 매출 1조3432억원, 영업이익 817억원으로 전년비 각각 19.3%, 84.9% 증가해 매출 및 이익 모두 사상 최대를 기록했다. 면세부문이 이번 어닝 서프라이즈를 주도했다.
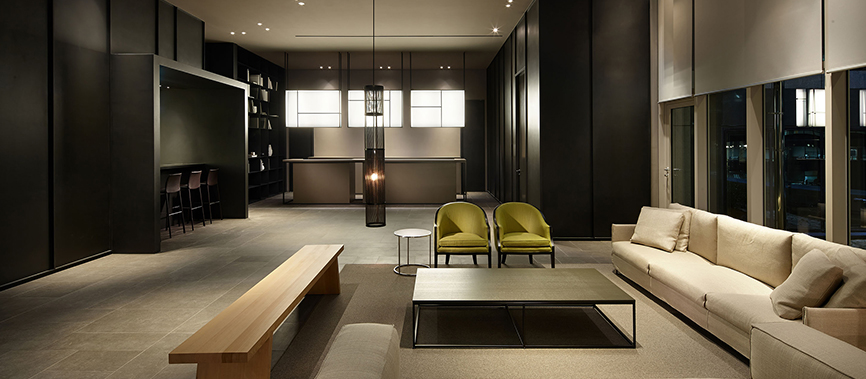
프리미엄 비즈니스 호텔 신라스테이 광화문의 로비. [사진=신라스테이 홈페이지]
호텔 부문의 적자폭은 감소하고 있다. 영업적자가 전년비 29억원 축소됐는데, 이는 레저부문의 호실적과 신라스테이(프리미엄 비즈니스 호텔)의 투숙률이 전년비 3% 상승한 80%로 개선됐기 때문으로 분석된다.
◆면세점 부문이 어닝 서프라이즈 주도
호텔신라는 대형 면세 사업자로서의 지위가 강화되면서 어닝 서프라이즈를 시현했다. 1분기 매출액은 1조3432억원, 영업이익은 817억원으로 전년비 각각 19%, 85% 증가했다.
실적의 세부 내용을 보면 먼저 국내 시내점 매출액이 7210억원으로 전년비 24% 증가했고, 국내 시내면세점 산업매출액은 41억6000만달러로 전년비 26% 증가했다. 총매출 기준 신라의 시내 면세점 증가율은 시장점유율 상승효과에 힘입어 산업수요 성장률을 큰 폭으로 상회한 것으로 파악되지만, 재무회계상의 순매출 증가율은 24%에 그쳤다. 이는 기업형 따이공(중국과 무역 거래에 있어서 통관절차 없이 물건을 배달하여 주는 사람)에게 제공하는 매출차감성 할인혜택에 기인한다.
국내 공항점 매출액은 2294억원으로 전년비 21% 증가했는데 국내 공항면세점 산업매출액은 7억2000만달러로 전년비 3% 증가에 그쳐 유기적 성장률은 크지 않았다. 지난해 3월에 부분 개장한 제주공항 면세점과 올해 1월에 개장한 김포공항 면세점 때문에 신라의 공항면세점 외형성장률이 크게 나타난 것으로 분석된다.
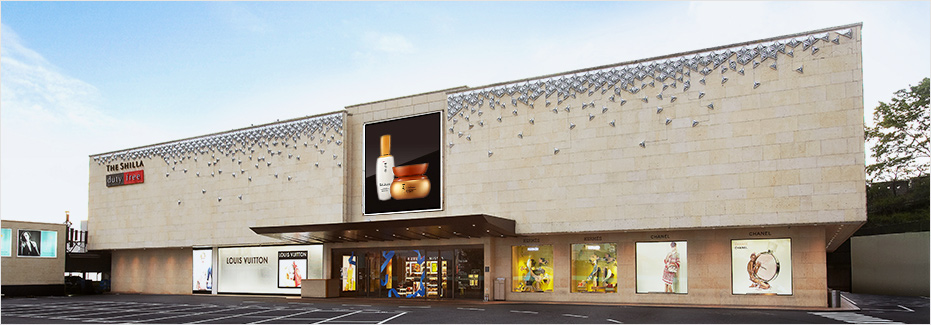
글로벌 신라면세점의 플래그십스토어 신라면세점 서울점. [사진=신라면세점 홈페이지]
본사 면세점 영업이익률은 8.2%로 강세를 보였는데 국내 4개 공항면세점(인천 T1/T2, 제주, 김포) 관련 적자폭이 K-IFRS 1116호 도입으로 일부 축소되지만 규모가 만만치 않은 점을 감안하면 시내면세점의 영업이익률은 10% 초반 수준으로 추정할 수 있다. 게다가 해외에서는 창이공항점 및 홍콩공항점의 합산실적이 역대 최고의 분기 실적을 달성했다.
◆업황 개선 기대감 UP
올해 3월 국내 시내면세점의 산업매출은 16억3000만달러로 전년비 28%의 증가를 기록했다. 지금 수준의 산업수요를 유지한다면 국내 주요 면세점간의 출혈경쟁은 당분간 잠잠할 것으로 보이며, 향후 중국의 경기부양 효과가 웨이상 및 따이공 시장의 추가적인 성장을 견인하고 중국의 단체관광 규제과 완화될 때 국내의 주요 면세점들은 초호황 국면을 맞이할 것으로 예상된다.
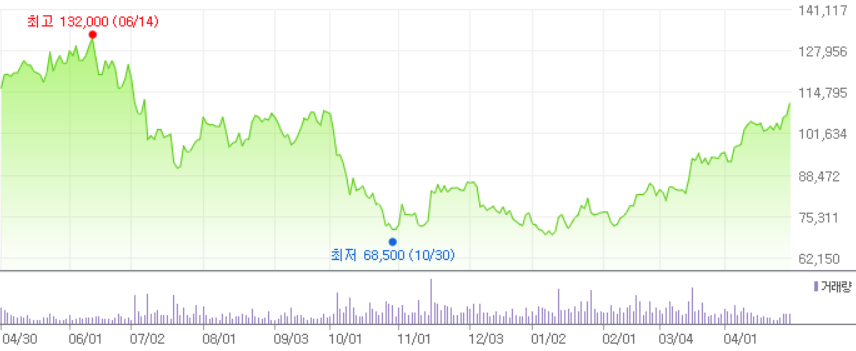
호텔신라의 최근 1년간 주가 추이. [사진=네이버 증권]
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[008770,호텔신라]
#종목[035250,강원랜드]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














