Update2026.09.21 월

[한경탐사봇] 장기간에 걸쳐 안정적인 고수익을 가져다 주는 투자법으로 잘 알려진 이른바 '마법 공식'에 가장 부합하는 상장 주식은 피에스케이(031980)로 조사됐다.
한경탐사봇의 탐색 결과 피에스케이의 ROA(총자산이익률)와 PER(주가순자산배수)은 각각 18.88%, 6.23배를 기록해 한국 주식 시장에서 거래되는 종목 가운데 마법공식에 가장 부합했다. 이어 도이치모터스(067990), 비아트론(141000), 아이씨디(040910) 순이었다.

마법 공식의 순위는 ROA와 PER의 조합이다. 창시자인 조엘 그린블라트의 조사에 따르면 마법 공식은 3년이 넘으면 반드시 플러스 수익을 기록했고 시장 평균을 앞서는 것으로 나타났다.
ROA는 자산총계를 당기순이익으로 나눈 값으로 기업의 자산총계 대비 순이익을 얼마나 창출했는가를 나타낸다. ROA는 높을수록 수익성이 양호하다는 의미이다. PER은 당기순이익을 시가총액으로 나눈 값으로 낮을 수록 저평가되어 있다는 뜻이다. 그러므로 ROA가 높고 PER이 낮다(고ROA, 저PER)는 것은 실적은 우량한데 시장에서 저평가돼 있음을 의미한다. 글자 그대로 '저평가 우량주'이다.
피에스케이는 반도체 장비 제조판매를 영위하고 있다.
◆피에스케이, 4Q 일시적 실적 감소로 주가↓
피에스케이의 저평가 이유는 지난해 4분기 실적이 일시적으로 감소하며 주가도 하락했기 때문이다.
피에스케이의 지난해 매출액, 영업이익, 당기순이익은 각각 3287억원, 676억원, 535억원으로 전년비 19.35%, 17.16%, 35.79% 증가했다. 지난해 4분기 매출액, 영업이익, 당기순이익은 각각 723억원, 28억원, 16억원으로 전년비 매출액은 11.06% 증가하고 영업이익과 당기순이익은 36.36%, 33.33% 감소했다.
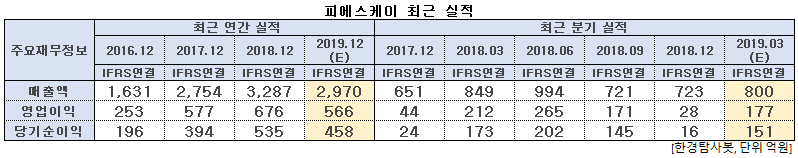
피에스케이의 지난해 4분기 매출액은 전방산업 설비투자 증가로 전년비 증가했다. 그러나 매출에 비해 영업이익이 크게 부진했다. 이는 일회성 보너스 지급 외에도 2017년 4분기 57억원이었던 R&D(연구개발) 비용이 지난해 4분기에는 98억원으로 크게 증가했기 때문이다. R&D 비용의 증가는 신규 개발 장비 제조에 따른 것으로 향후 성장을 위해서는 불가피했던 것으로 보인다.
지난해 4분기 실적 부진으로 지난 1월 4일 신저가(1만550원)를 기록하기도 했다.
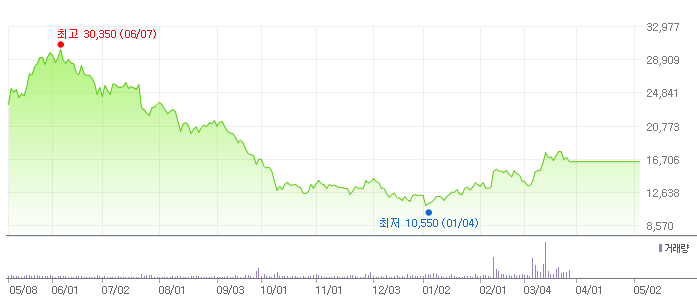
피에스케이의 최근 1년 주가 추이. [사진=네이버 증권]
피에스케이는 지난 3월 38일부터 주권 매매 거래가 정지되어 있다. 이는 인적 분할 과정에서 구주권을 제출했기 때문이다. 신주권 변경상장일 전일까지 거래가 정지되며 변경상장 및 재상장 예정일은 오는 5월 10일이다.
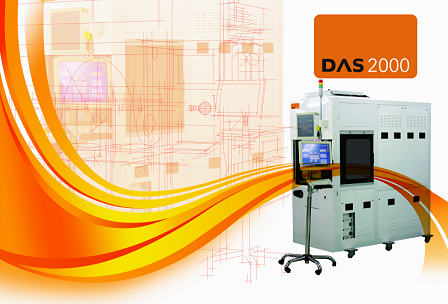
피에스케이의 DAS 2000. [사진=피에스케이 홈페이지]
피에스케이는 글로벌 피알 스트립(PR Strip) 장비 M/S(시장점유율) 1위 업체이다. 다수의 글로벌 고객사를 확보하고 있으며 매년 고객사내 점유율이 확대되고 있어 전방 시장 CAPEX(설비투자) 회복에 따른 최대 수혜가 예상된다. 기존 메모리반도체 시장에서 축적한 기술력을 바탕으로 고객사 확대 및 비메모리반도체 시장내 점유율 확대로 비메모리반도체 시장 성장에 따른 수혜가 기대된다.
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[031980,피에스케이]
#종목[067990,도이치모터스]
#종목[141000,비아트론]
#종목[040910,아이씨디]
#종목[043370,평화정공]
#종목[010780,아이에스동서]
#종목[086390,유니테스트]
#종목[210540,디와이파워]
#종목[078930,GS]
#종목[161000,애경유화]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>