Update2026.09.21 월

[한경탐사봇] 에이치엘비(028300)가 최근 증권사에서 발표된 종목 가운데 목표주가 괴리율이 가장 높은 것으로 나타났다.
한경탐사봇의 탐색 결과 최근 1주일 동안 발표된 증권사 리포트 가운데 에이치엘비의 목표주가 괴리율이 57.09%로 가장 높았다. 지난 22일 DS투자증권의 오병용 애널리스트는 에이치엘비의 목표주가를 16만5700원으로 제시하며 전일 종가(7만1100원) 대비 57.09%의 괴리율을 기록했다.
에이치엘비가 목표주가 괴리율 1위를 기록한 가운데 제넥신(095700)(44.08%), 일진머티리얼즈(020150)(42.81%), 엘엠에스(073110)(42.44%) 등의 순이었다.
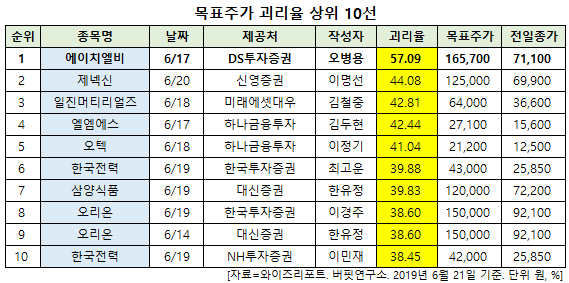
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
에이치엘비는 합성수지를 소재로 선박(구명정)과 파이프를 생산해왔다. 신사업으로 자회사 LSKB(LSK BioPartners)를 통해 위암 치료제 리보세라닙을 개발하고 있다. 리보세라닙은 지난해 유럽연합집행위원회(EC)와 미국식품의약국(FDA)에서 임상 3상에 진입했다.
◆에이치엘비, 위암 글로벌 임상 3상 결과발표 예정
에이치엘비의 괴리율이 이처럼 높은 이유는 이 회사가 개발중인 리보세라닙의 미래 가치가 높게 평가되면서 목표 주가가 높게 유지되고 있기 때문이다.
에이치엘비는 지난 6월 13일 LSKB를 흡수 합병한다고 공시했다. 이어 오는 6월 말 리보세라닙의 위암 글로벌 임상 3상 결과발표가 예정되어 있다. 에이치엘비가 결과발표 이전에 합병을 단행한 이유는 결과발표 시 LSKB의 밸류가 급격히 증가를 예상했기 때문이다. 100% 권리를 확보한 후에 임상 발표, 시판허가, 기술수출(L/O) 등을 진행할 것으로 전망된다. 이는 임상 결과에 대한 에이치엘비의 자신감으로 분석된다.
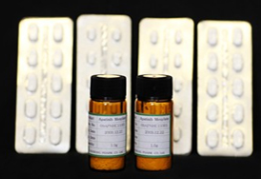
에이치엘비의 경구용 표적 항암제(Targeted Cancer Drug). [사진=에이치엘비 홈페이지]
에이치엘비의 이번 인수 합병은 100% 미국 자회사인 HLB USA가 LSKB의 주주들과 지분 스왑을 통해 LSKB 지분을 모두 인수하는 방식이다. 다만 LSKB 주주들에게 HLB USA의 지분 대신 모회사 에이치엘비의 주식을 합병대가로 지급하는 삼각합병 방식이다.
에이치엘비 입장에서 이번 계약의 핵심은 증자로 인해 약 6.6%의 주가희석효과가 있으나, LSKB 지분 40%를 가져오게 됐다. 에이치엘비의 기업가치가 3조원에 달하는 것은 전적으로 자회사 LSKB가 보유하고 있는 신약후보물질 리보세라닙 때문이다. 합병계약으로 LSKB는 사라지고 에이치엘비가 실질적으로 HLB USA를 통해서 리보세라닙의 모든 권리를 확보하게 됐다.

에이치엘비의 최근 1년 주가 추이. [사진=네이버 증권]
[이 기사는 한경닷컴과 버핏연구소가 공동 개발한 「탐사봇 알고리즘」에 기반해 작성됐습니다. 기사 관련 문의 (02) 6071-1112]
#기사분류[0104,종목분석]
#종목[028300,에이치엘비]
#종목[095700,제넥신]
#종목[020150,일진머티리얼즈]
#종목[073110,엘엠에스]
#종목[067170,오텍]
#종목[015760,한국전력]
#종목[003230,삼양식품]
#종목[271560,오리온]
#종목[015760,한국전력]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>