
Update2026.09.20 일

[한경탐사봇]최근 증권사에서 발표된 종목 가운데 제이콘텐트리(036420)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
한경탐사봇의 탐색 결과 최근 1주일 동안 발표된 증권사 리포트 가운데 제이콘텐트리의 목표주가 괴리율이 95.16%로 가장 높았다. 지난 2일 대신증권의 김회재 애널리스트는 제이콘텐트리의 목표주가를 8만2000원으로 제시하며 전일 종가(3만9700원) 대비 95.16%의 괴리율을 기록했다.
제이콘텐트리가 목표주가 괴리율 1위를 기록한 가운데 애경산업(018250)(56.33%), 금호석유(011780)(51.67%), 에코마케팅(230360)(47.45%) 등의 순이다.
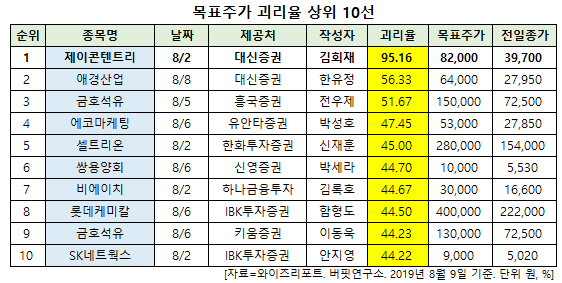
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
제이콘텐트리는 드라마 제작 및 콘텐츠 유통 등을 영위하고 있으며 종속회사를 통해 극장 메가박스를 운영 중이다.
◆제이콘텐트리, 주식 병합 위한 재상장 이후 신저가
제이콘텐트리의 괴리율이 이처럼 높은 이유는 주식 병합을 위한 재상장 이후 신저가(3만5100원)를 기록했음에도 2분기 실적은 어닝 서프라이즈를 기록하며 목표 주가가 높게 유지되고 있기 때문이다.
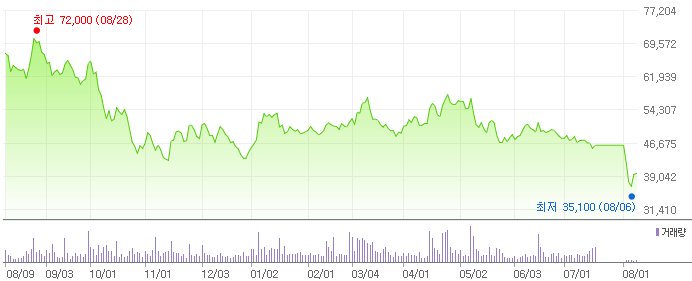
제이콘텐트리의 최근 1년 주가 추이. [사진=네이버 증권]
제이콘텐트리는 주주가치 제고를 위해 액면 병합을 결정했으며 이후 코스피로 이전 상장할 예정이다. 지난 7월 18일부터 8월 1일까지 매매거래정지, 이후 2일 거래 재개 이후 주식 병합으로 발생하는 1주 미만의 단수주는 이날 종가 기준으로 현금을 지급했다.
지난 2015년 메가박스 100% 지분 인수 이후 3년간 공격적인 외형 성장에 집중해왔고 올해부터는 수익성 개선도 추구하고 있다. 메가박스의 코스닥 상장 추진(내년 상반기 예정) 확정 이후 제이콘텐트리와의 투자수요 분산을 통한 주주가치 제고를 위해 코스피로의 이전 상장을 결정했다.
제이콘텐트리의 메가박스 영화관. [사진=제이콘텐트리]
제이콘텐트리의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 1311억원, 163억원, 117억원으로 전년비 17.79%, 96.39%, 77.27% 증가할 것이라고 잠정 실적을 공시했다.
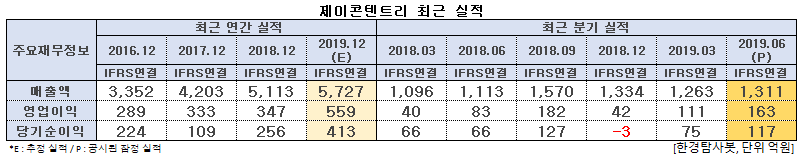
제이콘텐트리는 2분기 호실적을 기록했다. 부문별로 영화관의 매출액과 영업이익은 각각 820억원, 156억원으로 전년비 27%, 833% 증가했다. 어벤져스, 알라딘 등 다수의 흥행작과 더불어 박스오피스가 약 20% 상승했고, 인건비 등 경비효율화가 더해지면서 영업이익률 19%라는 최고 수준의 레버리지 효과가 나타났다.
다만, 방송 부문의 매출액과 영업이익은 각각 625억원, 8억원으로 전년비에 매출액 36% 증가, 영업이익 86% 감소했다. 이는 흥행작의 부재와 더불어 1회성 비용 약 10억원(주식병합, 이전상장 등)이 반영된 영향이다.
#기사분류[0104,종목분석]
#종목[036420,제이콘텐트리]
#종목[018250,애경산업]
#종목[011780,금호석유]
#종목[230360,에코마케팅]
#종목[068270,셀트리온]
#종목[003410,쌍용양회]
#종목[090460,비에이치]
#종목[011170,롯데케미칼]
#종목[001740,SK네트웍스]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














