
Update2026.09.20 일

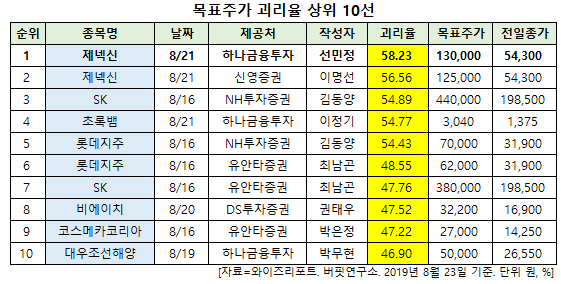
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 제넥신(095700)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
23일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 제넥신의 목표주가 괴리율이 58.23%로 가장 높았다. 지난 21일 하나금융투자의 선민정 애널리스트는 제넥신의 목표주가를 13만원으로 제시하며 전일 종가(5만4300원) 대비 58.23%의 괴리율을 기록했다.
제넥신이 목표주가 괴리율 1위를 기록한 가운데 SK(034730)(54.89%), 초록뱀(047820)(54.77%) 등의 순이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
21일 하나금융투자의 선민정 애널리스트는 "국내에서 최초로 기술력을 보유한 두 바이오텍 간의 합병으로 관심을 모았던 제넥신과 툴젠의 합병이 최종적으로 무산됐다"며 "8월 19일까지 진행된 주식매수청구권 행사 결과, 주식매수청구 주식수가 제넥신은 보통주 344만2486주, 우선주 146만5035주, 툴젠은 보통주 151만3134주가 신청됐다"고 설명했다.
이어 "매수청구가격이 제넥신은 6만7325원, 툴젠은 8만695원인 점을 감안하면 제넥신은 3304억원, 툴젠은 1221억원을 지급해야 한다"며 "이것은 제넥신 1300억원, 툴젠 500억원이었던 매수 대금 한계치를 초과한 금액으로 결국 매수 대금이 회사 재무적 한계치를 벗어나면서 두 회사간의 합병은 무산됐다"고 덧붙였다.
그는 "제넥신은 6월 19일 툴젠과의 합병을 공시하며 유전자 가위기술(Gene editing)이라는 혁신적인 기술력을 보유한 툴젠을 인수함으로써 혁신적인 초기 파이프라인 확보 등 다양한 시너지 효과를 기대했었다"며 "그러나 합병 공시 이후 발생한 제약바이오 섹터 내의 각종 악재들로 인해 19일 기준으로 제넥신의 주가는 주식매수청구 가격 대비 약 22% 괴리가 발생했다"고 분석했다.
또 "이는 제약 바이오 섹터가 여전히 불안한 상황에서 많은 주주들은 22% 더 높은 주식매수청구권을 행사한 것"이라며 "결국 현재 제약 바이오 섹터의 침체가 두 회사의 합병을 가로막은 것으로 해석된다"고 평가했다.
한편 "합병 공시 이후 여러 악재들로 인해 제넥신의 주가가 계속 빠지고 있는 상황에서 두 회사의 합병 가능성은 다소 낮아 보였고, 이러한 점은 제넥신의 주가에 불확실성으로 남아 있었다"며 "합병이 무산된 점은 좀 더 폭발적인 기술적 시너지를 기대할 수 없다는 점에서 아쉽지만, 단기적으로 불확실성은 해소됐다"고 판단했다.
다만 "제넥신과 툴젠과의 합병은 무산됐지만, 혁신적이라고 평가 받는 동종이형(allogenic) CAR-T 개발 등을 포함 두 회사간의 기술적 협력은 앞으로도 지속될 것"이라며 "그 동안 잠잠했던 제넥신의 R&D(연구개발) 모멘텀도 하반기에는 본격적으로 시동을 걸 수 있을 것"이라고 전망했다.
제넥신은 신약 연구개발 기업으로, 항체융합단백질 제조 및 유전자 치료백신 제조 원천기술을 국내 제약사에 이전하는 사업을 영위하고 있다.
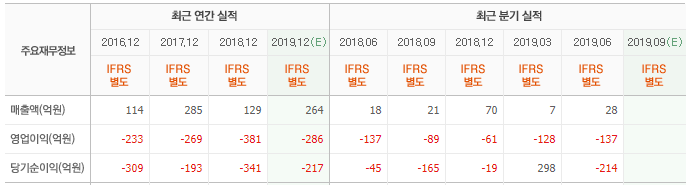
제넥신 최근 실적. [사진=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
095700: 제넥신, 034730: SK, 047820: 초록뱀, 004990: 롯데지주, 090460: 비에이치, 241710: 코스메카코리아, 042660: 대우조선해양
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














