Update2026.11.20 금

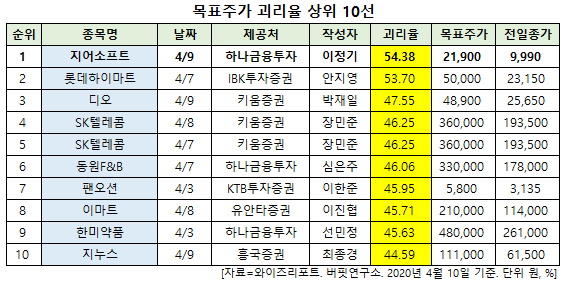
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 지어소프트(051160)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
10일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 지어소프트의 목표주가 괴리율이 54.38%로 가장 높았다. 지난 9일 하나금융투자의 이정기 애널리스트는 지어소프트의 목표주가를 21900원으로 제시하며 전일 종가(9990원) 대비 54.38%의 괴리율을 기록했다.
지어소프트가 목표주가 괴리율 1위를 기록한 가운데 롯데하이마트(071840)(53.7%), 디오(039840)(47.55%), SK텔레콤(017670)(46.25%) 등의 순이었다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
9일 하나금융투자의 이정기 애널리스트는 "오아시스는 코로나19로 소비 트렌드 변화에 대한 직접적인 수혜를 받고 있으며, 가격 차별화를 통한 충성고객 증가로 재구매가 많아지고 있고, 옴니채널 전략(새벽 배송 → 오프라인 매장 → 오프라인 배달 순으로 재고 관리)과 스마트 물류창고 운영방식 등으로 업계 유일 흑자기업이라는 강점이 부각되고 있다"며 "이에 따라 지어소프트의 향후 연평균 외형 성장률이 110.6%로 전망되고 있는 만큼 밸류에이션 재평가가 이루어져야 할 시점"이라고 설명했다.
이어 "지어소프트 올해 1분기 연결 실적은 매출액 546억원(YoY +45.5%)과 영업이익 14억원(YoY 108.7%)일 것"이라며 "자회사 오아시스 매출액이 515억원으로 전년 동기 대비 55.4%로 고성장 할 전망이며 온라인 매출액이 262억원으로 분기별로 폭발적인 성장이 이루어질 것"이라고 예상했다.
그는 "이는 코로나19에 따른 온라인 소비 급증으로 신규 고객이 늘어나고 있으며 기존 고객들의 재 구매율이 90%로 높기 때문"이라며 "오아시스의 누적 회원 수는 1분기말 30만명을 달성했으며 연말까지 누적 회원 수 60만명을 달성할 수 있을 것"이라고 내다봤다.
한편 "지어소프트의 올해 실적은 매출액 3196억원(YoY +100.29%)과 영업이익 91억원(YoY 흑자전환)으로 예상하며 자회사 오아시스를 통한 실적 성장이 이루어질 것"이라며 "오아시스는 지난해 3분기 5배 규모의 물류창고 시설투자를 선제적으로 진행해 일 6만건규모(일매출 20억원 규모)의 CAPA를 확보하고 있으며 물류 직원들도 지속 채용하며 폭발적으로 증가하는 주문량을 충분히 소화하고 있다"고 판단했다.
또 "오아시스는 옴니채널 전략을 통한 신선식품 폐기율 0.1% 유지와 스마트물류 창고 운영을 통한 비용 통제로 수익성도 뚜렷하게 좋아질 것"이라고 덧붙였다.
지어소프트는 광고사업, 유기농마켓(오아시스마켓)을 운영하는 유통을 영위하고 있다.
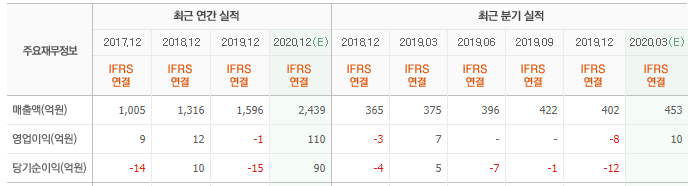
지어소프트 최근 실적. [사진=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
051160: 지어소프트, 071840: 롯데하이마트, 039840: 디오, 017670: SK텔레콤, 017670: SK텔레콤, 049770: 동원F&B, 028670: 팬오션, 139480: 이마트, 128940: 한미약품, 013890: 지누스
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>