Update2026.10.25 일

최근 증권사에서 발표된 종목 가운데 이마트(139480)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
19일 버핏연구소에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 이마트의 목표주가 괴리율이 46.19%로 가장 높았다. 지난 18일 유안타증권의 이진협 애널리스트는 이마트의 목표주가를 21만원으로 제시하며 전일 종가(11만3000원) 대비 46.19%의 괴리율을 기록했다.
강희석 이마트 대표이사 사장. [사진=더밸류뉴스(이마트 제공)]
이어 이노션(214320)(43.53%), 한솔제지(213500)(42%), 한화에어로스페이스(012450)(41.6%) 등의 순이다. 이마트는 유통업을 주력으로 호텔·리조트업, 식음료업, 건설레저업, 해외사업을 영위한다.
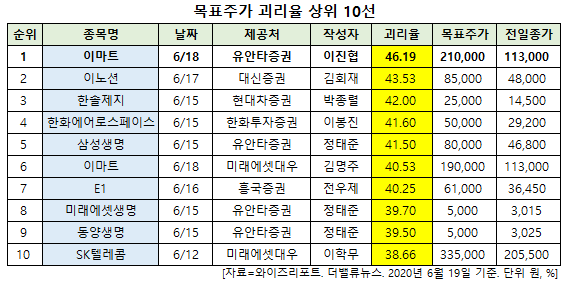
목표주가 괴리율 상위 10선. [사진=더밸류뉴스]. [사진=더밸류뉴스]
목표주가 괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
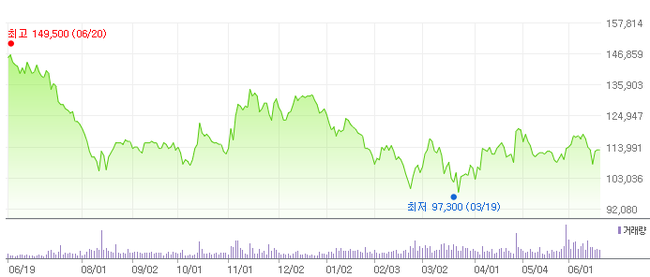
이마트 최근 1년 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
이마트는 최근 신종 코로나 바이러스 감염증(코로나19) 여파로 지난 3월 19일 52주 신저가(9만7300원)를 기록한 바 있다.
이마트의 올해 1분기 매출액, 영업이익, 당기순이익은 각각 5조2108억원, 484억원, 445억원으로 전년비 매출액은 13.64% 증가하고 영업이익과 당기순이익은 34.86%, 36.15% 감소했다.
올해 1분기의 부진한 실적 기록은 코로나19의 영향으로 사회적 거리두기 등이 보편화되며 이마트 고객이 줄었기 때문이다. 아울러 이마트는 1분기에 코로나19 확진자 방문으로 다수의 점포가 방역을 위해 휴점을 하기도 했다.
부문별로 1분기 트레이더스는 코로나19로 외식이 줄면서 전년비 매출은 21.8%, 영업이익은 22.4% 증가했다. 노브랜드 전문점 역시 2015년 사업을 시작한 이래 처음으로 올해 1분기 25억원 흑자를 기록했다.
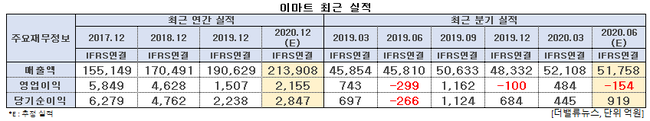
이마트 최근 실적. [사진=더밸류뉴스]
이마트 연결 자회사들도 성장하며 수익성이 개선됐다. SSG닷컴의 올해 1분기 총매출은 9170억원으로 전년비 40% 이상 증가했고 영업적자도 197억원으로 지난해 2분기 이후 처음으로 100억원대로 적자폭이 줄었다. 코로나19 여파로 인한 식료품 배송량 증가, 온라인스토어 네오003 통한 물량 확대, 베이킹센터 '트레 또' 등이 SSG닷컴의 성장을 견인했다.
이마트에브리데이, 신세계TV쇼핑도 코로나19 반사이익 효과로 매출, 영업이익이 크게 증가하며 성장세를 이어갔다. 이마트에브리데이는 매출 3385억원, 영업이익 114억원을 기록하며 전년비 매출은 13.8%, 영업이익은 5배 이상 증가했다.
신세계TV쇼핑도 매출 486억원, 영업이익 28억원을 달성해 전 분기에 이어 흑자를 이어갔다. 이마트24도 적자폭이 전년비 13억원 감소하며 실적이 개선되고 있다.
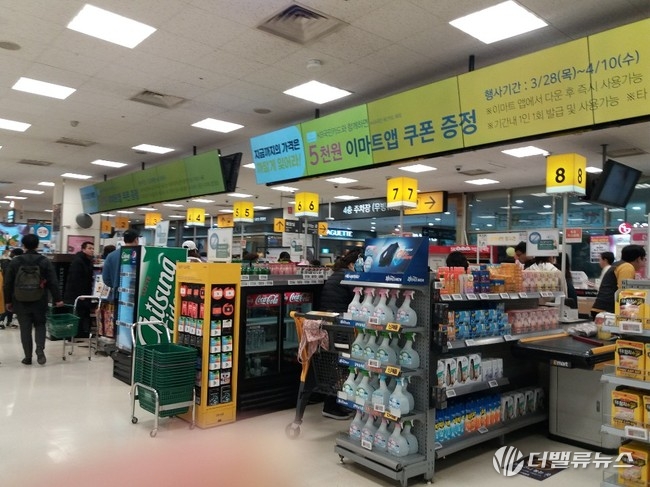
이마트 매장 계산대에서 고객들이 계산을 하고 있다. [사진=더밸류뉴스]
18일 이진협 유안타증권 연구원은 "이마트는 긴급재난지원금에 따른 일시적인 수요 이탈로 5월에는 부진한 기존점 성장률(-4.7%)을 기록했다"며 "긴급재난지원금의 효과가 6월 들어 점진적으로 줄어들고 있는 것으로 파악되지만 6월에는 전년비 휴일 수 3일 부족으로 인해 기존점 성장률은 6% 수준일 것"이라고 예상했다.
올해 상반기는 코로나19라는 변수로부터 시작된 비우호적인 환경 때문에 이마트의 부진이 불가피했다는 것이다. 이처럼 대외환경에 따라 2분기 실적의 부진이 예상되는 시점이지만 대형마트 경쟁사의 점포 폐점이 본격화되고 있기 때문에 6월 이후 이마트는 타 업체 대비 긍정적인 상황으로 보인다.
롯데마트의 경우 연내 16개 점포 폐점, 6월까지 6개 점포 폐점 예정이다. 홈플러스 역시 부진한 실적에 기인한 유동성 문제로 점포의 폐점과 매각을 진행 중인 상황이다. 실제 현재 폐점이 확정된 점포는 모두 이마트와 경쟁상권을 이루고 있는 점포들이라고 이 연구원은 설명했다.
그는 "기존점포 주변에 경쟁사가 입접을 할 경우 기존점의 매출은 10~20% 수준으로 감소한다"며 "이를 토대로 점포 구조조정의 수혜 정도를 계산해 보면 경쟁사가 20개 점포를 구조조정한다고 가정할 때 이마트 기존점 성장률은 1.4%p에서 2.9%p 상승할 것"이라고 내다봤다.
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>