Update2026.09.20 일

포스코인터내셔널(047050)은 상반기 꾸준한 미얀마 가스전 실적과 하반기는 철강 및 식량 사업의 회복과 성장 기대에 실적개선이 기대된다는 분석이 나왔다.
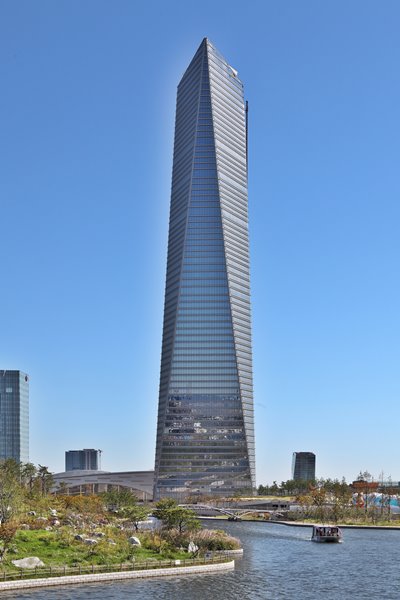
포스코대우 송도 사옥 전경. [사진=더밸류뉴스(포스코인터내셔널 제공)]
포스코인터내셔널은 수출입업 및 동 대행업, 중개업, 자원개발 및 임대, 제조 및 판매 등을 영위하고 있다.
포스코인터내셔널의 올해 2분기 실적은 연결기준 매출액, 영업이익, 당기순이익 각각 5조5820억원, 1282억원, 370억원으로 각각 전년비 10.75%, 11.31%, 6.54% 감소할 것으로 전망된다. 포스코인터내셔널의 철강 트레이딩(Trading) 사업의 2분기 실적은 글로벌 고객사 셧다운 증가로 인한 해외 판매량의 감소에 영향을 받은 것으로 보인다.
8일 이종형 키움증권 연구원은 “2분기에 신종 코로나 바이러스 감염증(코로나19) 영향으로 철강 트레이딩 사업은 부진할 것이나 미얀마가스전에서 견조한 판매량을 기록하면서 수익성을 지켜낼 것”이라고 분석했다.
포스코인터내셔널의 미얀마가스전은 지속적인 탐사 역량을 보이면서 안정적인 캐시 카우(수입창출원) 역할을 하고 있다. 지난해는 역대 최대 판매량인 2162억ft³으로 일 평균 5억9000ft³을 달성했다. 올해 2분기의 일 평균 판매량은 약 5억4000ft³이다.
올해 2월에는 A-3 광구에서 마하(Mahar) 신규 가스전을 발견했다. A-3 구역은 포스코인터내셔널이 생산하고 있는 구역으로 추가 대규모 시설투자비가 필요하지 않다. 포스코인터내셔널은 마하가스전을 미얀마가스전을 잇는 캐시 카우로 개발할 방침이다. 이에 가스전을 통한 꾸준한 실적 기록이 기대된다.
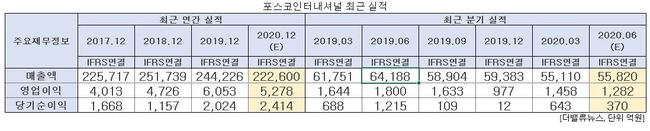
포스코인터내셔널 최근 실적. [사진=더밸류뉴스]
유가 하락은 가스전의 판매가격을 올리는 데 제한적인 영향을 주기 때문에 수익성에 영향을 미친다. 국제유가는 올해 3월 초 석유수출국기구(OPEC) 회원국과 러시아 등 비(非)OPEC 산유국으로 구성된 OPEC플러스(OPEC+)가 추가 감산 협상에 실패하고 이전 감산안에 대한 연장 여부도 협의하지 못하며 30달러 선으로 떨어지기도 했으나 현재는 감산 합의 등으로 40선을 회복했다.
뉴욕상업거래소(NYMEX)에서 8월 인도분 서부 텍사스산 원유(WTI)의 가격은 40달러 선을 돌파해 7일(현시지각) 기준 40.62달러로 전일비 배럴당 0.02%(0.01달러) 감소했다.
이 연구원은 “포스코인터내셔널의 2분기 가스전 판매가격은 연초 급락한 유가 래깅(Lagging, 투입 시차) 효과로 1분기 대비 약 3% 하락했을 것”이라고 추정했다.
그러나 2008년 12월에 포스코인터내셔널은 미얀마 A-3 광구 등 3개의 가스전에서 생산되는 가스를 중국 CNPC(China National Petroleum Corporation)의 자회사에 판매하는 ‘가스판매 구매계약’을 체결했다. 이는 생산개시연도부터 약 30년간 가스의 생산 및 판매 관련 제반 조건이 포함된 장기계약이다.
가스판매 구매계약에 의해서 포스코인터내셔널의 가스 공급단가는 계약체결 시 결정된 기준가격에 평균 국제유가 상승률, 미국 CPI(소비자물가지수), PPI(생산자물가지수)를 각각 50%, 20%, 20% 연동해 매 분기 산정된다. 이런 반영 비율 때문에 실제 유가 하락으로 미얀마가스전의 이익 감소가 크지 않을 것으로 예측된다.
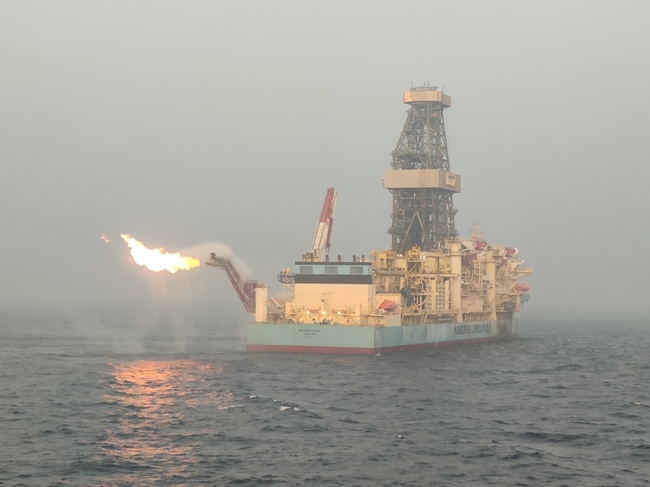
덴마크의 머스크사(Maersk) 바이킹 시추선에서 실시한 포스코인터내셔널 마하 유망구조의 가스산출시험 장면. [사진=더밸류뉴스(포스코인터내셔널 제공)]
그는 “3분기는 꾸준한 미얀마가스전 실적에 더해서 기존 사업부 실적도 회복세를 보일 것”이라며 ”매출액과 영업이익은 각각 5조3396억원일 것”이라고 내다봤다. 또 “유가회복과 함께 하반기에도 미얀마가스전은 견조할 것”이라며 “래깅 효과를 감안해도 판가에 미치는 영향은 크지 않을 것”이라고 예측했다.
이어 “하반기에는 중국의 경기 회복세와 철강 수요 증가 움직임에 따라 철강 트레이딩 사업 실적은 회복할 것”이라고 예상했다. 6월 4일 세계철강협회(WSA)에서는 중국의 철강 수요는 인프라 투자로 올해 1% 증가를 보일 것이라고 밝혔다. 하반기부터는 정부 주도의 인프라 투자 확대로 수요 증가 가시성이 높다고 판단했기 때문이다.
포스코인터내셔널은 우크라이나에 있는 곡물 수출 터미널을 바탕으로 곡물조달 및 효율적 재고 관리로 아시아 등 연계 수요창출을 기대하고 있다.
이 연구원은 “현재 식량사업은 양호한 트레이딩 실적을 기록하고 있고 향후 하반기부터는 시험 가동을 마친 곡물터미널의 본격적인 가동을 계획하고 있다”고 덧붙혔다.
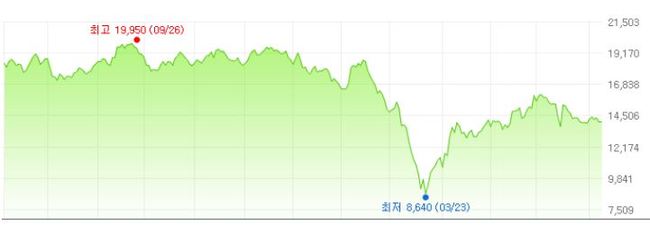
포스코인터내셔널의 최근 1년간 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
포스코인터내셔널은 코로나19 여파로 지난 3월 23일 52주 신저가(8640원)를 기록한 바 있다. 이날 포스코인터내셔널은 1만4000원으로 전일비 50원(-0.36%) 감소해 장마감됐다.
anrgood@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>