
Update2026.09.20 일

최근 증권사에서 발표된 종목 가운데 이마트(139480)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
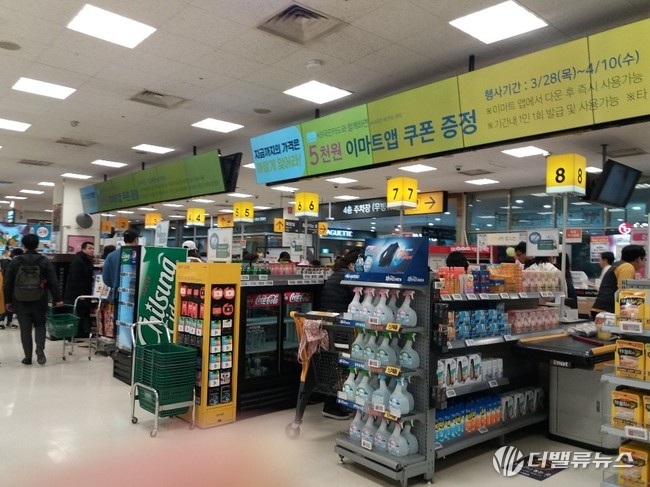
이마트 매장 계산대에서 고객들이 계산을 하고 있다. [사진=더밸류뉴스]
10일 버핏연구소에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 이마트의 목표주가 괴리율이 48.1%로 가장 높았다. 지난 7일 유안타증권의 이진협 연구원은 이마트의 목표주가를 21만원으로 제시하며 전일 종가(10만9000원) 대비 48.1%의 괴리율을 기록했다.
이마트가 목표주가 괴리율 1위를 기록한 가운데 효성화학(47.75%), 지역난방공사(45.83%), 쌍용양회(44.67%) 등의 뒤를 이었다.
이마트는 유통업을 주력으로 호텔·리조트업, 식음료업, 건설레저업, 해외사업을 영위하고 있다.
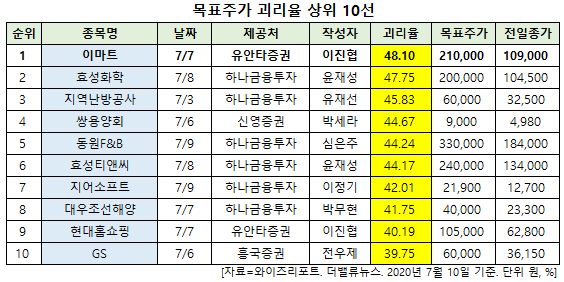
목표주가 괴리율 상위 10선. [사진=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표 주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
이마트는 최근 신종 코로나 바이러스 감염증(코로나19) 여파로 지난 3월 19일 52주 신저가(9만7300원)를 기록한 바 있다. 이날 주가는 전일과 같은 10만9000원으로 마감했다.
이마트의 올해 2분기 매출액, 영업손익, 당기순이익은 각각 5조1423억원, 241억원, 989억원으로 전년비 매출액은 12.25% 증가, 영업손익은 적자지속, 당기순이익은 흑자전환할 것으로 전망된다.
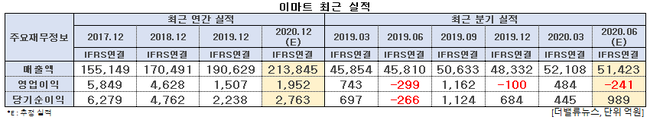
이마트 최근 실적. [사진=더밸류뉴스]
7일 이진협 유안타증권 연구원은 "이마트는 올해 2분기 영업손익 351억원을 기록해 컨센서스(-243억원)를 하회하는 실적을 기록할 것"이라며 "2분기 할인점 기존점 성장률은 2% 내외 수준을 기록할 전망이며 에스에스지닷컴(SSG.COM)의 GMV(거래액) 성장률은 전년비 42% 증가할 것"이라고 설명했다.
이어 "할인점의 기존점 역성장은 긴급재난지원금 사용불가에 따른 식품 생필품 수요 이탈과 더불어 6월 휴일 수 부족에 기인한다"며 "이에 따라 트레이더스의 증익, 전문점의 적자감축에도 불구하고 별도 기준 영업적자는 전년비 47억원 확대된 118억원을, SSG.COM은 영업적자 177억원을 기록할 것"이라고 내다봤다.
올해 상반기는 코로나19라는 변수로부터 시작된 비우호적인 환경 때문에 이마트의 부진이 불가피했던 것으로 파악된다.
이마트의 올해 1분기 매출액, 영업이익, 당기순이익은 각각 5조2108억원, 484억원, 445억원으로 전년비 매출액은 13.64% 증가하고 영업이익과 당기순이익은 34.86%, 36.15% 감소했다. 1분기 실적 부진은 코로나19의 영향으로 이마트 고객이 줄었기 때문이다. 아울러 이마트는 1분기에 코로나19 확진자 방문으로 다수의 점포가 방역을 위해 휴점을 하기도 했다.
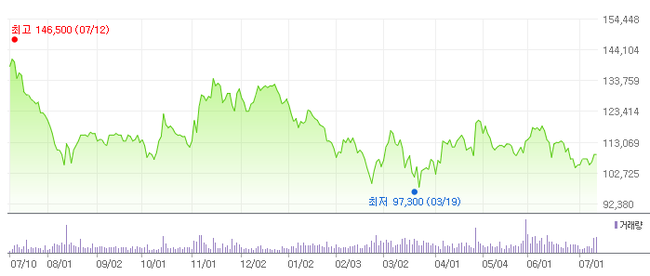
이마트 최근 1년 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
다만 이 연구원은 하반기 경쟁사의 구조조정이 본격화됨에 따라 이마트 할인점이 수혜를 받을 것으로 기대했다.
그는 "SSG.COM은 꾸준히 경쟁력을 확보해나갈 것"이라며 "이에 하반기 할인점과 SSG.COM의 합산 기존점 성장률은 성장하고 전문점 적자 감축, 트레이더스의 성장이 실적 안정성을 높여줄 것"이라고 평가했다.
shs@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














