
Update2026.09.20 일

KB자산운용이 최근 한달(2020.6.23~2020.7.23)동안 10개 종목에 대한 지분 변동을 공시했다.
23일 버핏연구소에 따르면 KB자산운용은 게임빌(063080)의 주식보유비율을 13.64%에서 14.94%로 1.3%p 비중 확대했다.
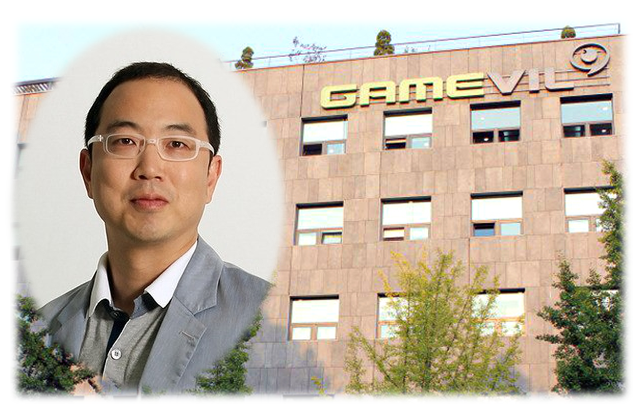
게임빌 본사와 송병준 게임빌 대표이사. [사진=더밸류뉴스]
KB자산운용은 또 골프존뉴딘홀딩스의 주식 비중을 9.41%에서 11.07%로 1.66%p 늘려 비중 변화가 컸다. 이밖에 리드코프(012700)의 주식 5.11%를 신규 매수하고 해마로푸드서비스(220630) 등의 보유비율을 확대했다.
반면 와이지-원(019210)의 주식 비중을 9.13%에서 4.82%로 4.31%p 줄여 축소 폭이 가장 컸다. 이어 메가스터디교육(215200) 등에 대한 보유 지분을 축소했다.
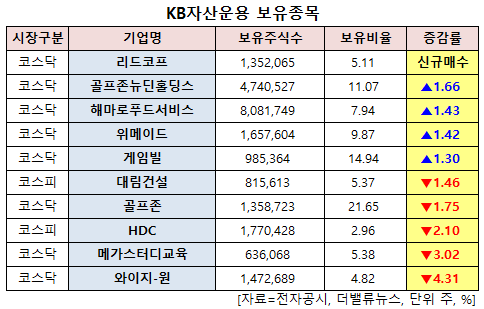
KB자산운용 보유 종목. [사진=더밸류뉴스]
KB자산운용이 비중 확대한 게임빌은 모바일게임 및 온라인 네트워크게임 서비스를 영위하고 있다.
게임빌의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 379억원, 76억원, 81억원으로 전년비 매출액과 당기순이익은 34.4%, 153.13% 증가하고 영업이익은 흑자 전환할 것으로 전망된다.
성종화 이베스트투자증권 연구원은 "2분기 연결영업실적은 전분기비로도 대폭 성장할 것"이라며 "같은 기간 자체 영업실적(지분법 제외)은 매출 292억원, 영업손실 9억원일 것"이라고 전망했다.
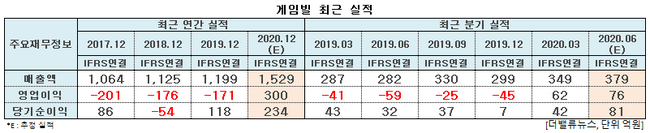
게임빌 최근 실적. [사진=더밸류뉴스]
게임빌은 2분기에 신작이 없었음에도 스포츠 장르(게임빌 프로야구, MLB 퍼펙트이닝 등)의 성수기 효과, 별이 되어라 등 RPG 장르의 마케팅 강화 효과 등으로 기존 게임 매출이 전분기비 상당수준 반등했을 것으로 추정된다. 특히 올해 1분기부터 적극적으로 진행 중인 비용 효율화 과정이 지속되며 자체 영업실적(지분법 제외)의 영업손실이 전분기비 대폭 축소될 것으로 예상된다.
성 연구원은 "2분기 지분법이익 또한 119억원으로 전분기비 28% 증가하는 호조세를 보일 것"이라며 "게임빌은 1분기부터 사업지주회사로의 전환과 함께 인건비, 마케팅비 등 정책성 투자비용의 효율화 전략을 펼치고 있다"고 설명했다.
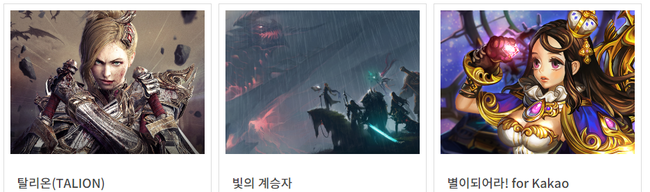
게임빌의 모바일 게임. [사진=더밸류뉴스(게임빌 제공)]
인건비 효율화의 경우 코어 장르 개발 인력의 효율화 등을 통해 진행하고 있는데 1분기 말 전체인력은 283명으로 집계됐다. 이는 지난해 4분기 말 351명 대비 19%나 축소된 것이다. 이 같은 인력 효율화가 주로 3월부터 집중됐고 6월까지는 퇴직금 지급이 있다는 점을 감안하면 인건비 감소 효과가 올해 상반기까지는 크지 않겠으나 3분기부터는 본격적으로 나타날 것으로 보인다.
아울러 마케팅비의 경우 지난해 분기별 마케팅비는 매 분기 20억원대였으나 구조적 절감을 통해 올해 1분기에는 7억원으로 급감했다. 다만 2분기에는 꽤 증가하겠지만 20억원은 넘지 않을 것으로 전망된다. 지급수수료 또한 게임매출 대비 지급수수료 비중이 지난해는 매 분기 28%대였지만 올해 1분기에는 26.6%로 축소되는 등 의미 있는 효율화가 이뤄졌다.
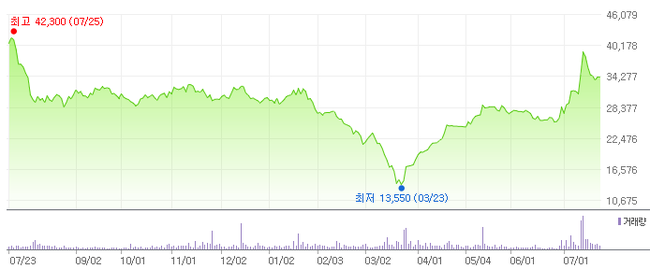
게임빌 최근 1년 주가 추이. [사진=더밸류뉴스(네이버 증권 제공)]
게임빌은 올해 초 신종 코로나 바이러스 감염증(코로나19) 여파로 지난 3월 23일 52주 신저가(1만3550원)를 기록했다. 그러나 게임주가 대표적 언택트 관련주로 각광받으며 수혜를 받았다.
이와 함께 게임빌은 올해 8월 '게임빌 프로야구 2020 슈퍼스타즈' 일본 등 글로벌 출시, 10월 'Project CARS GO'와 '아르카나택틱스'의 글로벌 출시 등의 일정을 계획하고 있어 향후 신작 모멘텀이 기대된다.
shs@thevaluenews.co.kr
[저작권 ⓒ 더밸류뉴스. 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














