Update2026.10.25 일

한국전력(105760)의 향후 실적과 배당 전망은 밝은 것으로 나타났다. 특히 배당에 대한 가시성이 커지며 회복세를 보이고 있다. 다만 실적 부담 요인으로 작용하는 재생에너지 확대 목적의 규제 변화가 관건이라는 분석이다.최근 국제유가가 다시 약세로 전환된 가운데 원·달러 환율은 강세 흐름을 이어가고 있다. 난방 수요가 증가하는 겨울철을 앞두고 유연탄 가격이 완만한 상승세를 나타내고 있지만, 크게 걱정할 수준은 아닌 것으로 보인다.
원전 이용률 역시 한빛 3·4호기에 대한 기대감만 낮춘다면 추가적으로 문제가 될 요소는 없다. 우호적 원가 환경은 내년 상반기까지 유효할 것으로 기대되며, 배당수익률은 현재 주가의 하단을 견고하게 지지해줄 것으로 예상된다.
한국전력은 한국전력공사법에 의거해 설립된 공기업으로 송전 및 배전업을 영위하고 있다.

전남 나주시 한국전력 본사. [사진=더밸류뉴스]
한국전력의 내년 실적과 배당은 모두 올해보다 나아진 흐름이 이어질 것으로 기대되나 규제가 관건일 것으로 보인다. 재생에너지 확대 목적으로 규제 변화들이 제시되고 있지만, 이는 한전의 실적 부담 요인으로 작용할 전망이다. 석탄 의존도를 낮추는 과정 역시 비용 이슈가 부각되겠지만 현 규제 환경에서는 재원을 마련할 방법이 없다.
내년의 연간 매출액과 영업이익은 각각 전년비 1.2%, 23.7% 증가한 59조4000억원, 4조5000억원으로 전망된다. 아랍에미리트(UAE) 사업 준공이 다가오며 매출 감소세를 신규 석탄화력 등으로 만회할 수 있을 것으로 분석된다. 전력판매량 역시 신종 코로나 바이러스 감염증(코로나19)의 일부 기저 효과로 인해 외형은 개선될 것으로 보인다.
올해 초 하락한 원자재 가격은 시차 영향으로 내년 실적의 기저로 작용할 것으로 예상되며, 원전 이용률은 특별한 이슈가 없다면 70% 중후반 이상은 보장될 것으로 기대된다. 연료비와 구입전력비는 각각 전년비 7.7% 1.3% 하락하며 연간 실적을 견인할 전망이다.
특히 배당은 정산조정계수 최대치가 이미 적용되고 있기 때문에 향후 유가 변화가 제한적일 경우 더욱 높은 수준의 배당이 가능할 것으로 기대된다
유재선 하나금융투자 연구원은 “현 시점에서 한국전력의 실적과 배당 전망은 매우 긍정적이지만 관건은 규제”라며 “전력 Mix(믹스)의 건강한 변화는 명확한 규제 준수를 통해서만 달성할 수 있다”고 말했다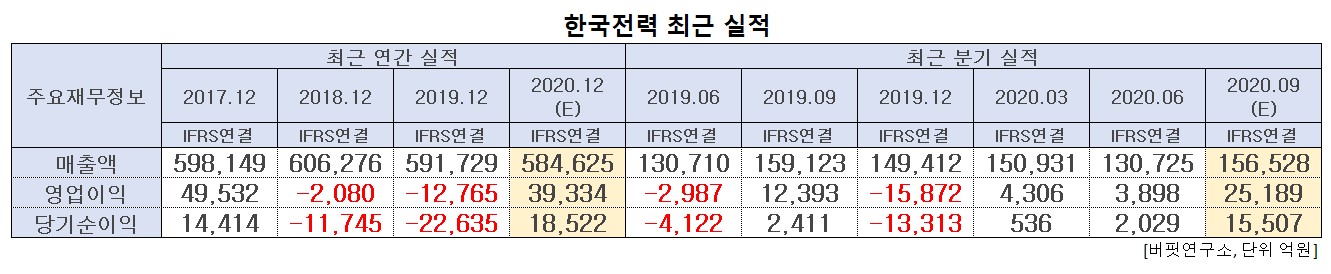
한국전력 최근 실적. [이미지=더밸류뉴스]
한국전력의 올해 2분기 매출액은 전년비 0.01% 증가한 13조725억원이고, 영업이익과 당기순이익은 전년비 흑자전환 했다.
이러한 2분기 실적은 비용 절감에 따라 수익성이 개선된 것으로 분석된다. 당시 코로나19의 여파로 전력 판매량은 전년비 4.2% 감소했으나, 판매가가 4.4% 개선돼 매출은 지난해와 유사한 수준을 유지했다.
또한 원전가동률이 81.3%까지 회복됐고, 유가 급락에 의한 연료비 감소와 SMP(전력도매가격) 급락으로 영업비용이 전년비 5.1% 하락했다. 주요 원재료의 가격 하락 효과 역시 본격적으로 나타나며 영업이익은 흑자전환 성공은 물론 어닝 서프라이즈를 기록했다.
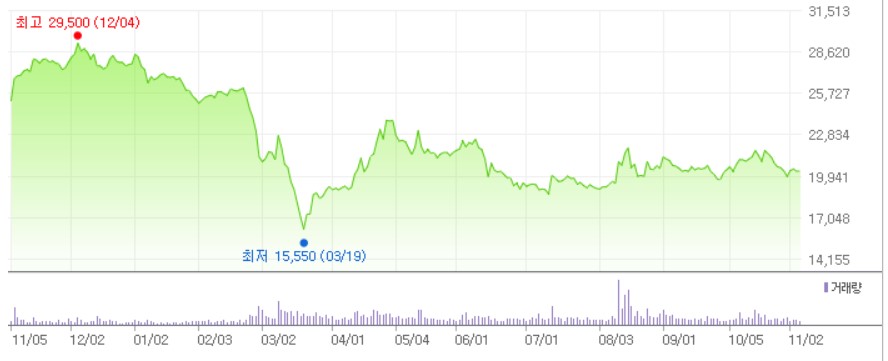
한국전력 최근 1년 주가 추이. [이미지=더밸류뉴스(네이버 증권 제공)]
한전은 지난해 12월 4일 52주 신고가 2만9500원을 달성 했으나, 코로나19의 여파로 3월 19일 52주 신저가 1만5550원을 기록했다. 이후 비용 절감에 따른 수익성 개선으로 주가는 반등 유지세를 보이고 있다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>