Update2026.09.20 일

삼성전자(005930)가 스마트폰 출하량을 대폭 확대할 전망이다. 화웨이 제재로 스마트폰 공급에 생기는 빈자리를 선점하겠다는 계획인데, 문제는 샤오미(Xiaomi)·오포(OPPO)·비보(Vivo)뿐만 아니라 애플 또한 공격적인 생산계획을 내놓고 있다는 점이다. 이에 업계에서는 스마트폰 출하량보다 삼성전자의 AP(애플리케이션프로세서) 자체 생산능력이 타 모바일기업과 다른 차별화 요소라고 강조하고 있다.
삼성전자 CI. [이미지=더밸류뉴스(삼성전자 제공)]
삼성전자의 내년 스마트폰 출하량이 2017년 기록(3억2000만대)에 근접할 전망이다. 문지혜 신영증권 연구원은 “삼성전자가 내년 3억5000만대의 핸드셋을 생산할 것으로 전망되며, 이 중 스마트폰은 3억대를 소폭 상회할 것”이라고 추정했다.
지난 12월 15일 노태문 삼성전자 무선사업부장은 내년 스마트폰 전략에 대해 △카메라 기능 혁신 △S펜 적용 제품 확대 △폴더블 제품군 다양화 등을 언급했다. 이에 업계 관계자들은 삼성전자가 폴더블 제품군 다양화를 통해 평균판매가격 상승을 노리고, S펜 적용 제품 확대로 고객의 선택지를 넓혀 출하량 증대를 꾀한다고 판단한 상황이다.
삼성전자의 이 같은 움직임에는 中 스마트폰 제조기업 화웨이의 부진이 영향을 끼친 것으로 보인다. 문 연구원은 “미국의 화웨이 제재로 프리미엄 플래그십 스마트폰 공급에 빈자리가 생겼다”며 “이로 인해 스마트폰 제조사들의 생산량 증대와 경쟁이 확대되는 중”이라고 설명했다.
이에 대해 삼성전자는 내년 상반기 스마트폰 조기 출시와 물량 확대로 시장을 선점하겠다는 계획인데, 샤오미(Xiaomi)·오포(OPPO)·비보(Vivo) 같은 중국 스마트폰 기업뿐만 아니라 글로벌 기업 애플 또한 공격적인 생산계획을 내놓고 있다는 점이 문제다.
◆”애플리케이션프로세서, 화웨이 빈자리 점유에 판가름 요소”
이를 두고 업계 관계자들은 삼성전자가 AP(칩셋) 제품을 통해 경쟁력을 더할 것으로 판단하고 있다. 문 연구원은 “화웨이의 빈자리를 흡수하고 시장 점유율을 높이고자 하는 각 제조사들의 생산량 증대 계획은 도전적인 수치이나, 애플과 삼성전자만이 인하우스(내부) AP를 가지고 있다”며 “나머지 업체들은 생산량 증분만큼의 AP를 외부에서 조달해야 하기 때문에 AP공급사인 퀄컴, 미디어텍과 함께 삼성전자의 수혜가 예상된다”고 전망했다.
삼성전자의 모바일 AP ‘엑시노스’ [사진=더밸류뉴스(삼성전자 제공)]
2020년 3분기 기준 스마트폰 AP 글로벌 시장 점유율은 △미디어텍 31% △퀄컴 29% △히실리콘 12% △삼성전자 12% △애플 12% 순이다.
삼성전자의 AP 제품 ‘엑시노스’는 타 스마트폰 제조사에도 판매하는 유일한 제품이라고 업계 관계자들은 평가했다. 그간 글로벌 점유율이 높지 않았던 엑시노스가, 화웨이의 빈자리를 차지하려는 기업들의 생산량 증대에 반사이익을 볼 것이라는 분석이 나오는 상황이다.
문 연구원은 “또한 엑시노스 AP 라인업을 세분화함과 동시에 처음으로 중국 현지에서 엑시노스 AP 프로모션을 진행하는 등 마케팅 활동을 강화 중”이라며 “중화향 확판을 통한 실적 상승이 기대된다”고 덧붙였다.
AP 자체 생산능력을 갖추고 있는 삼성전자가 빠른 부품 수급을 이뤄낼 것으로 보이기 때문에, 스마트폰 출하량 역시 타 기업보다 선제적으로 목표치에 도달할 것이란 예측이 이어진다.
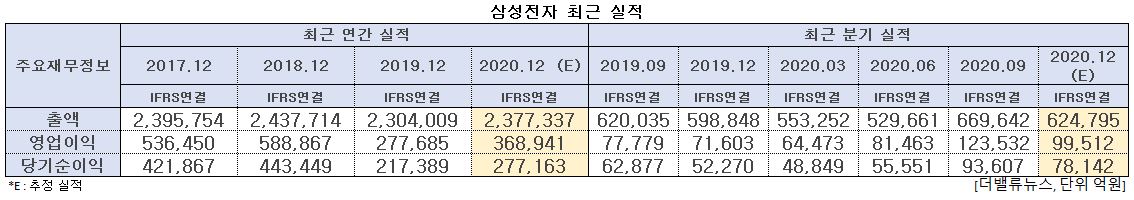
삼성전자 최근 실적. [이미지=더밸류뉴스]
삼성전자의 4분기 매출액은 전년비 4.33%(2조5947억원) 증가한 62조4795억원으로 추정된다. 영업이익과 당기순이익 또한 전년비 각각 38.98%(2조7909억원), 49.50%(2조5872억원) 오른 9조9512억원, 7조8142억원에 달할 것으로 증권업계는 판단하고 있다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>