Update2026.11.20 금

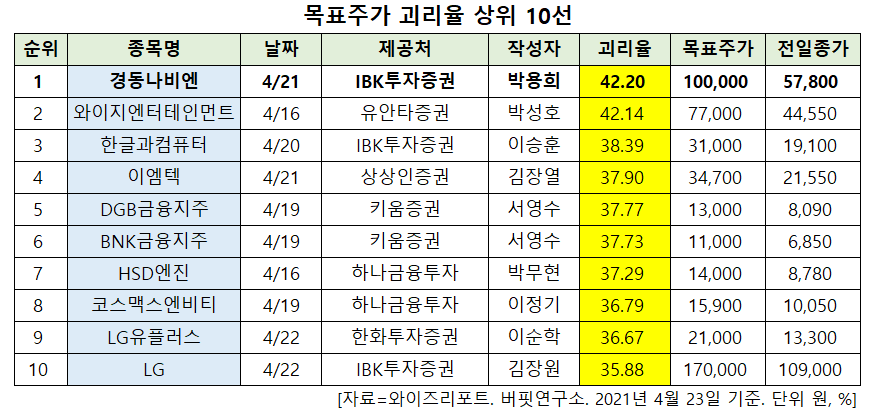
[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 경동나비엔(009450)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
23일 금융정보업체 와이즈리포트에 따르면 최근 1주일 동안 발표된 증권사 리포트 가운데 경동나비엔의 목표주가 괴리율이 42.2%로 가장 높았다. 지난 21일 IBK투자증권의 박용희 애널리스트는 경동나비엔의 목표주가를 10만원으로 제시하며 전일 종가(5만7800원) 대비 42.2%의 괴리율을 기록했다.
경동나비엔이 목표주가 괴리율 1위를 기록한 가운데 와이지엔터테인먼트(122870)(42.14%), 한글과컴퓨터(030520)(38.39%), 이엠텍(091120)(37.9%) 등의 순이다.
괴리율이란 증권사 애널리스트가 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 예를 들어, 애널리스트가 목표주가를 1만원이라 했을 때, 현재 주가가 5000원이라면 주가 괴리율은 50%가 된다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 평가한다.
21일 IBK투자증권의 박용희 연구원은 "1분기 매출은 2.029억원(YoY +10.8%, QoQ -34.8%), 영업이익 164억원(YoY +31.6%, QoQ -8.6%), 영업이익률(OPM) 8.1%일 것"이라며 "이는 1분기에 전년비 기온이 하락하며, 온수기∙보일러에 대한 수요 급증 때문”이라고 설명했다.
이어 "국내는 시장점유율 확대와 B2C(기업과 고객간 거래) AS 수요 확대에 따른 매출과 이익의 질 개선, 북미는 텍사스 한파 영향으로 온수기 수요 급증, 중국과 유럽은 지난해 낮은 기저에 따른 매출 증가도 영향을 미칠 것"이라며 “1분기 실적은 전반적으로 수요 증가에 따른 매출 증가로 영업이익이 큰 폭 개선될 것”이라고 기대했다.
다만 "수출기업으로서 물류비용 증가에 대한 우려는 상존한다"며 "2분기는 일회성 부동산 평가차익 약 250억원(장부가 85억원, 매도가 335억원)이 반영될 전망으로 올해 당기순이익은 큰 폭으로 증가할 것"이라고 예상했다.
한편 "경동나비엔은 2015년 온수매트에 이어, 2019년 청정환기시스템을 런칭하고 올해는 청정환기시스템에 키친플러스(후드)를 추가하여 출시했는데 건설사를 포함한 B2B(기업간 거래) 중심으로 관심이 커지고 있다는 후문이다"라며 "4월 20일에는 나비엔메이트(경동나비엔 B2C 사이트)에서 라이브 방송으로 판매를 개시할 것"이라고 언급했다.
그는 "경동나비엔은 생활환경기업으로 보일러∙온수기 제조회사를 탈피코자 노력 중에 있다"며 "이에 기타부문 매출은 지난해 8%(약 700억원)에서 2025년 15% 수준(약 2540억원)까지 확대될 것"이라고 내다봤다.
경동나비엔은 생활환경 에너지 기업으로 가스보일러, 기름보일러 및 가스온수기 등을 제조∙판매하고 있다.
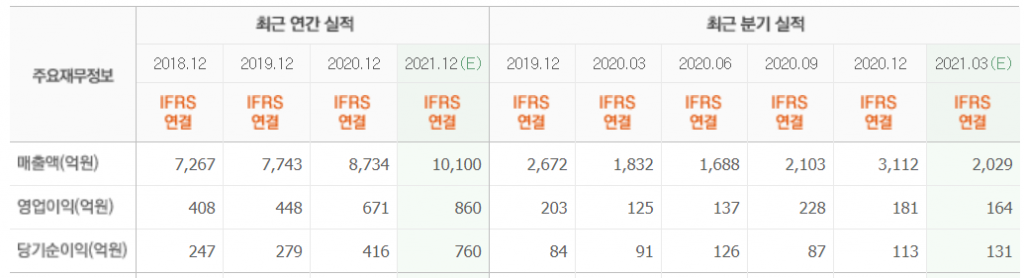
경동나비엔 최근 실적. [이미지=네이버 증권]
shs@buffettlab.co.kr
[관심종목]
009450: 경동나비엔, 122870: 와이지엔터테인먼트, 030520: 한글과컴퓨터, 091120: 이엠텍, 139130: DGB금융지주, 138930: BNK금융지주, 082740: HSD엔진, 222040: 코스맥스엔비티, 032640: LG유플러스, 003550: LG
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>