Update2026.11.19 목

국민연금공단이 최근 한달(2022.2.31~2022.3.31)동안 8개 종목에 대한 지분 변동을 공시했다.
31일 기업분석전문 버핏연구소 조사에 따르면 최근 국민연금공단은 농심(004370)(대표이사 신동원)의 주식보유비율을 11.41%에서 12.07%로 0.66%p 비중 확대했다.
신동원 농심 대표이사. [사진=농심]
국민연금공단은 또 DB손해보험(005830)의 주식 비중을 9.87%에서 10.32%로 0.45%p 늘렸다. 이밖에 대신증권(005830) 등의 보유비율을 확대했다. 반면 KCC(002380)의 주식 비중을 11.7%에서 10.12%로 1.58%p 줄여 축소 폭이 가장 컸다. 이어 BNK금융지주(138930) 등에 대한 보유 지분을 축소했다.
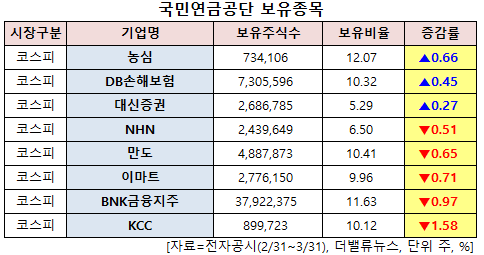
국민연금공단 보유 종목. [이미지=더밸류뉴스]
국민연금공단이 비중 확대한 농심은 라면, 스낵 등 식품 제조, 판매를 하고 있다.
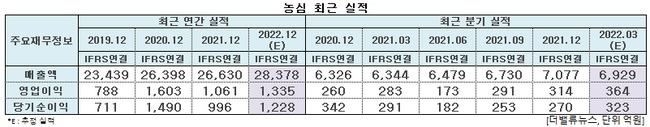
농심 최근 실적. [이미지=더밸류뉴스]
농심의 올해 1분기 매출액, 영업이익, 당기순이익은 각각 6929억원, 364억원, 323억원으로 전년비 9.22%, 28.62%, 11% 증가할 것으로 전망된다. 반면 하이투자증권은 농심의 1분기 매출액과 영업이익이 각각 6932억원, 232억원으로 전년비 9.3%, 14% 증가할 것으로 봤다.
지난해 1분기 베이스효과, 라면 가격 인상 등 견조한 흐름이 반영되면서 매출액은 견조할 것으로 예상되나 국내외 원부자재 가격상승과 관련된 부담이 이어지면서 영업이익은 컨센서스(364억원)를 소폭 하회하는 수준을 보일 것이라는 분석이다.
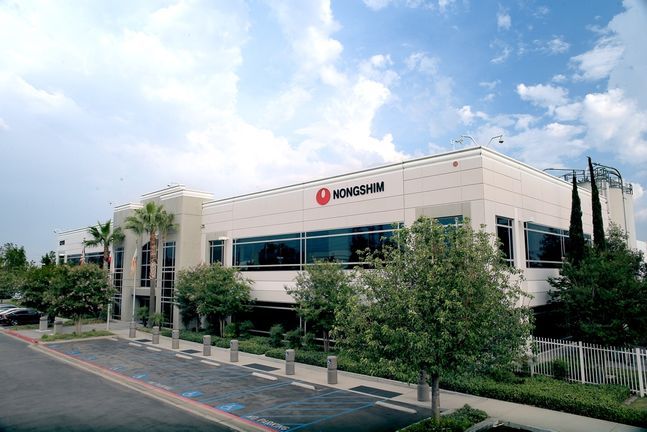
미국 로스앤젤레스(LA)에 위치한 농심 미국 제1공장. [사진=농심]
먼저 내수 라면 매출액은 전년비 7.6% 성장할 것으로 기대된다. 가격인상에 따른 물량 저항이 해소되면서 실질적인 영업실적 확대를 이끌어내고, 일부 신제품 효과까지 더해지는 선순환을 보일 전망이다. 메인제품 중심의 최근 라면시장 상황을 고려한다면 정도의 차이는 존재하되, 시장지배력은 견조한 흐름이 이어진다는 판단이다.
이경신 하이투자증권 연구원은 "스낵의 경우 새우깡블랙 등 신제품효과가 더해졌으며, 3월부터 반영되는 가격인상분 (평균 인상률 6%) 또한 유의미할 것"이라며 "밀가루, 팜유, 포장재 등 원부재료 단가상승과 관련된 부담증가로 이익 레버리지 효과는 다소 아쉬우나, 단기적으로는 견조한 외형성장 및 지배력에 초점을 맞출 필요가 있다"고 설명했다.
다만 해외부문의 경우 지역별 온도차가 있을 전망이다. 그는 “미국은 신제품 중심의 성장 흐름이 지속되고 있으며, 신공장은 내달 본가동이 시작돼 가동시 미국 라면시장 내 메인제품 및 신제품을 모두 대응할 수 있다는 측면에서 긍정적”이라며 “중국은 내수부진에 따라 상대적으로 고가 포지셔닝의 농심 제품에 대한 단기 가격인상은 쉽지 않을 것”이라고 분석했다.
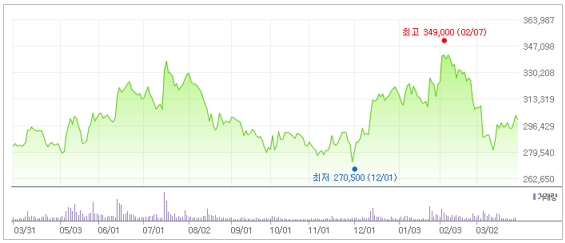
농심 최근 1년 주가 추이. [이미지=네이버 증권]
농심는 2월 7일 52주 신고가(34만9000원)를 기록했다. 이 연구원은 “원부재료 가격 상승관련 비용 부담은 3분기까지 존재할 가능성에 무게를 두나, 메인 제품의 시장경쟁 완화흐름과 이에 따른 판관비 효율화, 가격인상, 신제품 출시 등 농심의 시장지배력을 활용한 외형확대 전략은 여타 경쟁업체대비 유효하다”며 목표주가 40만원을 유지했다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>