
Update2026.09.19 토

[버핏연구소=이상협 기자] KT(030200)가 2분기 연결기준 매출액 6조3122억원, 영업이익 4592억원, 당기순이익3634억원을 기록했다고 10일 공시했다. 전년 동기 대비 매출액은 4.7% 증가했고 영업이익과 당기순이익은 각각 3.5%, 2% 감소했다. 올해 상반기 연결기준 매출액은 전년비 4.4% 늘어난 12조5899억원, 영업이익은 1조858억원으로 상반기 기준 연결 매출액은 역대 최대 실적이다.
별도기준 매출액은 전년비 0.9% 증가한 4조5178억원, 영업이익은 13.6% 감소한 3035억원을 기록했다. ‘kt cloud’를 포함할 경우 KT의 2분기 별도 매출액은 전년 동기 대비 2.6% 증가한 4조5934억원으로 실적 성장세를 보였다.
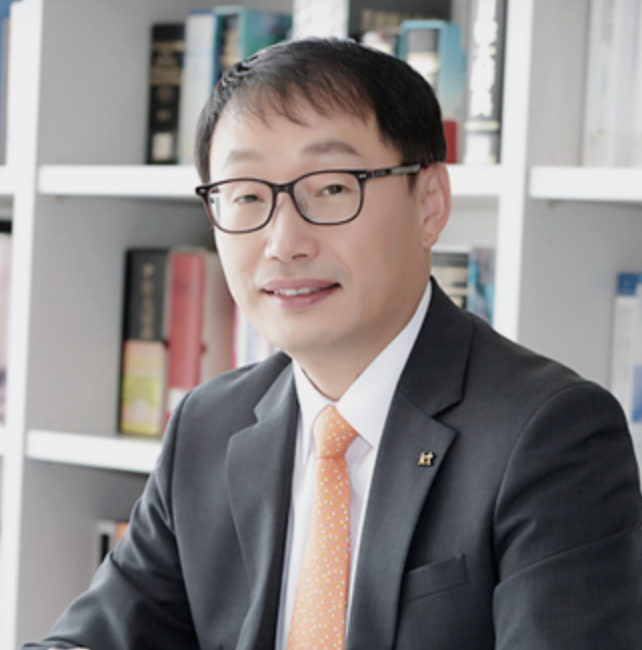
구현모 KT 대표이사. [사진=KT]
KT는 올해 4월 ‘kt cloud’ 출범으로 인한 Cloud(클라우드), IDC(인터넷데이터센터) 사업 이관 영향에도 기존 유무선 통신사업의 견조한 실적과 DIGICO(디지털플랫폼기업), B2B(기업간 거래) 영역에서의 성장으로 매출액 성장을 이어갔다. 인플레이션 등 대외환경 변화로 인한 비용 증가와 일회성 인건비 영향으로 2분기 영업이익이 전년비 감소했으나, DIGICO(디지코), B2B(기업간거래) 중심 성장과 그룹 포트폴리오 개편으로 사업 성장세가 이어졌다.
유·무선 사업(Telco B2C)은 5G(5세대이동통신) 가입자가 증가세를 이어가며 전체 핸드셋 가입자 중 약 54%인 747만명을 기록했다. 홈 유선전화 매출액은 전년비 3.4% 감소했으나, 고품질 인터넷 서비스에 대한 수요 증가로 기가인터넷 판매 비중이 늘어나며 초고속인터넷 매출액은 전년비 2.5% 성장했다. B2C(기업과 소비자간 거래) 플랫폼 사업(DIGICO B2C)에서 IPTV(인터넷 TV) 사업은 전년비 매출액은 6.1% 성장했다.
올해 상반기에는 B2B 분야에서의 선전이 빛났다. B2B 사업의 수주액은 상반기 기준 전년비 33% 성장했다. B2B 플랫폼 사업(DIGICO B2B)에서 AICC(인공지능 컨택센터) 사업은 금융권을 중심으로 대형 구축사업을 수주하며 상반기 매출액이 지난해 연간 매출액을 초과했다. 이 밖에도 스마트 모빌리티 등 ABC(AI·BigData·Cloud) 기반 핵심 사업의 성장을 가속화해 새로운 시장을 확장해 나갈 것으로 기대된다.
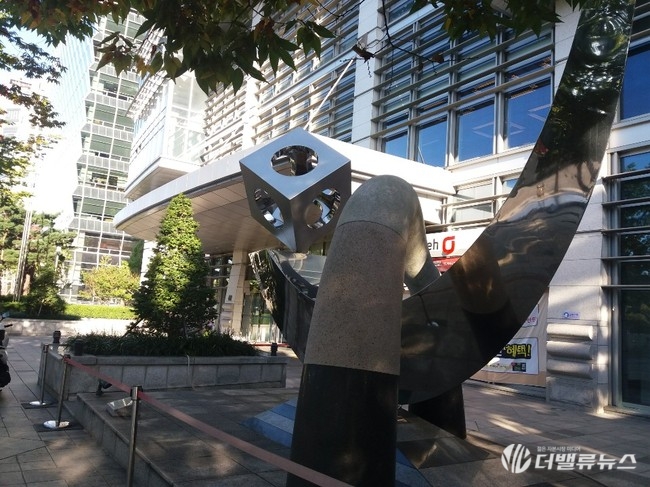
서울 여의도 KT타워. [사진=더밸류뉴스]
B2B 고객 대상(Telco B2B)은 대형 CP사(콘텐츠 공급사)의 트래픽량 증가와 프리미엄 서비스 확대 등에 따라 기업 인터넷 사업 매출액이 전년비 5.9% 증가했다. 통화DX(디지털전환) 서비스와 MVNO(알뜰폰) 시장 확대로 기업통화 매출액은 전년비 8.9% 증가했다.
KT그룹의 상반기 영업이익은 역대 최대인 3524억원을 기록했다. KT스튜디오지니, 나스미디어 등 콘텐츠 자회사의 매출액은 전년비 34.7% 성장했다. 금융사업 역시 성장세를 이어나가고 있다. 비씨카드 매출액은 전년비 9.3% 성장했다. 케이뱅크는 지난 분기에 이어 고객수와 수신, 여신 등 모든 영업 지표의 성장으로 5분기 연속 흑자를 달성했다. 케이뱅크의 2분기 말 가입자는 783만명으로 전분기 말보다 33만명 늘었으며, 2분기 말 수신잔액은 12조2000억원, 여신잔액은 8조7000억원을 기록했다. kt estate는 코로나 엔데믹 분위기 속에서 안다즈(신사), 소피텔(송파) 등 호텔 영업이 회복되면서 전년비 매출액이 46.3% 성장했다.
[관심종목]
030200: KT
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














