
Update2026.09.19 토

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 노바렉스(194700)(대표이사 권석형)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
19일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 금융정보업체 와이즈리포트에서 발표된 증권사 리포트 가운데 노바렉스의 목표주가 괴리율이 67.31%로 가장 높았다. 지난 17일 최종경 흥국증권 연구원은 노바렉스의 목표주가를 5만2000원으로 제시하며 전일 종가(1만7000원) 대비 67.31%의 괴리율을 기록했다.
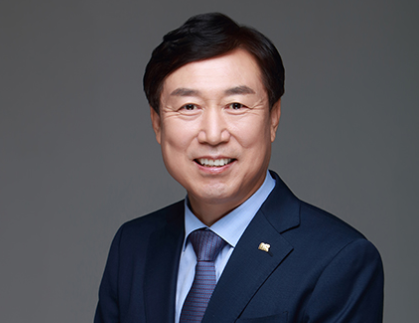
권석형 노바렉스 대표이사. [사진=노바렉스 홈페이지]
노바렉스가 목표주가 괴리율 1위를 기록한 가운데 이노와이어리스(073490)(66.72%), 쏠리드(050890)(62.33%), 이수페타시스(007660)(50%) 등의 순이다. 노바렉스는 건강기능식품 연구·개발, 주문자상표부착생산(OEM)·제조업자개발생산(ODM) 제조·생산을 하고 있다.
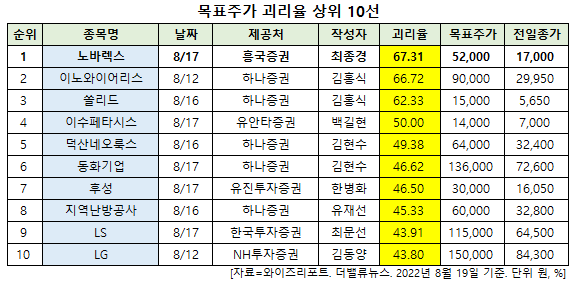
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
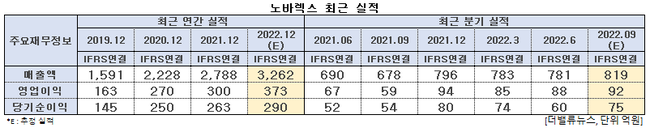
노바렉스 최근 실적. [이미지=더밸류뉴스]
노바렉스의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 781억원, 88억원, 60억원으로 전년비 13.19%, 31.34%, 15.38% 증가했다. 최종경 흥국증권 연구원은 “지난해 매출증가율(25%)과 지난해까지 5년간 연평균 매출증가율(29%)을 비교할 때 성장세는 다소 둔화됐지만, 2020년~2021년 ‘코로나19’에 따른 개인 건강관리 수요 증대의 높은 기저를 감안하면 두 자리수의 성장세는 양호한 수준"이라고 평가했다.
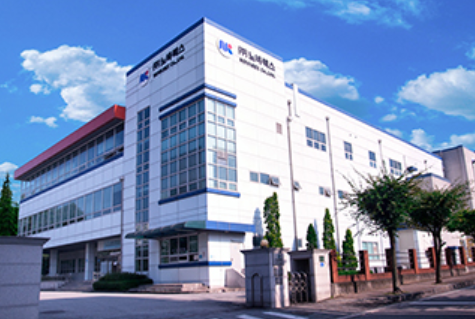
충청북도 청주시 노바렉스 본사 및 1공장. [사진=노바렉스 홈페이지]
아울러 2분기 영업이익률은 11.2%로 지난해 2분기(9.8%) 및 올해 1분기(10.8%) 보다 증가했는데, 이는 노바렉스 특유의 낮은 판관비율에 기반한 매출원가 개선에 따른 결과로 추정된다. 상대적으로 원가율이 높은 식물성 오메가3의 생산·판매 확대, 지난해 하반기 준공한 오송 신공장의 초기 가동 등을 감안하면 오히려 자동화율이 높은 신공장 가동 후 장기적인 안정화 단계에 접어든 수익성을 확인한 실적이라는 분석이다.
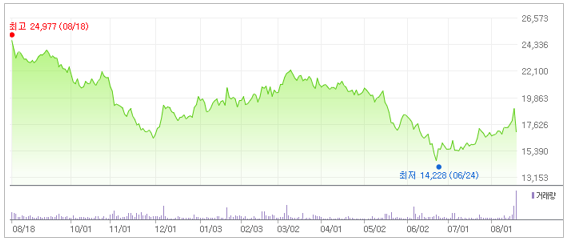
노바렉스 최근 1년 주가 추이. [이미지=네이버 증권]
노바렉스는 6월 24일 52주 신저가(1만4228원)를 기록했다. 흥국증권은 노바렉스에 대해 투자의견은 매수를 유지하고, 목표주가는 유상증자(9월 1일 신주상장 예정)의 권리락(7월 6일)에 따른 수정주가를 반영해 5만2000원으로 조정했다. 또 향후 무상증자(9월 7일 신주상장 예정)를 반영해 목표주가 5만2000원은 2만7459원 전후로 추가 조정한다는 설명이다. 노바렉스는 이번 유·무상증자를 통해 시설자금 226억원(2만5100원 x 90만주)을 조달한다.
[관심종목]
194700: 노바렉스, 073490: 이노와이어리스, 050890: 쏠리드, 007660: 이수페타시스, 213420: 덕산네오룩스, 025900: 동화기업, 093370: 후성, 071320: 지역난방공사, 006260: LS, 003550: LG
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














