
Update2026.09.19 토

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 오스템임플란트(048260)(대표이사 엄태관)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
26일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 금융정보업체 와이즈리포트에서 발표된 증권사 리포트 가운데 오스템임플란트의 목표주가 괴리율이 44.86%로 가장 높았다. 지난 22일 정민구 신한금융투자 연구원은 오스템임플란트의 목표주가를 18만800원으로 제시하며 전일 종가(9만9700원) 대비 44.86%의 괴리율을 기록했다.
엄태관 오스템임플란트 대표이사. [사진=오스템임플란트]
오스템임플란트이 목표주가 괴리율 1위를 기록한 가운데 무림P&P(009580)(44.41%), 파크시스템스(140860)(44.29%), 클리오(237880)(40.8%) 등의 순이다. 오스템임플란트는 치과용 임플란트 및 치과용 소프트웨어 제조, 판매를 하고 있다.
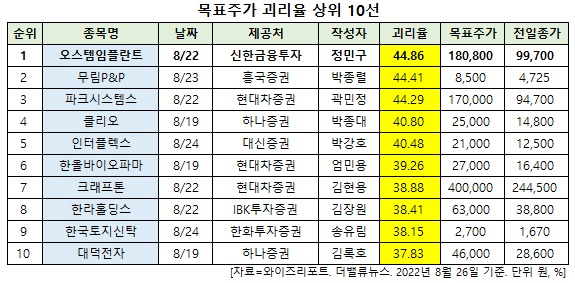
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
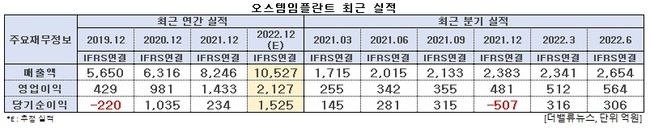
오스템임플란트 최근 실적. [이미지=더밸류뉴스]
오스템임플란트의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 2654억원, 564억원, 306억원으로 전년비 31.71%, 64.91%, 8.9% 증가했다. 분기 실적으론 사상 최대 규모다. 주력인 임플란트가 지속적으로 판매 호조에 있고 디지털 덴티스트리 제품군이 성장하면서 국내 매출이 안정적인 흐름을 보였다. 특히 해외 매출이 큰 폭으로 상승하면서 사상 최대 분기 실적을 이끌었다는 설명이다. 이 기간 해외 매출액은 1924억원으로 전년 동기 대비 42.3% 개선됐다.
오스템임플란트는 코로나19 기간에도 대형 임플란트 업체 중 유일하게 실적 감소세가 없었다. 신규 지역 확장을 통한 추가 매출처를 확보하며 코로나19 영향으로 인한 기존 고객 수요 하락도 넘는 성장을 보여주었기 때문이다. 이에 향후 점진적으로 글로벌 선도업체들과의 밸류에이션 격차가 줄어들 것으로 기대된다.
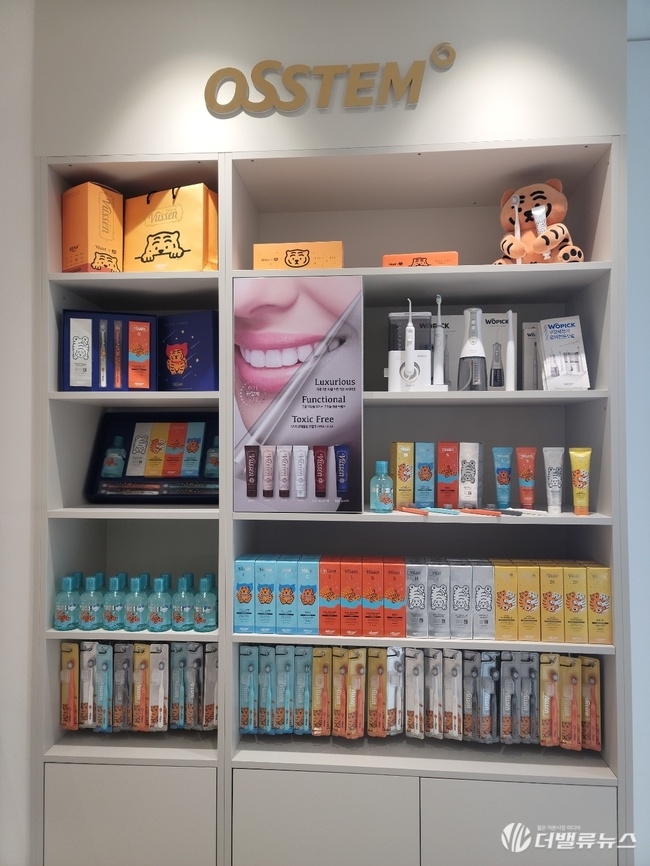
서울 강서구 마곡 오스템임플란트 본사 사옥 내 '뷰센' 제품이 전시돼 있다. [사진=더밸류뉴스]
글로벌 임플란트 시장은 밸류섹터가 전체 시장 성장을 주도하고 있다. 프리미엄섹터와 다르게 밸류섹터는 시술가능 의사 수를 확보해가며 영업을 확장해야 한다. 정민구 신한금융투자 연구원은 "오스템임플란트는 밸류섹터 내 교육시스템과 글로벌 영업망을 갖추고 있다"며 "AIC교육 의사 수는 지속 증가하고 있으며, 계약으로의 연결 확률 또한 80%로 높다"고 평가했다. 이어 "교육시스템으로 중저가시장 확장을 주도하고, 하이오센 출시를 통한 프리미엄섹터 침투, 그리고 향후 M&A(인수합병) 기반 제품 다각화까지 가능하다"고 덧붙였다.
신한금융투자는 올해 오스템임플란트의 매출액과 영업이익이 각각 1조741억원, 2223억원으로 전년비 30.3%, 55.1% 늘어날 것으로 봤다. 이는 역대 최대 실적이다. 중국 내 고객 병원 수 지속 증가, 프리미엄 임플란트 비중 증가, 신규 유통채널 확장이 실적을 견인 할 것이라는 분석이다. 임플란트의 하반기 성수기 효과 기대로 3분기에도 2분기와 같이 전지역의 고른 성장이 기대된다.

오스템임플란트 최근 1년 주가 추이. [이미지=네이버 증권]
오스템임플란트는 지난해 11월 29일 52주 신고가(9만559원)를 기록했다. 정 연구원은 “최근 중국 VBP(물량기반조달) 정책에 대한 우려로 주가가 급락하고 있으나, 오스템임플란트는 정책에 대한 영향이 미미한 중저가 시장 내 점유율이 높다”며 “오히려 VBP의 초고가 임플란트 가격 하락 유도에 따라 해외 프리미엄 브랜드가 주도하던 중국 국공립병원 내 침투 가능성이 높아질 수 있다”고 목표주가 18만800원을 유지했다.
shs@buffettlab.co.kr
[관심종목]
048260: 오스템임플란트, 009580: 무림P&P, 140860: 파크시스템스, 237880: 클리오, 051370: 인터플렉스, 009420: 한올바이오파마, 259960: 크래프톤, 060980: 한라홀딩스, 034830: 한국토지신탁, 353200: 대덕전자
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














