
Update2026.09.19 토

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 CJ프레시웨이(051500)(대표이사 정성필)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
23일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 금융정보업체 와이즈리포트에서 발표된 증권사 리포트 가운데 CJ프레시웨이의 목표주가 괴리율이 52.12%로 가장 높았다. 지난 21일 남성현 IBK투자증권 연구원은 CJ프레시웨이의 목표주가를 7만3000원으로 제시하며 전일 종가(3만4950원) 대비 52.12%의 괴리율을 기록했다.
정성필 CJ프레시웨이 대표이사. [사진=CJ프레시웨이]
CJ프레시웨이이 목표주가 괴리율 1위를 기록한 가운데 롯데관광개발(032350)(48.94%), 현대백화점(069960)(47.64%), 현대백화점(46.67%) 등의 순이다. CJ프레시웨이는 식자재유통 및 푸드서비스(단체급식)를 하고 있다.
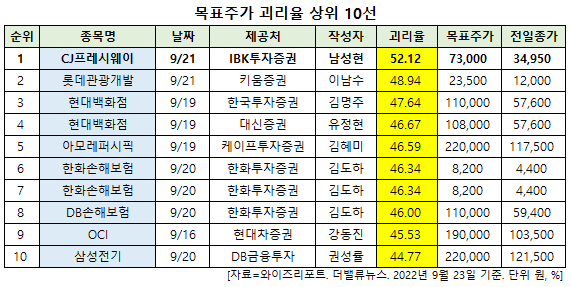
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
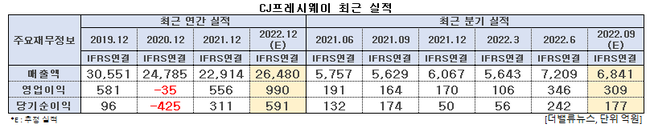
CJ프레시웨이 최근 실적. [이미지=더밸류뉴스]
CJ프레시웨이의 올해 3분기 매출액, 영업이익, 당기순이익은 각각 6841억원, 309억원, 177억원으로 전년비 21.53%, 88.41%, 1.72% 증가할 것으로 전망된다. IBK투자증권은 CJ프레시웨이의 3분기 매출액과 영업이익이 각각 6595억원, 309억원으로 전년비 17.2%, 88.6% 성장할 것으로 봤다. 전방 산업 객수 회복, 단체급식 식수 증가, 키즈 및 클럽하우스 경로 매출 증가가 실적을 견인할 것이라는 분석이다.
[사진=CJ프레시웨이]
IBK투자증권은 중장기적으로 CJ프레시웨이의 변화 가능성에 주목할 필요가 있다고 평가했다. 특히 기존 식자재유통 시장에서 경쟁력이 한층 더 강화되는 원년이 될 것이라는 판단이다. 남성현 IBK투자증권 연구원은 “키즈, 실버 등 경로에서 점유율 확대가 이뤄지고 있고 솔루션 비즈니스를 통한 영업력 강화와 장기적으로 제조라인 확대를 통해 경쟁사와의 격차가 벌어질 가능성이 높기 때문”이라고 설명했다.
특히 제조라인 확대를 통한 경쟁력 강화를 주목했는데 이는 그룹사가 가지고 있는 역량을 온전히 발휘할 수 있는 사업구조로 전환된다는 점에서 의미가 크다는 것이다. 제조라인 확대가 이뤄질 경우 단체급식 사업부 효율화 및 수주 경쟁력 증가, 채널망 확대에 따른 외형성장, 고부가가치 산업군 진입에 따른 마진율 상승이 기대된다.
이에 IBK투자증권은 CJ프레시웨이의 내년 매출액과 영업이익이 각각 2조9680억원, 1245억원으로 전년비 12.5%, 22.4% 확대될 것으로 봤다. 유통경로 다변화에 따른 효과, 단체급식 수주물량 증가, 전방산업 성장, 식자재 점유율 확대가 예상되기 때문이다.
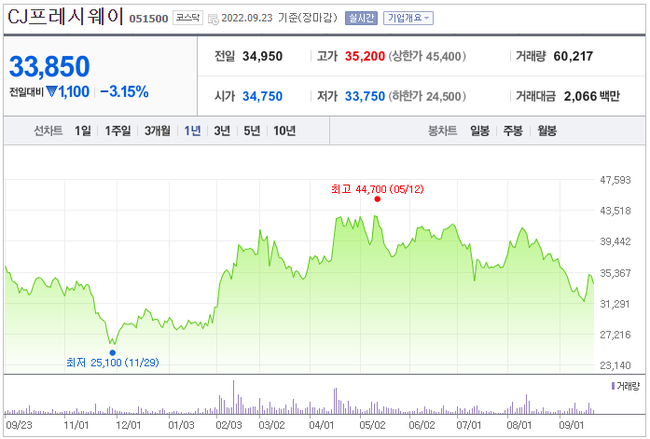
CJ프레시웨이 최근 1년 주가 추이. [이미지=네이버 증권]
CJ프레시웨이는 5월 12일 52주 신고가(4만4700원)를 기록했다. 남 연구원은 “지난해부터 수익성 개선 및 채널 조정 효과에 따라 실적은 개선되기 시작했고 올해는 업황 회복에 따라 역사상 최대 실적을 달성할 가능성이 높다”며 “역사상 최고 실적에도 기업가치는 오히려 하락함에 따라 밸류에이션 매력은 높아지고 있다”고 투자의견 적극 매수와 목표주가 7만3000원을 신규 제시했다.
shs@buffettlab.co.kr
[관심종목]
051500: CJ프레시웨이, 032350: 롯데관광개발, 069960: 현대백화점, 090430: 아모레퍼시픽, 000370: 한화손해보험, 005830: DB손해보험, 010060: OCI, 009150: 삼성전기
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














