
Update2026.10.27 화

[버핏연구소=신현숙 기자] 최근 증권사에서 발표된 종목 가운데 두산(000150)(대표이사 박정원 김민철 문홍성)의 목표주가 괴리율이 가장 높은 것으로 나타났다.
7일 기업분석전문 버핏연구소 조사에 따르면 최근 1주일 동안 금융정보업체 와이즈리포트에서 발표된 증권사 리포트 가운데 두산의 목표주가 괴리율이 53.61%로 가장 높았다. 지난 30일 최남곤 유안타증권 연구원은 두산의 목표주가를 18만원으로 제시하며 전일 종가(8만3500원) 대비 53.61%의 괴리율을 기록했다.
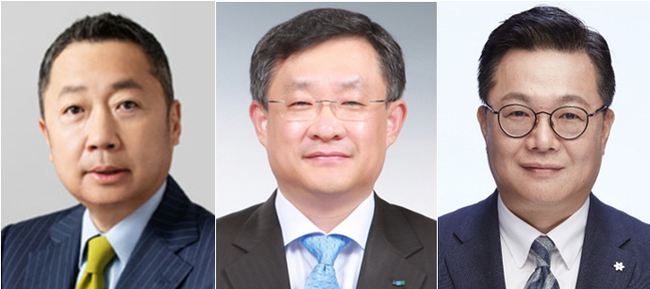
박정원(왼쪽부터), 김민철, 문홍성 두산 대표이사. [사진=두산]
두산이 목표주가 괴리율 1위를 기록한 가운데 NAVER(035420)(52.29%), 와이지엔터테인먼트(122870)(49.78%), SK바이오팜(326030)(49.64%) 등의 순이다. 두산은 전자, 퓨얼셀 파워, 유통, 디지털이노베이션 등 자체사업을 하고 있다.
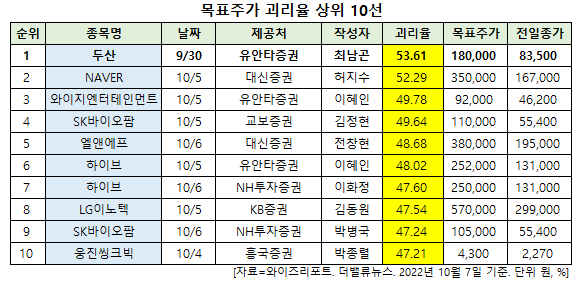
목표주가 괴리율 상위 10선. [이미지=더밸류뉴스]
목표주가 괴리율이란 증권사 연구원이 제시한 목표주가와 현재 주가와의 차이를 백분율로 표시한 지표다. 보통 증권사의 목표주가와 현재 주가와의 차이(괴리율)가 크게 벌어지는 종목일수록 주식시장에서 저평가 상태로 볼 수 있다.
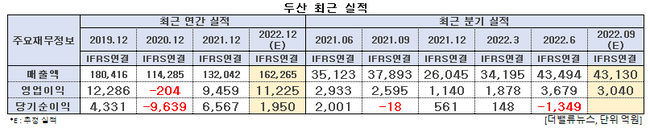
두산 최근 실적. [이미지=더밸류뉴스]
두산의 올해 2분기 매출액, 영업이익, 당기순손실은 각각 4조3494억원, 3679억원, 1349억원으로 전년비 매출액과 영업이익은 23.83%, 25.43% 증가하고 당기순손익은 적자 전환했다. 매출액과 영업이익 개선은 에너빌리티, 밥캣 등 계열사의 실적 개선과 더불어, 5월부터 두산테스나의 연결 자회사 편입 효과에 기인한다. 당기순손익 적자전환은 메카텍 중단사업 손실(1600억원), 두산밥캣 주가 하락에 따른 PRS(주가수익스왑) 손실(900억원) 등이 영향을 미쳤다. 일회성비용을 제외한 당기순이익은 약 1200억원 수준이다.
서울 중구 두산타워 입구. [사진=더밸류뉴스]
2015년 설립된 두산로보틱스는 협동로봇 시장에서 국내 1위, 글로벌 5위를 기록하고 있다. 매출액은 연평균 68% 수준으로 성장하고 있으며, 협동로봇시장의 성장세와 맞물려 현재의 높은 성장률을 유지할 수 있을 것으로 기대된다. 두산은 두산로보틱스 지분의 90.9%를 보유하고 있다. 지난 1월에는 3자 배정 방식의 유상증자를 통해 400억원의 자금 유치에 성공했으며, 당시 인정받은 기업가치는 약 4000억원 수준이었다.
두산로보틱스의 연생산 능력은 약 2200대에 달하며, 2025년까지 1만대로 확장할 계획이다. 올해 매출 목표는 전년비 114% 성장한 784억원이나, 유안타증권은 이에 다소 못 미치는 700억원 초반을 기록할 것으로 보고 있다. 다만 올해 중 분기 영업이익 BEP(손익분기점)를 달성할 것이라는 설명이다. 최남곤 유안타증권 연구원은 “두산로보틱스는 이미 지난해 기준 매출액의 70% 이상을 북미, 서유럽 시장에서 거뒀고, 글로벌 주요 자동차 메이커, 화장품, 명품, 타이어, 가전 업체에 공급 실적을 보유하고 있다”며 “올해 내로 미국 법인 설립을 완료했고, 내년 상반기 중 서유럽 법인 설립을 통해 수출 확대에 나설 것“이라고 내다봤다.
미국 시장조사기관 마케츠앤마케츠(Markets and Markets)에 따르면 협동로봇 시장은 지난해부터 2027년까지 연평균 43.4% 성장할 것으로 예상된다. 두산로보틱스 제품은 다양한 라인업, 기술 안정성, 제어 기술, 중력 보상 기술 등의 장점을 가지고 있다. 지난해 글로벌 협동로봇 시장 점유율 기준 1위는 유니버셜로봇(50%)이며, 두산로보틱스는 약 7%의 점유율을 기록한 것으로 추정된다. 그는 “두산로보틱스는 하반기 중으로 1000만원 대의 저가 라인 확보를 통해 F&B 소매 분야에 진출할 계획”이라며 “해당 수주가 본격화되는 내년 이후 강력한 매출성장을 보여줄 것”이라고 예상했다.
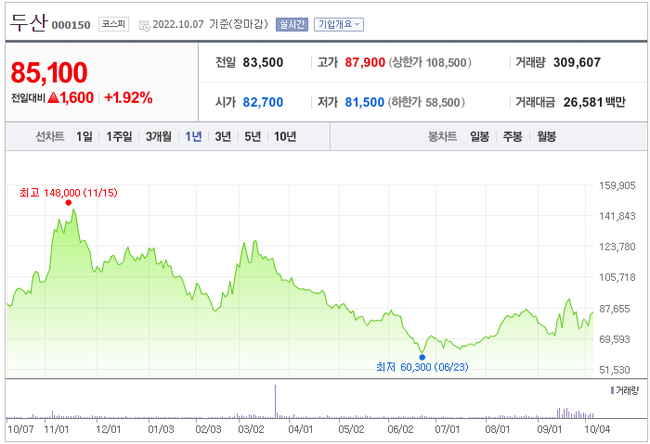
두산 최근 1년 주가 추이. [이미지=네이버 증권]
두산은 6월 23일 52주 신저가(6만300원)를 기록했다. 최 연구원은 "경쟁사(R사)와 비교 시, 두산의 시가총액은 내재가치에 비해 현저히 저평가돼 있다"며 "4조2000억원에 달하는 투자자산 외에 전자BG에서 로보틱스로 이어지는 자체사업 가치 1조6800억원~2조6000억원 감안 시, 주당 NAV(순자산가치)는 18만원~26만원으로 산출된다"고 분석했다.
shs@buffettlab.co.kr
[관심종목]
000150: 두산, 035420: NAVER, 122870: 와이지엔터테인먼트, 326030: SK바이오팜, 066970: 엘앤에프, 352820: 하이브, 011070: LG이노텍, 095720: 웅진씽크빅
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














