Update2026.11.04 수

[버핏연구소=신현숙 기자] LG전자(066570)가 3분기 매출액 21조1768억원, 영업이익 7466억원을 기록했다고 28일 밝혔다. 매출액은 분기 중 최대로, 전년 동기 대비 14.1% 증가했다. 영업이익은 전년 동기 대비 25.1% 늘었다. 매출액은 글로벌 인플레이션 심화에 따른 수요 감소 영향에도 불구하고 신가전 판매 확대와 자동차 부품 매출 성장이 영향을 미쳤다.
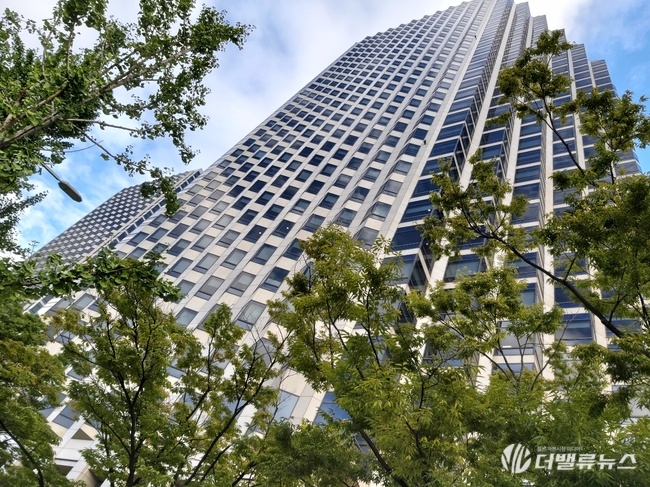
서울 여의도 LG트윈타워. [사진=더밸류뉴스]
부문별로 H&A(홈어플라이언스&에어솔루션)사업본부는 올 3분기 매출액 7조4730억원, 영업이익 2283억원을 기록했다. 매출액은 역대 3분기 중 최대로 전년 동기 대비 5.8% 증가했다. 국내를 비롯한 북미, 유럽 등 선진시장에서 전년 동기 대비 성장했으며 공간 인테리어 가전 ‘오브제컬렉션’을 중심으로 신가전, 스팀가전 등 프리미엄 제품의 인기가 실적을 견인했다. 영업이익은 물류비 부담 및 마케팅 비용 증가 등의 영향으로 감소했다. HE(홈엔터테인먼트)사업본부는 매출액 3조7121억원, 영업손실 554억원을 기록했다. 글로벌 TV 수요 감소와 지속된 러시아-우크라이나 사태에 따른 유럽 내 소비심리 위축 영향으로 매출액이 전년 동기 대비 11.2% 하락했고, 매출액 감소 영향과 경쟁심화에 따른 마케팅 비용 증가로 영업손실이 발생했다.
VS(전장)사업본부는 매출액 2조3454억원, 영업이익 961억원을 기록했다. LG전자가 성장동력으로 육성하는 전장사업 매출액은 분기 사상 최대로 전년 동기 대비 45.6% 증가했다. 완성차 업체의 생산 확대에 대한 대응과 효과적인 공급망 관리를 통해 2분기 연속 2조원을 돌파했다. 영업이익은 인포테인먼트, 전기차 파워트레인, 차량용 조명 시스템 등 모든 사업 영역의 매출 성장과 지속적인 원가 구조 개선으로 2분기 연속 흑자를 기록했다. BS(비즈니스솔루션)사업본부는 매출액 1조4292억원, 영업손실 144억원을 기록했다. 매출액은 인포메이션 디스플레이 등 B2B(기업간거래) 시장 수요 회복으로 전년 동기 대비 9.7% 성장했다. 다만 원자재 가격 상승, 물류비 증가 등의 영향으로 영업손실을 기록했다.
올 4분기는 인플레이션 및 금리 인상에 따른 소비심리 하락, 장기화되고 있는 지정학적 리스크 영향으로 사업의 불확실성이 지속될 것으로 전망된다. LG전자는 SW(소프트웨어) 플랫폼 등 새로운 사업 모델을 지속 육성해 성장 모멘텀을 확보한다. 또 글로벌 공급망 효율성을 제고해 사업 운영의 잠재적 리스크에 대비한다. 먼저 H&A사업본부는 프리미엄 및 볼륨존 모델 경쟁력을 강화해 매출을 확대하고 수익구조 개선을 위한 원가 경쟁력 강화 및 비용 절감 활동을 통해 수익성 확보에 집중한다. 글로벌 TV 시장은 전체 수요 감소가 지속되고 있어 업체 간 경쟁이 더욱 심화될 것으로 예상된다. HE사업본부는 올레드 TV 중심의 프리미엄 제품 판매에 집중, 시장 내 경쟁 우위를 확고히 하는 한편 건전한 유통재고 관리 및 마케팅 자원의 효율적인 운영에 주력한다.
자동차 부품 시장은 차량용 반도체 수급 이슈 완화, 완성차 업체의 생산 정상화 노력 속에 인플레이션 및 소비심리 둔화 등 대외환경의 불확실성은 지속될 것으로 예상된다. VS사업본부는 완성차 업체 및 부품 공급사와 긴밀히 협업해 글로벌 공급망 관리를 강화하는 동시에 지속적인 원가구조 개선과 자원의 효율적인 운영을 통해 매출 성장 및 흑자 기조를 유지할 것으로 보인다. 인포메이션 디스플레이 시장을 비롯한 B2B 시장은 점차 회복세를 보일 것으로 전망되나, IT 제품 수요는 글로벌 경기 침체 우려 및 엔데믹 영향으로 북미, 유럽 등 선진시장 중심으로 감소가 예상된다. BS사업본부는 B2B 사업 기회 발굴 및 수주 확대 활동을 지속 강화하고, 건전한 수준의 재고 관리와 효율적인 자원 운영을 통해 수익성 확보에 집중한다.
[관심 종목]
066570: LG전자
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>