
Update2026.09.18 금

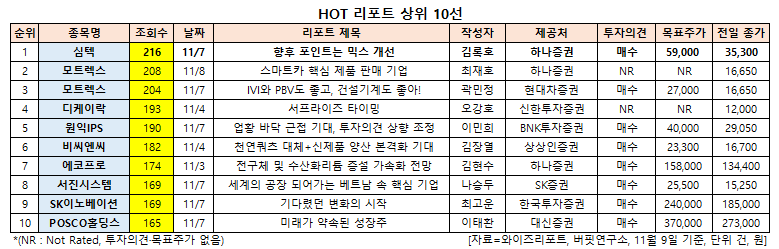
[버핏연구소=신현숙 기자] 심텍(222800)에 대한 증권사 보고서가 조회수 1위를 기록했다.
9일 금융정보업체 와이즈리포트에 따르면 최근 1주일(11월 3일~9일) 동안 발간된 보고서 가운데 김록호 하나증권 연구원이 지난 7일 심텍에 대해 분석한 보고서가 조회수 216건을 기록해 가장 높았다.
심텍의 조회수가 1위를 기록한 가운데 모트렉스(118990)(208건), 모트렉스(118990)(204건), 디케이락(105740)(193건), 원익IPS(240810)(190건) 등의 순이다.
7일 김록호 하나증권 연구원은 "심텍의 3분기 매출액은 4743억원(YoY +30%, QoQ -1%), 영업이익은 1166억원(YoY +131%, QoQ +2%)을 기록했다"며 "컨센서스(시장 기대치) 대비 각각 4%, 3% 하회하는 실적"이라고 설명했다.
이어 "우호적인 환율 효과에도 불구하고 고객사들의 수요 급감으로 인해 기대치를 밑도는 실적을 기록했다"며 "모듈PCB 안에서는 PC향 매출액이 전분기대비 18% 감소했고, 패키지 내에서는 MCP와 FC-CSP가 각각 6%, 10% 감소했다"고 분석했다.
그는 "메모리 반도체 업체들의 3분기 출하량이 부진했었는데, 심텍의 실적에서도 이를 확인할 수 있다"며 "FC-CSP 매출에서 80% 이상을 차지하는 Buffer IC와 NAND Controller IC는 메모리 반도체의 업황에 연동되나 BoC 기판은 GDDR6의 호조로 인해 전분기대비 15% 증가했다"고 언급했다. 심텍은 인쇄회로기판 제조를 하고 있다.
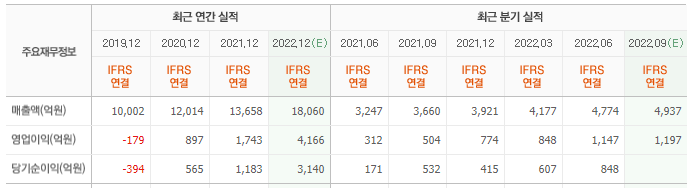
심텍 최근 실적. [이미지=네이버 증권]
심텍의 올해 2분기 매출액, 영업이익, 당기순이익은 각각 4774억원, 1147억원, 848억원으로 전년비 47.03%, 267.63%, 395.91% 증가했다. 다만 매출액과 영업이익은 컨센서스(시장 기대치) 대비 각각 4%, 3% 하회했다. 우호적인 환율 효과에도 불구하고 고객사들의 수요 급감으로 인해 기대치를 밑도는 실적을 기록한 것이다. 모듈PCB 안에서는 PC향 매출액이 전분기비 18% 감소했고, 패키지 내에서는 MCP(멀티칩패키지)와 FC-CSP(플립칩 칩스케일 패키징)가 각각 6%, 10% 감소했다
김록호 하나증권 연구원은 "메모리 반도체 업체들의 3분기 출하량이 부진했었는데, 심텍의 실적에서도 이를 확인할 수 있다"며 "FC-CSP 매출에서 80% 이상을 차지하는 Buffer IC와 NAND Controller IC는 메모리 반도체의 업황에 연동된다"고 설명했다. 반면 “보드온칩(BoC) 기판은 GDDR6의 호조로 인해 전분기비 15% 증가했다”고 덧붙였다.
하나증권은 심텍의 내년 매출액은 1조8430억원, 영업이익은 4465억원으로 전년비 각각 3%, 8% 증가할 것으로 봤다. 메모리 반도체 업황의 부진으로 인해 심텍의 모듈PCB 및 MCP 매출액은 전년비 감소하겠지만, 시스템패키지(SiP) 기판과 BoC 기판은 견조한 외형 성장을 지속할 것이라는 판단이다. 내년 2월에 9공장이 완공되고 나면 SiP 기판의 출하량 증가가 본격화되며 믹스 개선 효과가 두드러질 것으로 추정했다. 그는 “심텍의 패키지기판 중에 가장 수익성이 양호한 SiP 기판의 매출 비중 확대로 인해 전사 영업이익률도 전년비 개선될 것”이라며 “내년은 심텍의 기존 대비 향상된 체력을 검증받는 해가 될 것”이라고 평가했다.
심텍은 9월 30일 52주 신저가(2만8300원)를 기록했다. 하나증권은 심텍의 목표주가를 기존 8만4000원에서 5만9000원으로 하향했다. 이는 글로벌 패키지기판 업체들의 멀티플이 낮아진 점을 반영해 Target PER(주가수익비율)을 기존 10배에서 6배로 낮췄기 때문이다.
김 연구원은 “메모리 반도체 업황의 다운사이클 진입으로 인해 국내 패키지기판 업체들의 실적에 대한 우려가 극대화되는 중이고, 올해 하반기에는 실적이 기대치를 하회하기 시작했다”며 “이런 부분들은 주가에 선반영 돼 있으나 향후 관전 포인트는 믹스 개선으로 인해 기존 대비 향상된 이익 체력을 증명하는 것”이라고 분석했다.
shs@buffettlab.co.kr
[관심종목]
222800: 심텍, 118990: 모트렉스, 105740: 디케이락, 240810: 원익IPS, 146320: 비씨엔씨, 086520: 에코프로, 178320: 서진시스템, 096770: SK이노베이션, 005490: POSCO홀딩스
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>














