Update2026.10.25 일

[버핏연구소=이혜지 기자] SK이노베이션(096770)이 3분기 매출액 19조8891억원, 영업이익 1조5631억원, 당기순이익 730억원을 기록했다고 3일 공시했다(K-IFRS 연결). 전년동기대비 매출액은 12.59% 감소했고 영업이익과 당기순이익은 각각 122.04%, 316.54% 증가해 흑자전환했다. 3분기 OPEC+ 감산 등 영향으로 유가와 정제마진이 동반 상승하며 석유사업의 영업이익이 대폭 개선됐다. 화학사업은 납사가격 상승에 따른 재고관련이익 증가, 윤활유사업의 원재료 가격상승에 따른 재고효과, 배터리사업 생산성 증대에 따른 수익성 개선세가 더해져 올해 분기 최대 매출액과 최대 영업이익을 동반 달성했다.
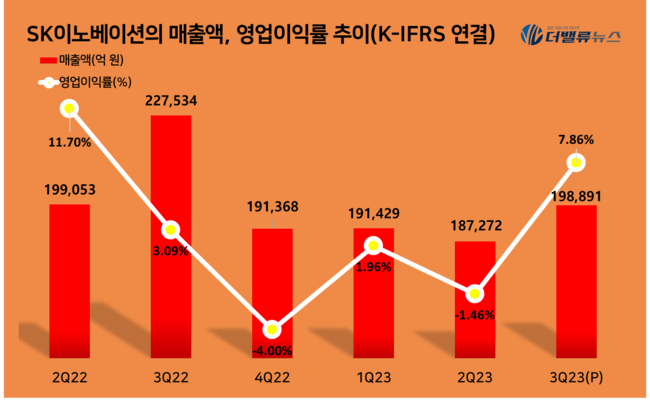
SK이노베이션의 매출액, 영업이익률 추이. [자료=SK이노베이션]
사업별 실적을 살펴보면, 석유사업은 시황 개선에 따른 유가 및 정제마진 상승 영향으로 전 분기 대비 1조5237억원 증가한 1조1125억원의 영업이익을 기록했다. 화학사업은 제품 스프레드(마진) 하락에도 불구하고 납사가격 상승에 따른 재고관련이익에 힘입어 전 분기 대비 668억원 증가한 2370억원의 영업이익을 달성했다. 윤활유사업은 기유 판매물량 감소에도 불구하고 원재료 가격 상승에 따른 재고효과가 반영되며 전 분기 대비 18억원 개선된 2617억원의 영업이익을 기록했다. 석유개발사업은 생산물량 감소로 인한 변동비 감소 효과로 전 분기 대비 112억원 증가한 794억원의 영업이익을 시현했다.
배터리사업은 올 3분기 매출액이 전년동기대비 45% 증가한 3조1727억원을 기록하며 성장세를 유지했다. 3분기 영업손실은 역대 최소 규모인 861억원으로, 지난 1,2분기 대비 각각 2554억원과 454억원 축소되며 영업손익이 개선됐다. 미국 공장 생산 증대 본격화 및 판매 증대를 통한 AMPC 수혜 확대 영향으로 최근 두 분기 연속 손실 규모를 줄였다. 미국 인플레이션감축법(IRA)에 따른 배터리사업 3분기 AMPC(첨단 제조 생산 세액 공제)금액은 2099억원으로, 올 상반기 합산 기준 1670억원을 크게 웃돌았다. 소재사업은 주요 고객사 판매량 증가에 따른 매출 효과 영향으로 전 분기 대비 36억원 개선된 35억원의 영업이익을 기록했다.
4분기 석유사업 시황은 미국 연준의 고금리 기조 지속 및 수요 위축 우려에도 불구하고, 낮은 재고 상황이 유지돼 동절기 비축 수요 증가 및 중국 수요 회복 추세에 따른 수급 불균형 확대로 강세 시황이 유지될 것으로 전망된다. 화학사업은 폴리에틸렌(PE) 및 폴리프로필렌(PP)의 경우 납사가격 상승에 따른 마진 축소 요인이 있으나, 연말 수요 증대 영향으로 가격의 급등락이 적을 것으로 보인다. 파라자일렌(PX)은 드라이빙 시즌 종료에 따른 수요 감소에도 불구하고, 중국 대형 설비들의 고율 가동 지속되며 마진 축소는 제한적일 것으로 예상된다.
윤활유사업은 계절 수요 감소 등으로 마진 감소가 예상되나, 경유 강세에 따른 미전환 잔사유(UCO) 공급물량 축소로 인해 하락폭은 제한적일 것으로 전망된다. 배터리사업은 전기차 수요 성장세 단기적 둔화 및 메탈가 하락에 따른 영향이 나타날 것으로 보이나, 해외 신규 공장 생산성 향상 및 비용 절감, AMPC 수혜 증가를 통해 수익성 개선세가 지속될 것으로 전망된다. 소재사업은 4분기에도 주요 고객사 판매량 증가를 통한 손익 개선이 예상되며 고객 다변화를 위한 노력 또한 지속될 예정이다.
[관심 종목]
096770: SK이노베이션
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>