Update2026.11.23 월

JW중외제약(대표이사 신영섭)이 지난해 사상 최대 실적을 기록하며 업계의 주목을 받고 있다. JW중외제약은 대규모 R&D(연구개발) 투자를 통해 기존의 저수익성 모델 수액제 사업에서 고수익 의약품 개발 및 구조 변화로 수익성 개선을 이루는 데 성공했다. 지난해 연결기준 매출액 7500억원, 영업익은 995억원이며, 올해는 매출 1조원을 돌파할 거로 추정한다. 글로벌 5위 수액제제 전문 제약사이기도 한 JW중외제약은 고함량 아미노산 종합영양수액제(TPN) '위너프에이플러스'를 비롯해 다양한 신약 제품군으로 본격적인 경쟁력을 강화할 방침이다.
◆4Q 당기순이익 249억원…전년동기比 118%↑
JW중외제약은 4분기 매출액 2050억원, 영업이익 333억원, 당기순이익 249억원을 기록했다. 전년동기대비 각각 6.11%, 16.02%, 118%가했다. 지난해 4분기 매출액 기준 사상 최대치를 기록했고, 연평균증가율(CARG, 5년 매출액 기준)은 7.92%다.
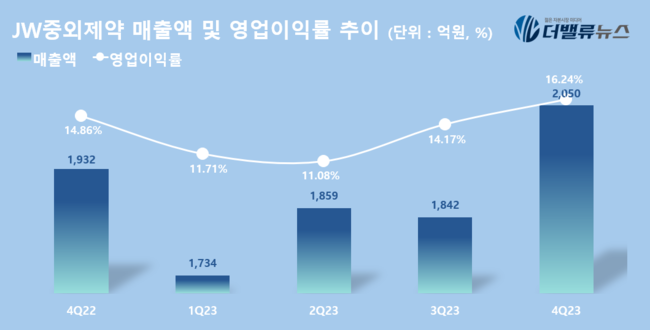 JW중외제약 매출액, 영업이익률 추이. [사진=더밸류뉴스]
매출액과 영업이익률 상승 이유는 고마진 의약품인 리바로 패밀리와 영양수액제, 햄브리라 비항체군 급여 확대로 인한 수익성이 개선된 탓으로 보인다.
리바로 패밀리는 피스바스타틴 성분의 단일제 리바로(고지혈증 치료제)와 개량신약인 리바로젯, 리바로브이 등을 포함한다. 금융감독원 전자공시에 따르면, 3분기 누적 ‘리바로패밀리’ 매출액은 1087억원을 상회하고, 비율 20.22%로 JW중외제약 제조·판매 품목 중 가장 큰 부분을 차지하고 있다.
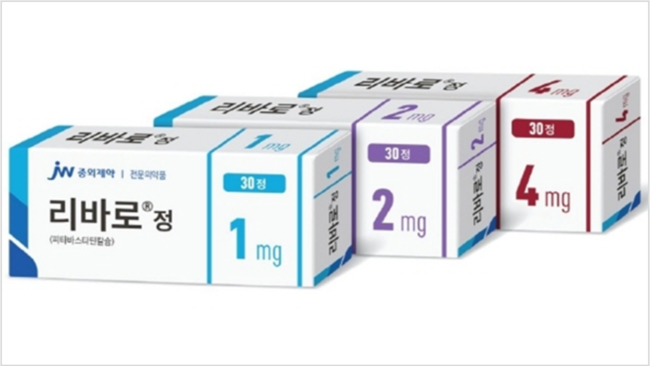 JW중외제약의 고지혈증 치료제 리바로. [사진=JW중외제약]
강하나 이베스트투자증권 연구원은 “리바로 단일제는 스타틴 계열에서 15년 만에 2위로 등극하며 리바로 패밀리의 입지를 다지고있다”며 “타 제약사에서 리바로의 제네릭을 출시하는 것 또한 예상 대비 지연되고 있고, 만성질환에 있어서는 오리지널 충성도가 높다는 점을 고려했을 때 매출 타격은 적을 것”이라고 전했다.
종합영양수엑제 ‘위너프 736ml’의 고성장도 영업이익률을 높이고 있다. 수액제는 기초 수액제와 영양수액제로 구분되며, 기초수액제는 건강보험 퇴장방지의약품으로 지정돼 건강보험급여로 원가를 보전하는 수준에 그쳐 수익성이 낮다. 반면 종합영양수액제는 약가를 인정받아 다른 전문의약품과 비슷한 수준인 판매액 대비 50% 정도 수익이 보장된다.
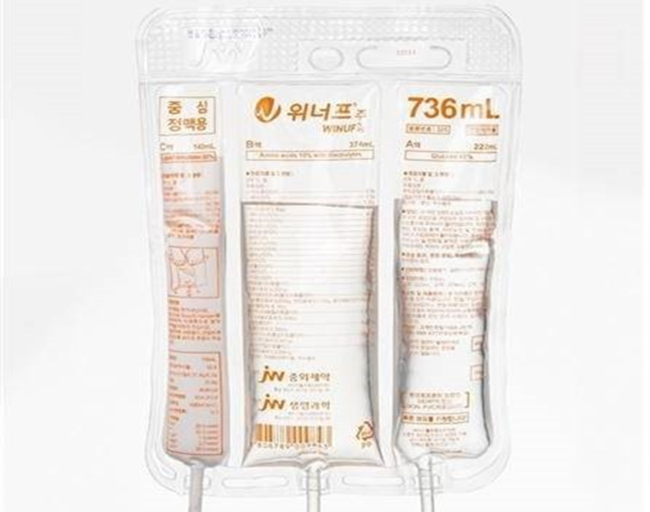 JW중외제약의 종합영양수액제 '위너프 736ml'. [사진=JW중외제약]
금융감독원 전자공시시스템에 따르면 지난해 3분기 누적 위너프를 포함한 JW중외제약의 종합영양수액제(혈중 단백아미노산 공급) 매출액과 비율은 각각 976억원, 18.15%로 나타났고, 국내 최초의 수액제 ‘5% 포도당’(648억원, 12.05%)을 추월해 매출 2위 품목으로 자리매김했다.
업계 관계자에 따르면 “JW중외제약의 영양수액제는 국내 점유율에서 이미 압도적이다”며 “신약 개발의 부담을 충당할 든든한 캐시카우(Cash cow, 현금조달원)이 될 것”이라고 밝혔다.
◆매출액 대비 연구개발비 비중↑…신약 개발 적극 투자
JW중외제약의 2023년 3분기 매출액 대비 연구개발비 비중10.4%로, 2022년에 비해 1.5% 가량 상승했다. JW중외제약은 지난해 3월 신약 개발에 대한 의지를 표명하며 연구개발 비중을 늘린다고 밝혔다. 2022년은 매출액 대비 연구개발비 8.93%로, 국내 제약사 중 19위에 위치했다.
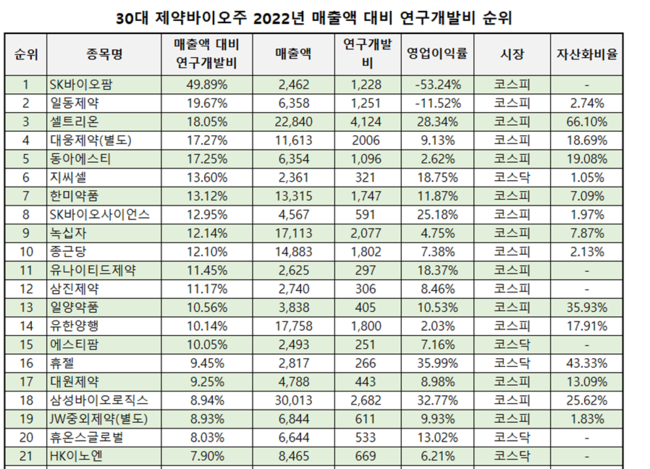 2022년 30대 제약바이오주 매출액 대비 연구개발비 순위.[사진=버핏연구소]
지난해 3분기 기준 JW중외제약의 연구개발비는 558억원으로 매출액 대비 연구개발비 비중 10.4%였다. 해당 기간 가장 높은 비중 1위는 SK바이오팜으로 매출액 대비 연구개발비 비중이 43.27%에 달했다. 2위는 SK바이오사이언스로 34.5%, 3위는 일동제약 18.9%, 4위는 대웅제약 16.82%, 5위는 지씨셀 15.73%, 6위는 동아에스티 14.8%, 7위는 셀트리온 13.02%, 8위는 한미약품 12.8%, 9위는 삼진제약 12.64%, 10위는 녹십자 12.2%였다. JW중외제약은 아쉽게 10위권에는 못 들었지만 12위로 7계단 상승했다.
JW중외제약은 지난해 10월 2018년 전임상 단계에서 덴마크 레오파마에 4억200만 달러로 수출된 아토피피부염 치료제 ‘JW1601’ 계약 해지 소식을 전했다. 글로벌 임상 2b상 결과 발표를 앞둔 시점에서 1차 평가지표를 충족하지 못해 반환을 결정했다. 당시 기술이전 계약 해지 소식에 주가가 하한가를 치고 다시 상향하는 모양세다.
그러나 꾸준한 실적 성장과 표적항암제 'JW2286'과 탈모치료제 'JW0061' 등 신약 파이프라인에 대한 기대감으로 안정적인 매출을 기록하고 있다.
◆과천 신사옥 집결로 인재 창의풀 본격화…“신약명가 전환할 것”
JW중외제약은 지난해 6월 경기도 과천지식정보타운 신사옥으로 이주했다. JW그룹사의 R&D인력과 인프라를 한곳에 모으는 대규모 융복합 연구센터를 구축해 연구개발과 경영전략을 효율적으로 구성하겠다는 방침이다.
또, 이번 이주를 통해 4차 산업혁명의 핵심인 보건의료산업의 변화에 우선 대응해, 신약 개발의 연구성장 동력을 책임지는 인재들이 창의적으로 연구에 몰입할 수 있는 환경을 만들겠다는 방침이다.
JW중외제약의 현재 주요 임상 과제로는 ‘표적항암제 CWP291’, 'JW2286', ‘탈모치료제 JW0061’, ‘통풍치료제 URC102’, ‘아토피치료제 JW1601’, ‘항암치료제 ST-2286’ 등이 있다.
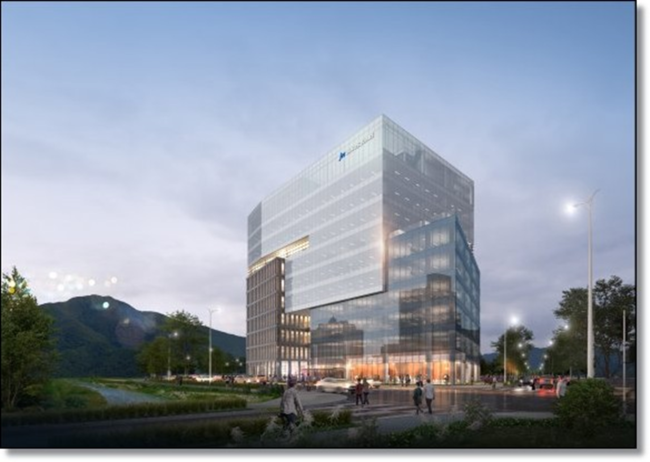 경기도 과천 지식정보타운에 위치한 JW그룹 신사옥. [사진=JW중외제약]
이런 변화를 이끌어온 중심에는 ‘30년 중외맨’ 신영섭 대표이사가 있다. 신영섭 대표이사는 1988년 중외제약에 입사해 35년 동안 영업과 마케팅 등을 담당한 중외제약맨으로, 그룹 내에서 ‘전략통’이라는 평가를 받아왔다. 35년간 JW중외제약에서 활약한 경험으로 안정적인 수액사업 성과를 거둔 데 이어 이제는 ‘R&D 중심 경영체제’를 선포해 ‘신약명가’로 변신을 적극 진행 중이다.
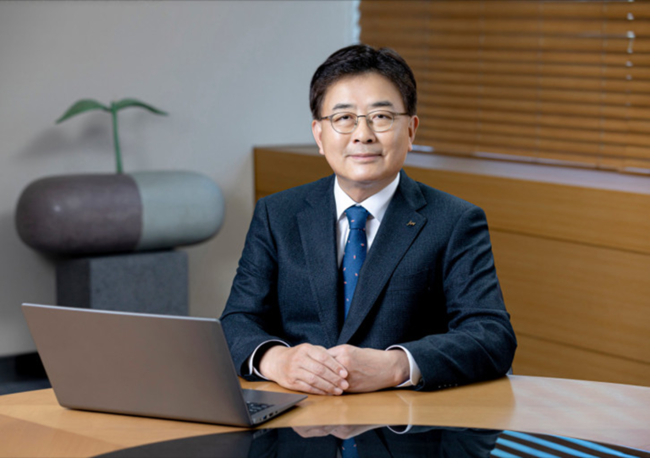 신영섭 JW중외제약 대표이사. [사진=JW중외제약]
신영섭 대표이사는…
▷1963년생(60) ▷중앙대 무역학과 ▷JW중외제약 입사(1988) ▷JW중외제약 영업지점장·영업본부장 ▷JW중외제약 전무(2014)·대표이사(2017~현재)
JW중외그룹은 ‘신영섭 호’ 체제 아래 혁신신약 개발을 미래 성장 동력으로 점찍고 투자와 지원을 아끼지 않고 있다. 혁신신약은 특정 질환에 대한 약의 효능과 작용 과정이 기존의 약물과 전혀 다른 신약이다. 복제약이나 개량신약과 비교해 개발비용이나 성공 관련 위험 부담이 크다.
업계 한 관계자에 따르면 “JW중외제약의 신약개발 사업은 과천 신사옥 이전 후 숨 가쁘게 추진되고 있다”며 “수액 중심의 사업에서 영양수액과 혁신신약 개발 도전은 연구개발비를 비용이 아닌 자산화할 자신이 있다는 것"이라고 전했다.
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>