Update2026.09.16 수

[버핏연구소=김호겸 기자] iM증권이 1일 LG이노텍(011070)에 대해 고객사의 뒤쳐지는 AI 경쟁력, 관세 부과에 따른 선행 재고 비축 및 하반기 수요 둔화 가능성, 카메라 공급망 내 경쟁 심화로 인한 수익성 저하 등 하반기 수요 가시성은 낮으나 우려 요인이 주가 촉매로 작용할 수 있다며 투자의견은 매수, 목표주가는 22만5000원을 유지했다. LG이노텍의 전일 종가는 14만7400원이다.
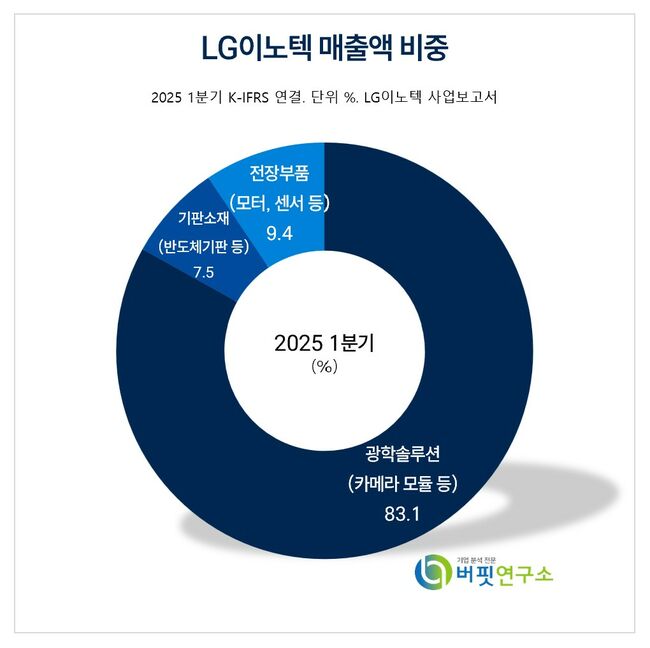 LG이노텍 주요품목 매출 비중. [자료= LG이노텍 사업보고서]
고의영 iM증권 연구원은 LG이노텍의 2분기 실적으로 매출액 3조9000억원(YoY -14%, QoQ -21%), 영업이익 333억원(YoY -78%)을 예측했다. 이는 기존 당사 추정치 대비 -48% 하향한 수치다. 주로 광학솔루션 부문이 부정적 원·달러 환율로 인해 적자 전환할 것으로 추정하기 때문이다. LG이노텍의 분기 영업이익은 원·달러 환율 변동에 따라 100~120억원 변동될 것으로 예상되며, 4월 이후 선제적인 비축 수요가 잦아든 영향도 있으나 이는 분기 초 예상했던 수준에서 크게 벗어나지 않는다고 설명했다.
LG이노텍은 지난 6월 WWDC의 낮아진 기대치를 충족했다. 지난 3월 개인화된 Siri의 연내 업데이트 무산 소식이 알려진 이후, WWDC에 대한 기대감이 크게 낮아지면서 자연스럽게 애플 공급망에 대한 투자 심리도 가라앉았다. 또 1분기 미국의 스마트폰 수입액은 YoY +56% 급증했으며, 4월에는 -11%로 급감했다. Counterpoint에 따르면 4월 미국 내 iPhone 판매량은 YoY +18% 증가했다. 1분기에는 관세에 대비한 재고 비축이, 4월에는 관세로 인한 가격 인상을 우려한 소비 수요가 반영됐다.
주요 부품 공급망에 따르면, 4월 이후 비축 수요가 잦아든 것으로 파악된다. 선제적 비축이 컸던 만큼 하반기 수요 가시성이 떨어지는 상황이나 FY26 아이폰 컨센서스는 이를 반영하듯 4월 이후 -5% 하향 조정됐다. 지난해 하반기 Cowell 진입 이후 iPhone 카메라 공급망 내 경쟁은 더 심화됐다. 다만, 우려 대비 동사 점유율은 견조하게 유지되고 있는 것으로 파악된다. 2H25 기준 점유율은 전년 동기와 유사한 60% 수준으로 보인다.
고의영 연구원은 개인화된 Siri에 대한 출시 일정 발표, 혹은 고객사의 AI 관련 로드맵 공개가 이뤄질 경우 LG이노텍을 포함한 애플 공급망에 대한 투자 심리가 개선될 것으로 예상했다. 하반기 수요 가시성은 낮지만, 이미 iPhone에 대한 컨센서스가 하향 조정되고 있고 동사 밸류에이션 역시 최하단에 닿아 있기 때문이다. 관세 관련 협의가 더 악화되지 않는다면, 부진이 확인되는 과정에서도 주가는 견조할 수 있을 것으로 내다봤다.
또 2H26 신제품에는 카메라의 기능적 업그레이드가 예상되고, 이는 경쟁사 대비 동사의 기술적 경쟁력이 부각되는 계기가 될 수 있다. 2026년에는 베트남 공장을 활용한 원가 절감 효과도 본격화될 것으로 전망했다. 아직 매출 비중은 미미하나 AR글래스, 휴머노이드 기업과의 파트너십을 통해 신규 적용처를 발굴하고 있다는 점도 중장기적으로 주가의 촉매로서 작용할 것으로 예측했다.
LG이노텍은 모바일, 자동차, 디스플레이, 반도체, 사물인터넷 등에서 소재·소자 및 전기전자 부품을 제조하며, 국내 4개 도시와 중국, 인도네시아, 폴란드, 멕시코, 베트남에 생산시설을 운영하고 있다. 특히 센싱, 제어, 기판 기술을 바탕으로 스마트폰, 자동차, 반도체 및 IT, 가전 산업의 글로벌 전략 고객을 확대하며 입지를 강화하고 있다.
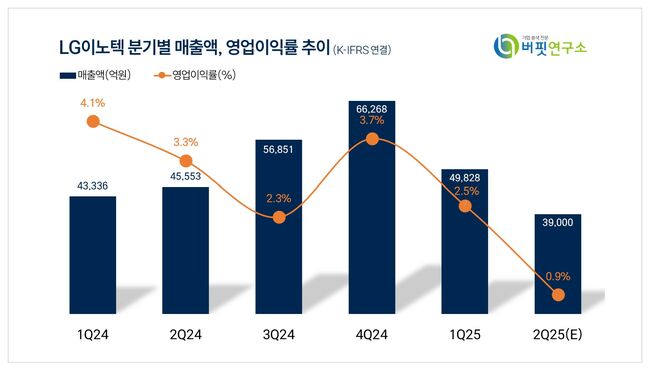 LG이노텍 최근 분기별 매출액 및 영업이익률 추이. [이미지= 버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>