Update2026.11.19 목

[김승범 연구원]

CJ그룹 관련주가 올해 들어서 주가가 많이 하락했다.
26일 종가 기준으로 지주회사 CJ를 비롯해 CJ제일제당, CJ씨푸드, CJ E&M, CJ오쇼핑, CJ헬로비전, CJ CGV, CJ프레시웨이 등 8개 기업의 주가가 하락했다. CJ대한통운이 유일하게 연초대비 주가가 상승했다.
CJ프레시웨이(-53.85%),와 CJ CGV(-45.40%)의 주가는 반토막 났으며, CJ헬로비전(-33.28%), CJ(27.89%), CJ 오쇼핑(-15.20%),CJ E&M(-13.40%)는 두자릿수 하락세를 기록했다. 사업영역을 가리지 않고 부진한 주가 흐름을 보인 셈이다. CJ대한통운 만이 9.95% 오르며 선방했다.
증권가에서는 CJ그룹주의 중장기적인 방향성을 긍정적으로 관측하고 있다. 계열사들이 각 사업영역을 이끌면서 꾸준한 성장세를 보여주고 있기 때문이다. 그러나 CJ헬로비전 매각 실패, 내수소비 우려 등으로 한 번 냉각된 투자심리는 되살아나지 못하고 있다.

그나마 가장 나은 전망을 보이는 계열사는 CJ대한통운이다. 3분기 실적 컨센서스는 매출액 1조5,144억원, 영업이익 622억원으로 집계됐다. 전년동기 대비 각각 19.2%, 20.6% 성장한 수치다.
하이투자증권의 하준영 애널리스트는 『택배사업 부문은 온라인 쇼핑 시장 성장 수혜와 함께 경쟁사의 부진으로 반사이익을 누렸을 것』이라며 『해외 물류업체 인수합병(M&A)이 지속되면 앞으로 글로벌사업 부문 추가 성장도 기대된다』고 분석했다.
CJ제일제당도 컨센서스(2,482억원)에 부합한 양호한 영업이익 증가세가 기대된다. 가공식품 부문 매출 및 영업이익률이 견고했고, 해외 바이오 부문이 점진적인 회복세를 보이고 있기 때문이다.
반면, CJ CGV는 컨센서스를 대폭 밑도는 「어닝 쇼크」를 기록할 것이란 예상이 나오고 있다. 폭발적인 성장세를 보이던 중국 박스오피스가 주춤하면서 실적에는 빨간불이 켜졌다.
최민하 한국투자증권 연구원은 『중국 박스오피스가 13.4% 감소하면서 영업적자 14억원을 낼 것』이라며 『국내 관람객이 감소하면서 매출 증가를 이끌어 내지 못한 점도 타격』이라고 설명했다.
일각에서는 CJ그룹주가 지나치게 저평가 된 상태라고 지적한다. 하지만 뚜렷한 성장성이 부각되기 전까지는 난관을 겪으리란 것이 증권가의 전망이다.
한 증권사 연구원은 『주가는 호재보다 악재가 있을 때 더욱 크게 요동치는 경향이 있다』면서 『당분간 실적을 고려해 선별적 투자가 필요한 시점』이라고 진단했다.
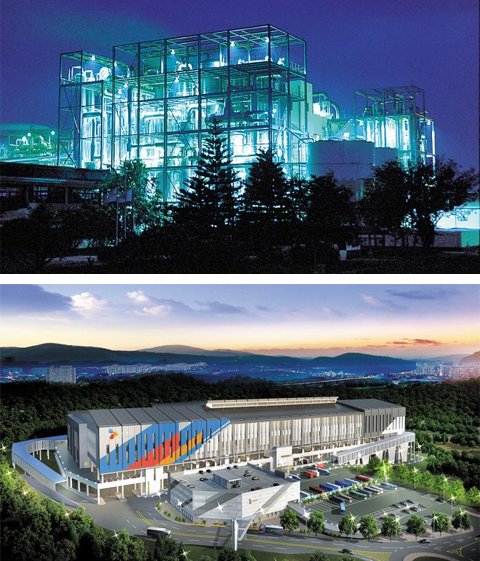
한편 CJ그룹은 이런 위기를 극복하기 위한 방안으로 M&A를 추진한다는 계획이다.
CJ그룹이 내년 5조원 이상의 투자 계획을 추진 중이다. 1조7,000억원이던 지난해의 3배로, CJ그룹 사상 최대 규모이다. CJ의 투자 규모는 2013년 이 회장의 구속 이후 2조원대를 넘지 못했다. 특히 CJ는 해외에서는 바이오·물류·문화 등 3대 분야를 중심으로 과감한 인수·합병(M&A)을 추진하고, 국내에서는 첨단 설비 등 기반 투자를 강화하는 방식으로 3년간의 「투자 공백」을 만회하겠다는 전략을 세우고 있다.
우선 바이오와 물류, 문화의 3대 핵심 사업 분야에서 글로벌 경쟁력을 갖춘 기업을 대상으로 공격적인 M&A를 추진하고 있다.
CJ 고위 관계자는 『총수 부재 여파로 잃어버린 3년을 딛고 「그레이트(Great) CJ」 목표를 달성하려면 대약진이 필요하다』고 말했다. 「그레이트 CJ」는 2020년까지 그룹 매출 100조원, 영업이익 10조원, 글로벌 매출 비중 70%를 넘어서겠다는 구상이다.
[Copyright 무단 전재 및 재배포 금지]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>