Update2026.09.21 월

[버핏연구소=추승수 기자] 유안타증권은 포스코인터내셔널(047050)에 대해 인도네시아 팜 사업과 시넥스(Senex) 증산 효과가 본격화되며 실적 성장이 이어질 것이라며 투자의견 '매수'와 목표주가 11만2000원을 제시했다. 포스코인터내셔널의 전일 종가는 5만1400원이다.
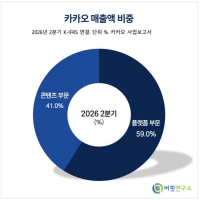
 포스코인터내셔널 매출액 비중. [이미지=버핏연구소]
손현정 유안타증권 연구원은 "오는 2분기 연결 매출액은 8조5378억원, 영업이익은 3974억원으로 영업이익 기준 시장 컨센서스를 상회할 전망"이라며 "인도네시아 팜의 생산 정상화와 시넥스 증산 효과가 본격 반영되며 투자법인 중심의 이익 성장이 전사 증익을 견인할 것"이라고 밝혔다.
이어 "소재 사업에서는 철강의 경우 유럽 철강 쿼터 축소에 대응한 1분기 선출하 영향으로 판매량은 전분기 대비 감소하고 전년 높은 이익 기저도 부담으로 작용할 전망"이라며 "투자법인은 인도네시아 팜 사업의 생산 및 판매 정상화에 힘입어 영업이익이 전년대비 86% 증가할 것으로 예상한다"라고 설명했다.
유안타증권은 에너지 사업 전사 증익을 주도할 것으로 전망했다. 그는 "미얀마 가스전은 비용 안정화와 수익성 개선으로 영업이익이 증가하고 발전사업은 이용률 상승과 SMP(계통한계가격) 개선 효과가 반영될 것"이라며, "에너지 투자법인은 시넥스 증산 효과가 본격화되며 흑자 전환할 전망"이라고 덧붙였다.
손 연구원은 "소재 사업에서는 인도네시아 팜, 에너지 사업에서는 시넥스를 중심으로 자산 기반 사업의 이익 기여도가 빠르게 확대되고 있다"며 "철강과 소재바이오, 무역법인의 이익이 전사 실적의 하방을 지지하는 가운데 투자법인이 추가적인 성장을 만드는 구조"라고 밝혔다.
이어 "인니팜은 신규 농장 인수에 따른 생산면적 확대와 기존 농장의 생산 정상화가 동시에 반영되고 있으며 CPO(팜농장 생산물) 가격도 높은 수준을 유지하고 있어 판매량 증가가 이익 성장으로 연결되는 구간"이라며 "시넥스 역시 연간 60PJ 생산체제 구축에 따른 증산 효과가 2026년부터 본격 반영되고 있다"고 설명했다.
또 "발전사업은 지난 1분기 이용률 개선에 이어 2분기 SMP 상승 효과가 반영되며 수익성이 개선될 것으로 예상한다"며 "LNG·터미널 사업은 트레이딩 물량 증가로 외형이 두 배 성장하는 가운데 광양 LNG 터미널 증설을 기반으로 중장기 처리 물량도 확대될 전망"이라고 설명했다.
손 연구원은 "최근 주가는 유가 조정에 따른 에너지 사업 가치 하락과 종합상사 Peer(동종 업계)의 멀티플 조정 영향으로 큰 폭의 조정을 받았다"며 "그러나 주가와 달리 오는 2분기 영업이익은 전년 대비 증가할 전망이며 연간 실적 역시 인도네시아 팜과 시넥스 증산을 중심으로 성장세가 이어질 것"으로 예상했다.
이어 "현재 주가는 2027년 PER 8.3배로 저평가 구간"이라며 "일본 종합상사 Peer 역시 최근 멀티플 조정을 겪었지만 대부분 PER 12~15배에서 거래되고 있는 반면 동사는 에너지와 팜 중심의 두 자릿수 이익 성장에도 불구하고 Peer 대비 큰 폭의 할인을 받고 있다"라고 설명했다.
그는 "POSCO홀딩스의 보유 지분 축소 가능성은 단기적인 수급 부담 요인이지만 기업의 이익 창출력과 중장기 성장 방향성을 훼손하는 요인은 아니다"라고 밝혔다.
유안 증권은 "중장기 성장 방향성에도 변화가 없다"며 "시넥스 증산과 광양 LNG 터미널 확장을 기반으로 LNG 밸류체인을 강화하고 있으며 북미 LNG 자산 투자와 트레이딩 물량 확대도 추진 중"이라고 설명했다.
손 연구원은 "희토류 사업 역시 광산 및 오프테이크부터 분리·정제, 영구자석까지 비중국 공급망을 구축하는 방향"이라며 "실적은 성장하고 밸류에이션은 하락했고 현재 PER 8배는 절대적으로도 일본 종합상사 Peer와 비교해도 과도한 할인 구간으로 판단한다"라고 밝혔다.
포스코인터내셔널은 트레이딩 분야(철강/철강원료, 식량소재, 친환경차부품, 이차전지소재, 구동모터코아 등)와 에너지(천연가스, LNG, 전력 신재생 등) 사업부 두 축으로 운영되고 있다.
 포스코인터내셔널 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>