Update2026.10.28 수

[버핏연구소=홍승환 기자] 유진투자증권은 SK텔레콤(017670)에 대해 2분기 실적은 시장 기대치를 웃돌겠지만, 데이터센터와 앤트로픽 지분가치 관련 모멘텀의 지속성은 지켜볼 필요가 있다며 투자의견 ‘중립(HOLD)’과 목표주가 9만4000원을 유지했다. SK텔레콤의 전일 종가는 8만4700원이다.
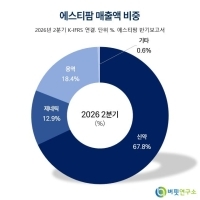
 SK텔레콤 매출액 비중. [이미지=버핏연구소]
이찬영 유진투자증권 연구원은 “SK텔레콤의 2분기 연결 매출액은 4조4121억원, 영업이익은 5445억원으로 시장 컨센서스를 소폭 상회할 전망”이라며 “매출액은 전년동기대비 1.7%, 영업이익은 61.0% 증가하는 수준”이라고 밝혔다.
이어 “SK브로드밴드의 실적 호조에 선거 메시징 관련 일회성 수익이 더해지며 전사 실적 개선을 견인할 것”이라고 평가했다.
SK브로드밴드의 이익 기여도 확대도 긍정적으로 봤다. 이 연구원은 “SK브로드밴드의 영업이익 기여도는 22%까지 확대될 전망”이라며 “2분기 영업이익은 1216억원으로 추정한다”라고 말했다.
그는 “데이터센터 가동률 상승과 재계약 요율 인상에 힘입어 외형 성장이 이어지는 가운데, 지난해 단행한 희망퇴직 효과가 본격 반영되며 비용 효율화에도 기여할 것”이라고 설명했다.
별도 기준으로는 비용 안정화가 실적 회복에 기여할 것으로 전망했다. 유진투자증권은 SK텔레콤의 2분기 별도 매출액을 3조1330억원으로 추정했다. 이 중 이동전화 매출은 2조6200억원으로 예상했다.
이번 2분기 영업비용은 3조8680억원으로 전년동기대비 3.3% 감소할 것으로 전망됐다. 이 가운데 감가비는 6260억원, 마케팅비는 7260억원, 인건비는 2200억원으로 추정됐다.
올해 연간 실적은 해킹 사태 이전 수준으로 회복될 것으로 봤다. 유진투자증권은 SK텔레콤의 올해 연결 매출액과 영업이익을 각각 17조7109억원, 1조9720억원으로 전망했다. 이는 전년대비 각각 3.6%, 83.7% 증가한 수준이다.
이 연구원은 “2026년 연결 영업이익은 1조9720억원으로 해킹 사태 이전 수준의 수익성 회복이 예상된다”며 “실적과 주주환원이 정상화된다는 기존 전망에 변화는 없다”라고 밝혔다.
배당 축소 가능성도 제한적이라고 판단했다. 그는 “오는 4분기 결산배당부터 감액배당을 실시할 예정”이라며 “미국 AI 신설법인 출자 부담에도 배당 축소 가능성은 제한적”이라고 분석했다.
다만 최근 주가 성격은 전통적인 통신주보다 성장주에 가까워졌다고 평가했다. 이 연구원은 “올해 주가 흐름은 전통적인 통신주보다 성장주에 가까웠다”며 “시장 상승기에는 동반 상승했으나 조정기에도 함께 하락하며 방어주로서의 역할은 제한적이었다”라고 말했다.
이어 “반면 성장주로 평가받기에는 업사이드의 한계도 명확하다”며 “연간 주당배당금(DPS)이 고정된 가운데 주가 상승으로 배당수익률이 2~3%대에 진입하면 매도 압력이 커지고, 통신주의 구조적 밸류에이션 상단을 넘어서지 못하고 있다”라고 분석했다.
올해 주가 상승의 주요 배경은 데이터센터나 본업보다 앤트로픽 지분가치 부각에 있다고 봤다. 이 연구원은 “10월 상장을 앞두고 관련 모멘텀이 재차 형성될 수 있으나, 상장 이후에는 재료 소진에 따른 변동성 확대 가능성을 경계할 필요가 있다”라고 밝혔다.
데이터센터 사업의 구체화 여부가 향후 밸류에이션 재평가의 핵심이라고 판단했다. 그는 “배당수익률의 벽을 넘어 성장주 밸류에이션을 인정받기 위해서는 데이터센터 사업의 실체를 입증해야 한다”며 “부지별 고객사와 계약 규모, 증설 일정, 투자 규모와 기대 이익 등이 구체화돼야 한다”라고 말했다.
이어 “국내 AI 데이터센터의 공급 일정과 사업 실현 가능성, 수요 규모와 고객사, 투자금 회수 가시성에 대한 시장의 의구심이 확산되고 있다”며 “관련 지표가 구체화되지 않을 경우 SK텔레콤의 AI 내러티브는 추가로 힘을 잃을 가능성이 있다”라고 덧붙였다.
유진투자증권은 SK텔레콤의 내년 연결 매출액과 영업이익을 각각 18조540억원, 2조1360억원으로 전망했다. 올해 대비 각각 1.9%, 8.3% 증가하는 수준이다.
SK텔레콤은 이동통신, 유선통신, 미디어, 데이터센터, AI 인프라 사업을 영위하는 국내 대표 통신사업자다. 이동통신 가입자 기반과 SK브로드밴드를 통한 유선·미디어 사업을 바탕으로 안정적인 현금흐름을 확보하고 있으며, 최근에는 해킹 사태 이후 실적 정상화, SK브로드밴드 데이터센터 성장, 앤트로픽 지분가치, AI 데이터센터 사업 구체화 여부가 주요 투자 변수로 꼽힌다.
 SK텔레콤 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>