Update2026.10.28 수

[버핏연구소=홍승환 기자] DS투자증권은 한화오션(042660)에 대해 상선 부문 수익성이 국내 조선사 중 최상위권으로 올라섰고, 하반기 특수선과 해양플랜트 수주 기대감도 유효하다며 투자의견 ‘매수’를 유지했다. 목표주가는 실적 추정치 상향을 반영해 기존 13만2000원에서 14만5000원으로 상향했다. 한화오션의 전일 종가는 8만8800원이다.
 한화오션 매출액 비중. [이미지=버핏연구소]
김대성 DS투자증권 연구원은 “한화오션의 2분기 매출액은 5조4430억원, 영업이익은 7361억원으로 당사 영업이익 추정치를 32.9% 상회했다”며 “매출액은 전년동기대비 65.2%, 영업이익은 98.0% 증가한 수준”이라고 밝혔다.
이어 “특히 상선 부문이 22.7%라는 높은 영업이익률을 달성하며 전사 실적을 견인했다”며 “일회성 없이 국내 1위 수준의 수익성을 달성했다”고 평가했다.
상선 수익성 개선 배경으로는 고선가 물량 확대와 원가 절감, 환율 효과가 꼽혔다. 김 연구원은 “2024년 이후 고선가 빈티지 물량이 약 70%까지 확대됐다”며 “설계 사양 최적화와 공급망 다변화를 통한 원가 절감 효과, 환율 효과가 더해졌다”고 분석했다.
특수선과 해양플랜트 부문도 개선 흐름을 보였다. 그는 “특수선은 캐나다 CPSP 관련 마케팅 비용이 반영됐음에도 원가 절감 효과가 더해지며 전분기 대비 적자 폭을 축소했다”며 “해양플랜트는 인도가 완료된 P79 프로젝트의 매출액 1조5000억원이 이번 분기에 일시 반영되며 흑자전환했다”고 설명했다.
부문별로 보면 2분기 상선 매출액은 3조2400억원으로 전년동기대비 15.4% 증가했다. 특수선 매출액은 3270억원으로 38.2% 늘었고, 에너지플랜트 매출액은 2조680억원으로 349.7% 증가했다.
하반기에도 호실적이 이어질 것으로 전망했다. 김 연구원은 “하반기 LNG선 매출 비중은 점차 축소되지만 LNG 선가 상승과 2024년 이후 고선가 빈티지 물량 확대가 이를 일정 부분 상쇄할 것”이라고 밝혔다.
이어 “매출 비중이 확대되는 초대형 원유운반선(VLCC)과 컨테이너선의 초고선가 물량이 반영되기 시작하며 호실적 유지가 가능하다”고 덧붙였다.
다만 특수선과 해양플랜트는 추가 수주가 필요하다고 봤다. 김 연구원은 “특수선과 해양플랜트는 고정비 부담이 여전한 만큼 추가적인 수주 확보가 필요한 상황”이라고 말했다.
그는 “특수선은 하반기 우선협상대상자 선정이 예정된 에스토니아 OPV와 태국 호위함을 필두로 아프리카, 유럽, 아시아 등 파이프라인이 충분하다”며 “수주 가시성이 높은 상황”이라고 분석했다.
해양플랜트도 수주 기대감이 높다고 평가했다. 김 연구원은 “하반기 2~3기의 부유식 원유생산저장하역설비(FPSO) 입찰이 예정돼 있다”며 “해당 고객사들에게 이미 레퍼런스를 보유한 만큼 수주 기대감은 높다”고 밝혔다.
미국 조선업 협력 프로젝트인 MASGA 관련 기대감도 투자 포인트로 제시됐다. 김 연구원은 “최근 필리조선소가 수주한 해상미사일시험계측선(MRIV)의 경우 실제 건조는 필리조선소에서 이뤄지며 한화오션은 설계와 생산 지원에 참여할 것으로 기대된다”고 말했다.
이어 “미국 내 거점을 선점한 이점으로 MASGA와 관련해서는 국내 조선사 중 최전선에 있다고 판단한다”며 “향후 미국 군함의 분할 건조와 해외 군함 수주를 통해 캐나다 CPSP 탈락으로 잃어버린 프리미엄은 충분히 회복 가능할 전망”이라고 평가했다.
DS투자증권은 상선 부문 실적 전망을 상향하며 한화오션의 올해 연결기준 매출액과 영업이익을 각각 15조4770억원, 2조4230억원으로 전망했다. 이는 전년대비 각각 22.0%, 118.5% 증가한 수준이다. 내년 매출액과 영업이익은 각각 15조1020억원, 2조6270억원으로 추정했다.
김 연구원은 “상선 부문 실적 추정치 상향에 따라 목표주가를 14만5000원으로 상향하고 투자의견 매수를 유지한다”고 밝혔다.
한화오션은 LNG선, 컨테이너선, 탱커 등 상선과 특수선, 해양플랜트 사업을 영위하는 조선사다. 한화그룹 편입 이후 특수선과 해외 방산·조선 협력 사업 확대를 추진하고 있으며, 최근에는 고선가 상선 물량 반영에 따른 수익성 개선, VLCC·컨테이너선 매출 확대, FPSO와 해외 군함 수주 가능성, MASGA 관련 미국 조선업 협력 기대감이 주요 투자 변수로 꼽힌다.
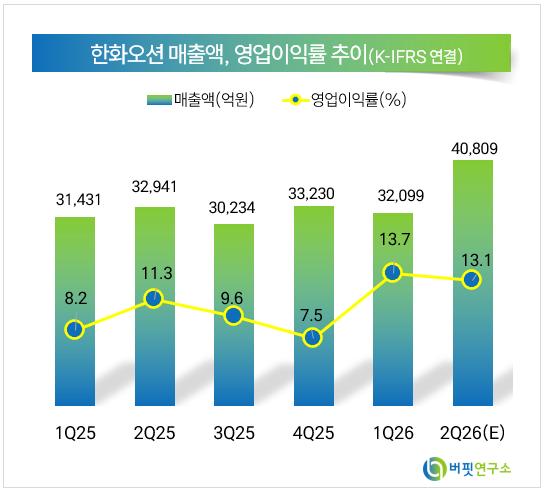 한화오션 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>