Update2026.10.28 수

[버핏연구소=홍승환 기자] 현대차증권은 SK하이닉스(000660)에 대해 2분기 실적은 추정치를 밑돌았지만 하반기 고대역폭메모리(HBM)4 효과와 메모리 가격 상승세가 이어질 것으로 전망하며 투자의견 ‘매수’와 목표주가 330만원을 유지했다. SK하이닉스의 전일 종가는 156만7000원이다.
 SK하이닉스 매출액 비중. [이미지=버핏연구소]
노근창 현대차증권 연구원은 “SK하이닉스의 2분기 매출액과 영업이익은 각각 79조3000억원, 60조5000억원을 기록했다”며 “D램 비트그로스(Bit Growth)가 기존 예상치를 하회했고 상대적으로 높은 HBM 비중 등으로 인해 추정치를 각각 9.5%, 3.0% 밑돌았다”고 밝혔다.
이어 “3분기 D램과 낸드 비트그로스는 각각 9.7%, 1.5%가 예상된다”며 “HBM4가 본격적으로 매출에 가세하면서 장기공급계약(LTA) 비중 증가에도 D램 평균판매가격(ASP)은 전분기대비 19.9% 상승할 것”이라고 평가했다.
3분기 실적은 HBM4 효과에 힘입어 개선될 것으로 전망했다. 현대차증권은 SK하이닉스의 3분기 매출액과 영업이익을 각각 103조6040억원, 78조9910억원으로 추정했다. 이는 전분기대비 각각 30.6%, 30.5% 증가한 수준이다.
노 연구원은 “3분기 D램 ASP 상승률은 시장 가격 상승률 대비 양호할 것으로 보인다”며 “HBM4 효과에 힘입어 실적 개선세가 이어질 것”이라고 설명했다.
LTA 확대도 수요 안정성을 높이는 요인으로 봤다. 그는 “LTA 계약의 경우 5년 계약 비중이 큰 것으로 추정된다”며 “선수금 확보 등으로 인해 고객사들의 계약 취소 가능성은 크게 줄어들 것으로 보인다”고 분석했다.
북미 클라우드서비스사업자(CSP)의 인공지능(AI) 인프라 투자는 이어질 것으로 전망했다. 노 연구원은 “주요 북미 CSP들의 설비투자(Capex)는 잉여현금흐름(FCF) 악화와 조달 금리 상승에도 2028년까지 확장세가 이어질 것”이라고 밝혔다.
이어 “물리적으로 떨어진 데이터센터 간을 연결하는 스케일 어크로스(Scale Across)가 대규모 AI 워크로드에서 비효율성이 부각되고 있다”며 “오픈AI와 앤트로픽은 기존 CSP로부터 임대한 데이터센터의 일정 부분을 자체 메가 AI 데이터센터(AIDC) 구축으로 극복할 예정”이라고 설명했다.
그는 “양사 모두 기업공개(IPO)를 준비 중이라는 점에서 IPO로 확보한 자금 일부를 자체 AIDC 투자에 할당할 것으로 보인다”며 “일부 CSP들이 Capex를 줄이더라도 충분히 상쇄될 것”이라고 덧붙였다.
중국 메모리 업체 CXMT에 대한 우려는 제한적이라고 봤다. 노 연구원은 “CXMT 부각에 대한 우려가 있지만 TSMC와 메모리 반도체 3사의 대규모 Capex로 CXMT는 외산 장비 확보에 어려움이 클 것”이라고 말했다.
이어 “미국에 반도체 공장을 짓고 있는 마이크론의 미국 투자 위축 가능성 등을 감안하면 애플 등이 중국산 메모리 반도체를 탑재할 가능성은 미미하다”며 “미국의 장비 제재도 더욱 강화될 것으로 보인다”고 분석했다.
올해 실적 전망도 상향 조정됐다. 현대차증권은 SK하이닉스의 올해 연결기준 매출액과 영업이익을 각각 354조3720억원, 268조8420억원으로 전망했다. 이는 전년대비 각각 264.8%, 469.5% 증가한 수준이다. 내년 매출액과 영업이익은 각각 541조4240억원, 387조4890억원으로 추정했다.
부문별로는 올해 D램 매출액과 영업이익을 각각 260조6380억원, 215조5180억원으로 전망했다. 낸드 매출액과 영업이익은 각각 92조9760억원, 53조4540억원으로 추정했다.
수익성도 높은 수준을 유지할 것으로 내다봤다. 현대차증권은 SK하이닉스의 올해 영업이익률을 75.9%로 예상했다. D램 부문 영업이익률은 82.7%, 낸드 부문 영업이익률은 57.5%로 전망했다.
목표주가는 2026년과 2027년 평균 주당순자산가치(BPS)에 주가순자산비율(PBR) 3배를 적용한 가치와 2027년 주당순이익(EPS)에 주가수익비율(PER) 10배를 적용한 가치의 산술 평균으로 산정됐다.
노 연구원은 “향후 3년간 급증할 이익잉여금 규모를 감안할 때 현재 주가는 과매도 국면으로 판단된다”며 “매수 후 보유(Buy & Hold) 전략을 유지한다”고 밝혔다.
SK하이닉스는 D램과 낸드플래시 등 메모리 반도체를 개발·생산하는 기업이다. AI 서버용 HBM과 데이터센터용 D램, 기업용 솔리드스테이트드라이브(eSSD)를 중심으로 고부가 제품 비중을 확대하고 있으며, 최근에는 HBM4 본격 출하, LTA 확대, 북미 CSP와 AI 랩스의 AIDC 투자, 중국 메모리 업체의 공급 확대 가능성이 주요 투자 변수로 꼽힌다.
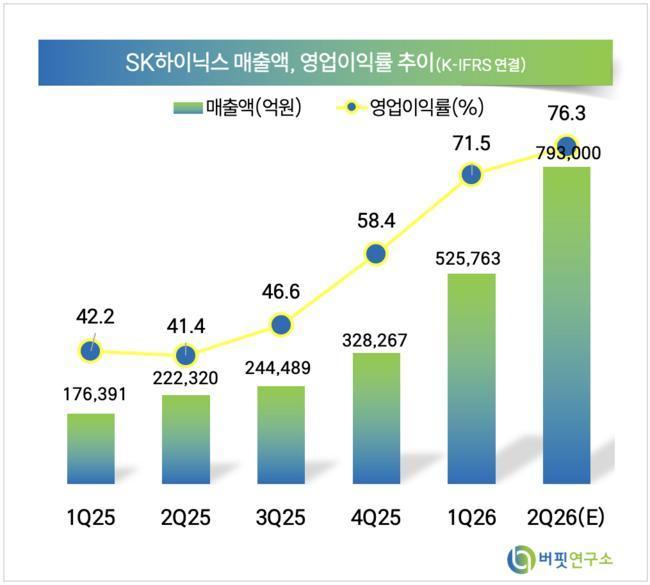 SK하이닉스 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>