Update2026.10.28 수

[버핏연구소=홍승환 기자] 흥국증권은 BGF리테일(282330)에 대해 1~2인 가구 증가와 방한 외국인 소비 확대에 따른 구조적 수혜가 이어질 것으로 전망하며 투자의견 ‘매수’를 유지했다. 목표주가는 기존 18만원에서 19만원으로 상향했다. BGF리테일의 전일 종가는 13만3500원이다.
 BGF리테일 매출액 비중. [이미지=버핏연구소]
박종렬 흥국증권 연구원은 “1~2인 가구 증가에 따른 구조적인 소비 환경 변화의 수혜와 방한 외국인 소비 확대 등을 통해 실적 모멘텀은 견조한 추세가 지속될 전망”이라고 밝혔다.
이어 “2분기 연결기준 매출액은 2조4000억원, 영업이익은 849억원으로 당초 전망치를 상회한 양호한 영업실적을 기록했다”고 평가했다.
2분기 매출액은 전년동기대비 6.0%, 영업이익은 22.3% 증가했다. 영업이익률은 3.5%로 전년동기대비 0.5%p 개선됐다.
박 연구원은 “우량 신규점 중심의 개점과 중대형 점포 확대, 기존점 성장률 개선 등으로 전분기 대비 외형 성장률이 확대됐다”며 “상품 믹스 개선에 따른 매출총이익률 제고와 외형 확대에 따른 판관비 부담률 축소로 매출 증가폭을 크게 웃도는 영업이익 증가를 기록했다”고 설명했다.
BGF리테일은 편의점 시장 포화에 대응해 점당 체질 개선에 집중하고 있다. 박 연구원은 “지난 2023년 이후 편의점 시장 포화 단계 진입에 따라 기존 신규 출점에 따른 외형 성장 전략에서 벗어나 점당 체질 개선, 즉 기존점 성장률 제고를 위해 중대형 점포 비중 확대에 집중하고 있다”고 분석했다.
하반기에는 고객층 확대와 차별화 상품 전략이 실적 개선의 핵심으로 제시됐다. 그는 “하반기 추진 전략은 여성 고객, 외국인 고객, 실버 고객 유입을 통한 고객 범위 확대와 가성비·프리미엄 투트랙 전략 기반의 차별화 상품 확대”라고 밝혔다.
이어 “장보기 플랫폼도 주요 전략 중 하나”라며 “장보기 특화점은 연내 500점 운영을 목표로 하고 있다”고 덧붙였다.
상품 믹스도 수익성 개선에 기여할 것으로 봤다. 흥국증권에 따르면 올해 2분기 기준 BGF리테일의 상품 믹스 비중은 가공식품 45.3%, 담배 35.9%, 식품 13.9%, 비식품 4.9%로 구성됐다.
박 연구원은 “기존점 매출 증가와 고마진 상품 확대, 운영 효율화가 동시에 진행되면서 안정적인 이익 성장이 가능할 것”이라고 말했다.
올해 연간 실적 전망도 상향했다. 흥국증권은 BGF리테일의 올해 연결기준 매출액과 영업이익을 각각 9조5420억원, 2999억원으로 전망했다. 이는 전년대비 각각 5.3%, 18.1% 증가한 수준이다. 내년 매출액과 영업이익은 각각 9조8920억원, 3200억원으로 추정했다.
분기별로는 3분기 성수기 효과가 이어질 것으로 내다봤다. 흥국증권은 BGF리테일의 3분기 매출액과 영업이익을 각각 2조5900억원, 1050억원으로 전망했다. 이는 전년동기대비 각각 5.2%, 7.7% 증가한 수준이다.
재무구조 개선도 투자 포인트로 꼽았다. 흥국증권은 BGF리테일의 순차입금이 지난해 5760억원에서 올해 2360억원으로 줄고, 내년에는 순현금 1500억원으로 전환될 것으로 전망했다. 유동비율도 지난해 88.9%에서 올해 107.5%, 내년 130.8%로 개선될 것으로 추정했다.
주주환원 확대도 긍정적으로 평가했다. 박 연구원은 “지난 4월 30일 기업가치 제고 계획을 통해 주주환원 확대를 공시했다”며 “주주환원율 40%를 지향한다”고 밝혔다.
목표주가는 가치합산방식으로 산출됐다. 박 연구원은 “2026~2027년 수익예상 상향과 함께 목표주가를 상향 조정했다”며 “사업가치 산정 시 최근 5년 평균치 대비 40% 할인한 EV/EBITDA 멀티플 2.6배를 적용했다”고 설명했다.
그는 “지난 4월 이후 주가 하락 조정으로 12개월 선행 기준 주가수익비율(PER)과 주가순자산비율(PBR)은 각각 9.8배, 1.5배로 밸류에이션 매력이 제고됐다”며 “양호한 실적 모멘텀 개선과 주주환원 확대를 통한 주가 재평가는 지속 가능할 것”이라고 밝혔다.
BGF리테일은 편의점 CU를 운영하는 유통기업이다. 전국 편의점 네트워크를 기반으로 가공식품, 담배, 식품, 비식품 등을 판매하고 있으며, 최근에는 중대형 점포 확대, 고마진 상품 비중 개선, 외국인·여성·실버 고객 유입, 장보기 특화점 확대와 주주환원 강화가 주요 투자 포인트로 꼽힌다.
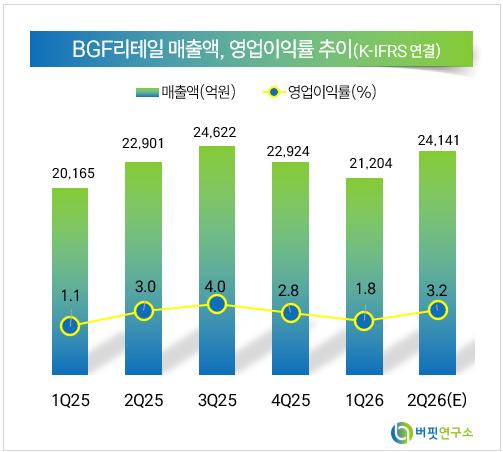 BGF리테일 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>