Update2026.10.28 수

[버핏연구소=추승수 기자] 하나증권은 SK바이오팜(326030)에 대해 뇌전증 신약 엑스코프리(Xcopri)의 연간 가이던스 상단 달성이 가시화되는 가운데 경쟁 약물 아제투칼너(Azetukalner)가 세노바메이트(Cenobamate) 대비 효능상 이점을 충분히 입증하지 못했다며 투자의견 '매수'와 목표주가 15만원을 유지했다. SK바이오팜의 지난 10일 종가는 8만8700원이다.
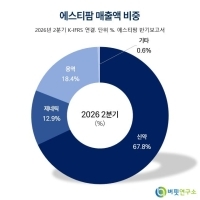
 SK바이오팜 매출액 비중. [이미지=버핏연구소]
김선아 하나증권 연구원은 "올해 2분기 매출액은 2474억원으로 전년동기대비 40.3%, 전분기대비 8.6% 증가했고 영업이익은 971억원으로 전년동기대비 56.9%, 전분기대비 8.1% 증가했으며 영업이익률은 39.2%를 기록했다"며 "판관비는 전분기 대비 115억원 증가했는데 마케팅 비용 증가가 주요인"이라고 전했다.
이어 "지난 4월부터 기존 DTC(소비자 대상) 광고를 재개했고 지난 6월 말에도 신규 DTC 광고를 출시해 하반기 의료진 및 환자 대상 마케팅을 강화하기 위한 것"이라며 "현재 4분기에 처방량 대비 매출액이 감소하는 트렌드까지 고려해 보수적으로 추정하더라도 엑스코프리의 연간 추정 매출액은 5억8500만달러로 가이던스 상단인 5억8000만달러에 근접했다"라고 설명했다.
또 "세노바메이트가 아시아 지역으로 시장을 확대하면서 소액이지만 마일스톤이 발생하고 있고 이에 따라 매출액도 성장할 전망"이라며 "우선 하반기에는 브라질 NDA(신약허가신청) 승인 및 엑스코프리 출시에 따른 매출과 일본 허가 획득에 따른 마일스톤을 기대할 수 있다"라고 전했다.
김 연구원은 "이번 분기에 R&D(연구개발) 비용의 급증은 없었지만 연간 5700억원을 소진할 계획은 유지하고 있다"며 "단기 주요 R&D 일정으로 지난 3월 현탁액 제형 NDA 제출을 완료해 빠르면 오는 2027년 초 승인을 기대하고 있고, 전신발작 적응증 및 소아 연령 확대를 위한 sNDA(보충 신약허가신청)는 연내 제출을 목표로 하고 있으며 일본 세노바메이트도 연내 승인을 기대하고 있다"라고 밝혔다.
이어 "신약 파이프라인인 NTSR1(뉴로텐신 수용체 1) 표적 RPT(방사성의약품) SKL35501은 미국 식품의약국(FDA) 임상 1상 IND(임상시험계획) 승인을 획득했다"며 "오는 2027년 IND 제출을 목표로 개발 중인 p300 표적 TPD(표적단백질분해제) SKT-18416과 CA9 표적 RPT 항암제 SKL37321, 악티늄-225([225Ac]) ROR1-RPT 등의 개발 성과는 오는 11월 3분기 실적 발표에서 업데이트할 예정"이라고 설명했다.
하나증권은 "SK바이오팜의 향후 12개월 기준 영업이익률은 38.9%, EV/EBITDA는 13.3배"라며 "역사적으로나 영업이익률 34.4%인 비교기업의 EV/EBITDA 20.3배와 비교하면 현저히 저평가돼 있다"라고 설명했다.
이어 "이러한 저평가가 엑스코프리 단독 매출로 인한 불안감 때문이라고 판단해 기존 목표 배수인 17배를 그대로 유지해 목표주가를 산정했다"며 "제논(Xenon)의 아제투칼너 출시에 대한 우려는 내려놓아도 될 것으로 보인다"라고 전했다.
또 "아제투칼너는 세노바메이트 대비 효능적 이점을 충분히 입증하지 못했다"며 "뇌전증은 내성으로 인해 약물을 교체 투약하거나 병용할 필요성이 높은데 세노바메이트는 다양한 선행 약물들과의 병용 이점을 입증하며 비교 약물 대비 높은 부작용에도 지속적인 매출 성장을 보여왔다"라고 전했다.
끝으로 "흔히 병용되는 약물 상위 3개 가운데 SV2A계 약물이 있어 브리비액트(Briviact)의 제네릭 출시로 세노바메이트와의 병용 수요가 높아지는 현상도 기대할 수 있다"며 "반면 아제투칼너는 동일한 작용기전(MoA)에서도 실제임상데이터가 부족해 우선 3제 이상의 다제 내성 환자에 대한 대체제로 사용된 이후 병용 투여에서 안전성을 입증해 나가야 한다"라고 전했다.
SK바이오팜은 중추신경계 질환 치료제를 개발하는 신약개발 기업이다. 뇌전증 치료제 엑스코프리를 중심으로 글로벌 사업을 확대하고 있다. RPT과 표적단백질분해(TPD) 등 차세대 모달리티 분야에서도 신약 개발을 추진하고 있다.
 SK바이오팜 매출액 및 영업이익률 추이. [이미지=버핏연구소]
<저작권자 ©I.H.S 버핏연구소(buffettlab.co.kr) 무단전재 및 재배포 금지>